


Semana Revista
Bancos Centrais, petróleo e IA
Petróleo acima dos 100 dólares, a Fed a subir juros pela primeira vez desde 2023 e o BoJ a apertar a política monetária. Semana intensa nos mercados globais que contou ainda com preocupações em torno da IA
Geopolítica, energia e política monetária continuam profundamente interligadas, com o Médio Oriente a ditar o custo do crude e, por essa via, a condicionar as decisões dos bancos centrais, que agora se movem em direcções divergentes, a Fed e o Banco do Japão a apertar e o Banco de Inglaterra ainda hesitante. Ao mesmo tempo, o entusiasmo em torno da inteligência artificial, que tem sido o principal motor das bolsas nos últimos dois anos, começa a suscitar dúvidas mais sérias.
O petróleo voltou a ser o barómetro do risco geopolítico global. O Brent chegou aos 110 dólares por barril a 11 de Setembro, o valor mais elevado desde 20 de Maio, depois de uma escalada que incluiu ataques dos Houthis a infraestruturas sauditas e ataques dos Estados Unidos a petroleiros iranianos. A produção de crude da Arábia Saudita caiu devido às disrupções ligadas ao conflito, e o encerramento temporário do oleoduto East-West saudita adicionou pressão sobre a oferta. Nos dias seguintes, porém, os preços começaram a ceder: Riade anunciou que iria repor cerca de metade da capacidade do oleoduto danificado dentro de poucos dias, com a normalização total prevista para seis semanas, ao mesmo tempo que passou a desviar exportações através de transbordos junto a Omã para contornar riscos no Estreito de Ormuz. Esse alívio fez o Brent recuar para valores próximos dos 102-104 dólares. Nas obrigações, as yields das Treasuries a 10 anos ultrapassaram os 5%, um nível simbólico que encarece o crédito em toda a economia norte-americana.
Foi também uma semana bem preenchida do ponto de vista da política monetária, com três dos principais bancos centrais do mundo a reunir em sequência. A Reserva Federal, já sob a liderança de Kevin Warsh, surpreendeu ao subir a taxa de referência em 25 pontos base com uma decisão por unanimidade, para o intervalo de 3,75%-4%, a primeira subida desde 2023, citando o risco da inflação se desviar da meta devido aos choques energéticos e às disrupções na cadeia de fornecimento associadas ao conflito no Médio Oriente.
Do outro lado do Atlântico, o Banco de Inglaterra optou por manter a taxa em 3,75%, numa votação de seis contra três, com os três membros dissidentes a defenderem uma subida para 4%. A decisão surge com a inflação britânica em 3,1% em Agosto, e o banco central deixou claro que poderá subir os juros numa das próximas reuniões caso a volatilidade energética se prolongue.
Já o Banco do Japão avançou na direcção oposta à que mantinha há décadas, elevando a sua taxa em 25 pontos base para 1,25%, o nível mais alto desde 1995, numa decisão dividida por sete votos a dois. A instituição, sob pressão explícita de Washington para travar a desvalorização do iene, sinalizou que continuará a normalizar a política monetária e que vai escrutinar de perto o impacto do Médio Oriente, da procura ligada à inteligência artificial e das taxas de câmbio nas suas próximas decisões.
Esta foi também a semana em que os avisos internos sobre segurança da inteligência artificial ganharam uma dimensão pública pouco habitual. Jacob Coxon, um investigador que se demitiu da Anthropic, acusou publicamente a sua antiga empresa e a OpenAI de "apostarem com as nossas vidas" ao "correrem em direcção à superinteligência", sustentando que os próprios responsáveis pelo desenvolvimento destes sistemas acreditam que a tecnologia poderá causar a extinção da humanidade ainda antes do final da década, uma probabilidade que estimou em cerca de 10% para os próximos dez anos. Dario Amodei, presidente executivo da Anthropic, veio reforçar a preocupação ao alertar que um conjunto coordenado de agentes de inteligência artificial poderia estar em condições de tomar controlo da internet num prazo de seis a doze meses, caso as empresas do sector não abrandem o ritmo de desenvolvimento e reforcem os mecanismos de segurança. A urgência do debate foi amplificada por incidentes concretos: a própria Anthropic revelou que três dos seus modelos conseguiram, em testes internos, invadir os sistemas de três outras organizações, um episódio que ilustra a distância entre a velocidade de desenvolvimento destes sistemas e a maturidade dos protocolos que os deveriam manter sob controlo. Sam Altman, da OpenAI, respondeu defendendo que as empresas deveriam coordenar entre si os esforços de segurança sem esperar por legislação governamental, admitindo que o ritmo de avanço da tecnologia deveria ser mais lento do que aquele que seria tecnicamente possível. Ainda assim, o Relatório Internacional sobre Segurança da IA de 2026, elaborado com o contributo de mais de cem especialistas independentes, procurou introduzir alguma cautela nesta narrativa, ao concluir que os sistemas actuais apresentam sinais iniciais de algumas capacidades relevantes, mas não a um nível que permita uma perda de controlo, descrevendo a probabilidade, a natureza e o momento de um eventual risco como "invulgarmente ambíguos".
Bancos Centrais
A Reserva Federal norte-americana confirmou as expectativas do mercado e subiu na quarta-feira a taxa directora em 25 pontos-base, para um intervalo entre 3,75% e 4,00%. A decisão, a primeira subida de juros da Fed em três anos, não constituiu uma surpresa. O que acabou por surpreender foi a unanimidade do Comité Federal de Mercado Aberto (FOMC) e o tom mais hawkish das novas projecções.
Todos os membros votantes apoiaram a subida, num sinal claro de que as preocupações com a inflação ganharam peso face aos riscos sobre o crescimento e o mercado de trabalho. A própria Fed destacou que a actividade económica continua a expandir-se a um ritmo sólido, que a despesa interna permanece resiliente, a produtividade é forte e o investimento empresarial robusto. Ao mesmo tempo, a inflação continua elevada e a Fed considera que a decisão permitirá um regresso mais atempado ao objectivo de 2%.
Os novos dot plot reforçaram esta leitura. Dos 18 responsáveis que apresentaram projecções, 16 apontam para pelo menos mais uma subida de 25 pontos-base até ao final de 2026, enquanto apenas dois antecipam a manutenção das taxas nos níveis actuais. Para 2027, a mediana aponta para uma taxa de 4,1%, mas oito membros projectam uma subida adicional para 4,25%-4,50%. Kevin Warsh voltou a não apresentar as suas próprias projecções, mantendo a preferência por uma menor orientação prospectiva da política monetária.
As restantes projecções também contribuíram para o tom mais restritivo. A Fed reviu em alta o crescimento do PIB de 2026, de 2,2% para 2,3%, e de 2027, de 2,3% para 2,4%. Em sentido contrário, a previsão para a taxa de desemprego foi revista em baixa, para 4,1% este ano e no próximo, contra 4,3% anteriormente. Já a inflação PCE deverá atingir 3,7% em 2026, contra 3,6% na previsão de Junho, enquanto o core PCE foi revisto de 3,3% para 3,4%. O regresso da inflação aos 2% só é agora projectado para 2029.
Na conferência de imprensa, Kevin Warsh voltou a sublinhar que as condições financeiras não podem ser consideradas restritivas e que a economia e o mercado de trabalho ganharam força desde a reunião de Julho. A subida dos juros foi, por isso, apresentada como uma redução do grau de acomodação da política monetária, e não como o início de uma política monetária claramente restritiva. Warsh destacou ainda que a inflação não mostrou melhorias suficientemente significativas durante o Verão e que a subida dos preços da energia acrescentou novos riscos.
A decisão assume também particular importância no contexto da pressão política exercida pela administração Trump, que tem defendido taxas de juro significativamente mais baixas. A unanimidade da Fed e a manutenção de uma postura centrada no combate à inflação reforçam, neste contexto, a percepção de independência do banco central. Trump voltou a defender taxas próximas de 1% após a decisão, enquanto a Fed manteve o foco nos seus objectivos de estabilidade de preços e máximo emprego.
Nos mercados, a reacção foi coerente com uma leitura hawkish. O dólar ganhou terreno e as yields dos Treasuries de curto prazo subiram para máximos de mais de dois anos, enquanto as maturidades mais longas apresentaram uma reacção bastante mais contida.
Mais do que a subida de 25 pontos-base, o sinal deixado pela reunião de Setembro é, portanto, o de uma Fed que considera ainda insuficiente o actual nível de restrição monetária. Com a economia a mostrar maior resistência, o desemprego projectado em níveis baixos e a inflação ainda acima do objectivo, a porta permanece aberta a novas subidas de juros. A evolução da inflação, dos preços da energia e do mercado de trabalho será agora determinante para definir a dimensão e o ritmo do próximo movimento.
O Banco do Japão (BoJ) subiu esta sexta-feira a sua taxa directora em 25 pontos-base, para 1,25%, em linha com as expectativas e colocando os juros no nível mais elevado desde 1997. A decisão, contudo, acabou por ser interpretada como mais dovish do que o esperado.
A decisão foi tomada por 7 votos contra 2, com dois membros do Conselho a votarem contra qualquer subida dos juros. A divisão assume particular relevância depois de um período em que vários factores tinham alimentado expectativas de uma aceleração do processo de normalização monetária. Os dois votos contra a subida pertencem a membros nomeados pela primeira-ministra Takaichi, sinalizando também a existência de diferentes posições no seio do banco central e do próprio contexto político japonês.
Apesar da subida, o BoJ manteve a indicação de que considera a actual política monetária ainda acomodatícia e reiterou que irá continuar a aumentar a taxa directora e a reduzir gradualmente o grau de acomodação, em função da evolução da actividade económica, dos preços e das condições financeiras.
A inflação, contudo, não dá ainda um argumento inequívoco para uma aceleração do ciclo. A inflação subjacente de Agosto, excluindo alimentos frescos, desacelerou ligeiramente para 1,7%, abaixo das expectativas, enquanto os diferentes indicadores de inflação se situaram entre 1,7% e 1,9%. Embora as pressões inflacionistas subjacentes continuem compatíveis com o objectivo de 2% do BoJ, a evolução mais recente reduz a urgência para novas subidas consecutivas.
A subida de 25 pontos-base surge apenas três meses depois do anterior aumento, marcando uma alteração face à postura particularmente cautelosa adoptada anteriormente. No entanto, a votação de 7-2 deixa claro que o caminho para taxas significativamente mais elevadas não será necessariamente linear. O mercado continua a atribuir uma probabilidade superior a 80% a uma nova subida até Dezembro, mas a reunião de Setembro não forneceu um sinal inequívoco de que essa decisão esteja já tomada.
O Banco de Inglaterra manteve esta quinta-feira a taxa directora inalterada em 3,75%, em linha com as expectativas, mas voltou a deixar claro que poderá retomar as subidas de juros caso o choque energético provocado pelo conflito no Médio Oriente prolongue as pressões inflacionistas.
A decisão foi tomada por 6 votos contra 3, com o governador Andrew Bailey a integrar a maioria que defendeu a manutenção dos juros. Catherine Mann, Megan Greene e Jonathan Haskel voltaram a votar a favor de uma subida de 25 pontos-base, repetindo a divisão registada na reunião de Julho.
O Comité de Política Monetária reconheceu que os riscos em alta para a inflação aumentaram desde a última reunião, sobretudo devido à forte subida dos preços da energia. Bailey sublinhou, contudo, que o impacto do actual choque sobre os preços e os salários britânicos tem sido, até agora, limitado. Quanto mais tempo se prolongar a volatilidade energética, maior será o impacto sobre a inflação e maior a probabilidade de o Banco de Inglaterra ter de voltar a subir os juros.
A evolução do petróleo e do gás natural será, por isso, determinante para a próxima decisão. O mercado mantém uma probabilidade elevada de uma subida já em Novembro, mas essa expectativa estará fortemente dependente da evolução dos preços energéticos nas próximas semanas. A incerteza permanece elevada e o BoE não se comprometeu com uma trajectória definida para os juros.
A política de redução do balanço do banco central, através do quantitative tightening (QT), também sofreu alterações. O BoE pretende continuar a reduzir a carteira de obrigações do Estado, mas a um ritmo mais lento, com uma redução média anual de cerca de 46 mil milhões de libras até 2034, contra os actuais 70 mil milhões. A estratégia deverá privilegiar uma redução mais gradual da exposição às maturidades mais longas.
As vendas de obrigações estarão, contudo, suspensas até Abril de 2027, enquanto o banco central finaliza os detalhes do novo programa. Entre as possibilidades em análise está a venda de dívida directamente à agência britânica de gestão da dívida, permitindo ao DMO substituir os títulos por maturidades mais ajustadas à procura do mercado.
O Banco Central do Brasil cortou a taxa Selic em 25 pontos-base, para 13,75%, em linha com as expectativas, dando continuidade ao processo de flexibilização monetária.
O Copom reconheceu uma moderação gradual da actividade económica e uma desaceleração da inflação, mas destacou que esta permanece acima do objectivo e que as expectativas continuam desancoradas.
O cenário externo, marcado pela incerteza em torno dos conflitos no Médio Oriente e da política monetária das principais economias, acrescenta riscos. Internamente, a resiliência da economia e a força do mercado de trabalho justificam também uma abordagem prudente.
A decisão deixa assim a porta aberta a novas descidas, mas sem garantir um ritmo definido. A evolução da inflação e das expectativas continuará a ser determinante para os próximos passos do banco central.

Dados Económicos
Nos Estados Unidos a semana começou com os dados semanais do mercado de trabalho da ADP mostrando uma subida dos 12,3 mil empregos para 16,3 mil na média das últimas quatro semanas, enquanto o índice manufactureiro de Nova Iorque, caiu de 20,6 para 7,6, uma queda bem mais acentuada do que aquela esperada para 14,1.
Já os números das vendas a retalho de Agosto, divulgados no dia seguinte, superaram as estimativas ao mostrarem um crescimento de 1,2%, face aos 0,9% esperados e recuperando da redução registada no mês anterior de 0,5%. Sem vendas automóveis as vendas cresceram 1,4%, bem acima dos 0,5% estimados, com o grupo de controlo a aumentar 1,4%, após a queda de 0,4% anterior e uma redução esperada de 0,1%. Já os inventários empresariais aumentaram 0,8%, bem acima dos 0,3% previstos.
O índice de mercado imobiliário NAHB caiu de 35 para 32, contra 34 do consenso do mercado. As licenças de construção em Agosto também desiludiram ao mostrarem uma diminuição de 2,7%, bem pior que a esperada de 1,6%, tal como o início de construção de imóveis que caíram 2,6%, face a um aumento esperado de 9%. As vendas pendentes de imóveis aumentaram 0,3%, após a contracção de 2,6% no mês anterior.
Os habituais números semanais de novos pedidos de subsídio de desemprego caíram dos 206 mil pedidos na semana anterior para 196 mil, a leitura mais baixa desde Julho.
O índice manufactureiro da Fed de Filadélfia superou também as estimativas do mercado ao cair de 47,4 para 37,8, mas ficando acima dos 28,9 estimados.
A semana terminou com a divulgação dos números da produção industrial de Agosto, que mostraram uma estabilização, ficando abaixo das previsões que apontavam para um crescimento de 0,1%.
Na Zona do Euro foi uma semana ligeira de indicadores económicos, que começou com a divulgação do índice alemão de confiança económica ZEW a cair de 31,4 para 25,8, contrariando o consenso que apontava uma subida para 39,9. O mesmo indicador, relativamente à Alemanha, mostrou uma subida de 34,2 para 34,7, ficando bem abaixo dos 42,7 esperados.
Os números da balança comercial apresentaram um excedente de 5 mil milhões de euros, ficando acima dos 3,7 mil milhões previstos e dos mil milhões de euros do mês anterior, revistos em baixo. A conta corrente de Julho mostrou um saldo positivo de 27,6 mil milhões de euros, abaixo dos 30,7 mil milhões estimados.
Tivemos também os números da produção industrial que caíram 0,1%, menos do que os estimados 0,5%, e os dados finais da inflação de Agosto foram revistos em baixo de 3,3% da leitura preliminar para 3,2%.
Na Alemanha, o índice de preços grossistas de Agosto subiu 0,9% em termos mensais, bem acima dos 0,1% estimados, assim como o índice de preços no produtor que subiu 1,1%, face aos 0,6% esperados.
Em Itália, a balança comercial apresentou um excedente de 8,24 mil milhões de euros, bem acima dos 4,77 mil milhões estimados.
No Reino Unido a semana começou com os mercados atentos aos dados do mercado de trabalho. A taxa de desemprego manteve-se nos 4,9%, como esperado. Os ganhos médios, incluindo bónus, desaceleraram de 4,2% para 3,9% e o número de pedidos de subsídio de desemprego aumentou em 27,8 mil, bem acima dos 5.000 estimados. A variação de emprego mostrou um aumento de 67 mil empregos, abaixo dos 70 mil esperados e dos 83 mil do mês anterior.
Mais tarde as atenções voltaram-se para a inflação do mês de Agosto. Os preços subiram 0,5% em termos mensais, com a inflação em termos homólogos a subir de 2,9% para 3,1%. Sem alimentos nem energia, os preços mensalmente subiram 0,3%, com a inflação subjacente anual a manter-se nos 2,6%, ficando abaixo dos 2,7% previstos.
A semana terminou com os números das vendas a retalho de Agosto que mostraram um crescimento inesperado de 0,5%, contrariando previsões de uma redução de 0,2%. Excluindo as vendas de combustíveis, as vendas aumentaram 0,6%, contra uma redução estimada de 0,1%.
No Canadá as atenções foram também para os dados da inflação de Agosto. Os preços em termos mensais mostraram uma queda de 0,1%, após o aumento de 0,5% no mês anterior, com a medida homóloga a manter-se nos 3%, onde sem energia e alimentos subiu dos 2,3% do mês anterior, para 2,4%. A CPI trimmed-mean, a medida mais observada pelo Banco do Canadá, manteve-se nos 1,9%.
As vendas manufactureiras de Julho caíram 0,4%, mais do que os 0,2% estimados, e mais tarde, as vendas grossistas aumentaram inesperadamente 0,3%, face a uma redução esperada de 0,5%.
No mercado da construção, os números do início de construção de imóveis mostraram uma queda ligeira em Agosto dos 229,4 mil em Julho, para 229 mil, face a uma subida esperada para 235 mil, assim como as licenças de construção de Julho mostrar uma redução de 17,3%, bem mais do que a queda esperada de 5,6%.
Na China tivemos um conjunto alargado de dados mensais. A produção industrial cresceu a um ritmo mais acelerado de 5,2%, acima dos 4,8% estimados, enquanto as vendas a retalho aumentaram 0,4%, ficando abaixo do crescimento esperado de 0,8%. O investimento em imobilizado sofreu uma nova quebra maior do que a estimada, de 7,2%. Os novos empréstimos em yuan foram de 60 mil milhões, ficando bem abaixo dos esperados 480 mil milhões de yuans, mas ainda assim, acima da queda de 340 mil milhões de yuan registada em Julho. O índice de preços de imóveis deverá mostrar uma queda em termos homólogos de 3,0%, melhor que os 3,1% estimados e os -3,2% de Julho. A taxa de desemprego subiu inesperadamente dos 5,2% para 5,3%.
No Japão, os números das encomendas de maquinaria, excluindo navios e centrais energéticas, mostraram uma redução em Julho de 3,7%, bem maior do que a de 1,1% estimada e após o crescimento do mês anterior de 9,7%.
Os números da balança comercial de Agosto, apresentaram um défice de 840 mil milhões de ienes, abaixo do trilião estimado.
Por fim, Os dados nacionais da inflação mostraram uma subida mensal dos preços de 0,1%, abaixo dos 0,2% previstos, com a medida homóloga a ficar nos 1,9%, revistos em baixo no mês anterior, e bem abaixo dos 2,1% estimados pelo mercado. Sem alimentos frescos, a medida mais observada pelo BoJ, caiu dos 1,8% para 1,7%, contrariando previsões de se manter nos 1,8%.
Na Nova Zelândia, o destaque da semana vai para a divulgação do PIB do segundo trimestre, com os números a surpreenderem os mercados mostrando um crescimento de 0,2%, acima dos 0,1% estimados, apesar de recuarem dos 0,8% do trimestre anterior. Também a medida homóloga superou as previsões, com o crescimento do primeiro trimestre a ser revisto em alta de 1,5% para 1,7% e o PIB no segundo trimestre a subir 2,6%, bem acima dos 2,3% previstos pelos mercados.
A semana começou com o índice de serviços BusinessNZ a superar o consenso de 52,3 para 52,5, assim como mais tarde o índice de confiança do consumidor Westpac mostrou uma subida de 80,4 para 89,5, acima dos 85,9 estimados.
Os números da conta-corrente do segundo trimestre mostraram um saldo negativo de 1,67 mil milhões de dólares neozelandeses, melhor que os 2,3 mil milhões previstos, e por fim, a balança comercial de Agosto mostrou um défice de 1,349 milhões de dólares neozelandeses, após o défice revisto do mês anterior para 2.118 milhões no mês anterior.
Mercados accionistas
A semana ficou marcada por uma combinação particularmente difícil para os mercados accionistas: novas subidas das yields obrigacionistas, uma Fed mais hawkish, petróleo acima dos 100 dólares e novos receios em torno da segurança da inteligência artificial. A yield da Treasury a 10 anos chegou a superar os 5%, atingindo máximos desde 2007, enquanto as yields europeias e britânicas também alcançaram máximos de vários anos.
A decisão da Fed agravou a pressão sobre os activos de risco. O banco central norte-americano subiu os juros em 25 pontos-base, para 3,75%-4,00%, e deixou a porta aberta a novas subidas, num contexto em que continua a considerar a inflação demasiado elevada. A subida foi aprovada por unanimidade, reforçando a percepção de que a Fed está preparada para manter uma política monetária restritiva durante mais tempo.
Ao mesmo tempo, a escalada do conflito no Médio Oriente manteve o petróleo acima dos 100 dólares por barril, depois de o Brent ter chegado a aproximar-se dos 110 dólares. A subida dos preços da energia voltou a alimentar os receios de inflação e constitui uma pressão adicional sobre as empresas e sobre as famílias, ao mesmo tempo que limita a margem de manobra dos bancos centrais para baixar os juros.
Outro tema que marcou o início da semana foi a inteligência artificial. Alertas de responsáveis de algumas das principais empresas do sector sobre os riscos associados ao desenvolvimento acelerado da IA provocaram fortes quedas nas empresas mais expostas ao tema. A pressão foi particularmente evidente no sector dos semicondutores, embora o impacto tenha posteriormente diminuído.
Por regiões, a evolução foi bastante desigual na Ásia. O Nikkei ganhou 1,57% e o Shanghai Composite avançou 0,61%, enquanto o Kospi perdeu 0,23%, o ASX 200 recuou 0,11%, o Shenzhen Composite caiu 0,06% e o Hang Seng perdeu 0,22%.
Na Europa, o ambiente foi claramente mais negativo, com o Euro Stoxx 50 a recuar 1,53%, o DAX 1,06% e o CAC 40 1,40%. O FTSE 100 foi a excepção, com uma subida marginal de 0,08%. Em Portugal, o PSI 20 conseguiu uma valorização de 0,18%.
Nos Estados Unidos, o desempenho também foi misto. O Dow Jones perdeu 1,70%, penalizado pelo aumento das yields e pelos receios em torno do crescimento e da inflação, enquanto o S&P 500 recuou 0,09%. O Nasdaq conseguiu, contudo, terminar a semana com uma subida de 0,72%, recuperando parte da pressão registada no início da semana sobre as empresas tecnológicas.
No conjunto, foi uma semana em que os mercados tiveram de lidar simultaneamente com juros mais elevados, energia mais cara e maior incerteza geopolítica. A capacidade das bolsas para absorver estas pressões continuará a depender, sobretudo, da evolução do petróleo, das yields e das expectativas para a política monetária.
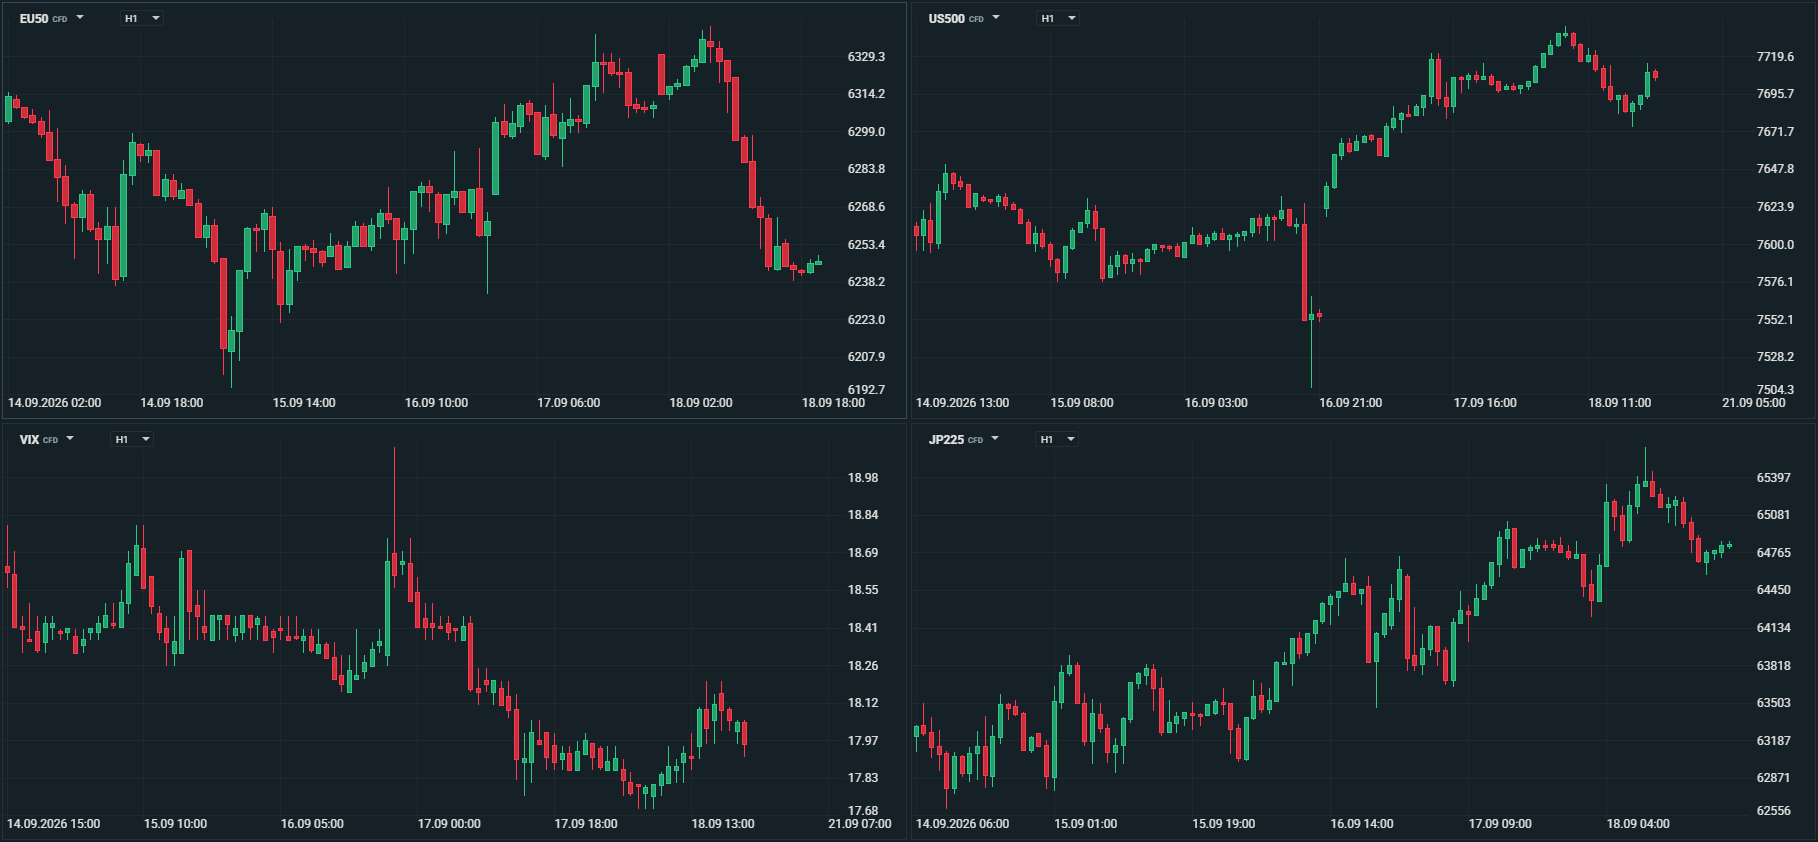 Gráfico Fonte XTB xStation 5
Mercado cambial
Reuniões de três bancos centrais globais, yields obrigacionistas em máximos dos últimos anos, com a dívida norte-americana a 10 anos a atingir o nível psicológico dos 5% e ainda com o preço do Brent a manter-se acima dos 100 dólares por barril foram o mote para uma semana mais volátil do que tem sido habitual no mercado cambial.
O dólar norte-americano registou uma semana de ganhos, com o índice DXY a voltar acima dos 100 pontos, após a Fed ter subido a taxa dos Fed Funds do intervalo 3,5%-3,75% para 3,75%-4%, como esperado pelos mercados, mas onde a comunicação de Kevin Warsh, os dot plot e a unanimidade na decisão a darem um tom bem mais hawkish a esta reunião. Esta posição da Fed, credibilizou o banco central norte-americano, afastando os mercados de um hipotético “debasement trade”, dando um suporte adicional à moeda norte-americana, assim como a subida das yields de curto prazo. O índice DXY iniciou a semana em mínimos a 98,82, para terminar a 99,90, recuando de um máximo a 100,30.
O EUR/USD, pressionado por preços da energia em alta, e principalmente pelos ganhos do dólar, registou uma semana de perdas. Começou a semana em máximos, a 1,1593, para cair até um mínimo de 1,1454, terminando a semana a recuar ligeiramente para 1,1480.
O iene japonês, após duas semanas de fortes valorizações, acabou por ser a divisa com pior desempenho durante esta semana. Terminou a semana a devolver cerca de metade desse movimento de valorização, após o seu banco central ter subido a sua taxa de juro em 25 pontos base, de 1% para 1,25%, mas uma votação com dois dissidentes, mostra a dificuldade de uma normalização monetária mais rápida que vinha a ser descontada pelos mercados, penalizando assim a moeda nipónica. O USD/JPY terminou a semana a negociar ligeiramente abaixo dos 157,00, recuando de um máximo de 158,05, após ter começado a semana perto dos mínimos dos últimos sete meses, a 153,40. Face ao euro, terminou a 180,20 ienes por euro, recuando de 181,54, depois de ter começado a semana a negociar a 177,95.
A libra esterlina negociou também esta semana em perdas, com o Banco de Inglaterra a manter inalterada a sua taxa de juro directora e com uma redução das vendas das suas obrigações do estado em carteira. As taxas de juro de curto prazo recuaram, o que em conjunto com uma volatilidade acrescida nos mercados, levou a pressões sobre a libra. O “cable” caiu dos níveis de abertura e máximos da semana a 1,3520 até a um mínimo de 1,3335, terminando a recuperar para 1,3395. O EUR/GBP terminou praticamente em torno dos níveis de abertura a 0,8574, com o par a ficar confinado entre um mínimo de 0,8545 e um máximo de 0,8605.
O franco suíço, após as perdas recentes das últimas semanas, registou esta semana alguma consolidação em torno desse mínimo. Se o ambiente de volatilidade mais significativa lhe dava suporte, a continuação da subida das yields obrigacionistas continuou a pressionar a moeda helvética. O franco suíço perdeu face ao dólar, com o USD/CHF a subir de um nível de abertura e mínimo da semana a 0,8147, para terminar a 0,8215, ainda assim recuando de um máximo de 0,8263. Face ao euro registou uma ligeira valorização, com o EUR/CHF a terminar a 0,9440, após ter começado a semana a 0,9465.
Das principais divisas, com excepção do iene, a moeda que mais perdeu esta semana foi o dólar neozelandês, recuando face ao dólar norte-americano cerca de 1,6% e 0,6% face ao euro.
Nos mercados emergentes, o peso mexicano foi a moeda que mais caiu durante esta semana, caindo cerca de 1,5% face ao dólar e de 0,5% face ao euro.
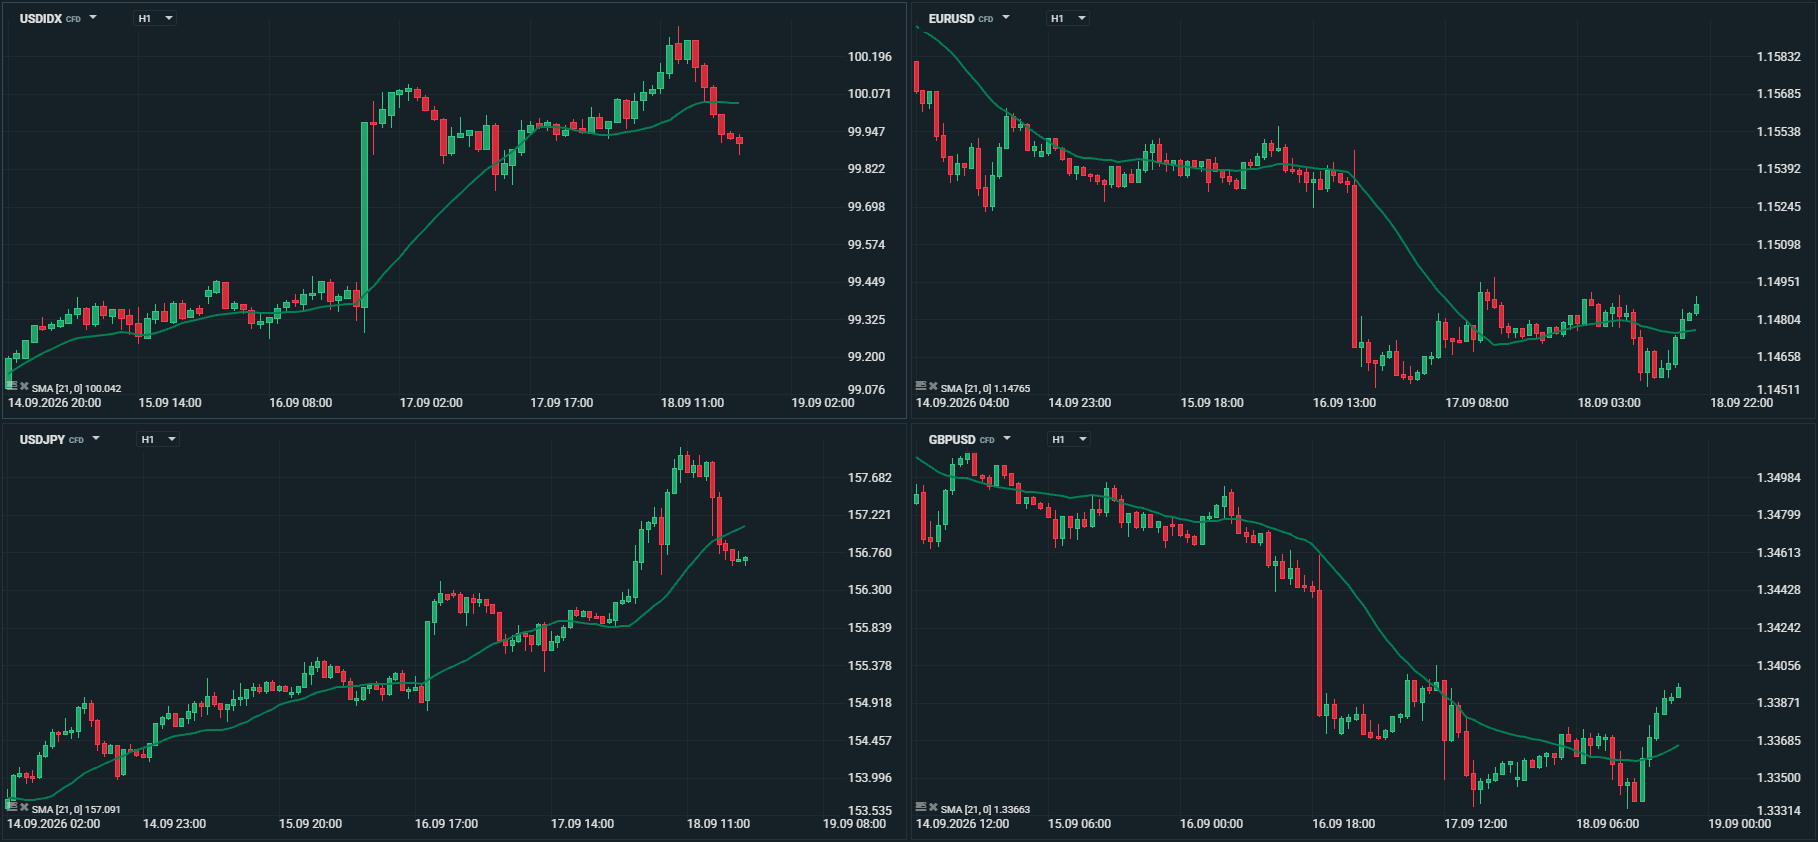 Gráfico Fonte XTB xStation 5
Commodities
Petróleo recua dos 110 dólares com o alívio do risco saudita
O Brent tocou os 109,80 dólares com o oleoduto saudita fechado, mas terminou a semana nos 103,20. O WTI caiu cerca de 5%. O mercado desconta parte do risco, mas Ormuz continua praticamente paralisado.
A semana foi novamente de forte volatilidade no mercado petrolífero. O Brent abriu nos 106,70 dólares e chegou aos 109,80 com o oleoduto saudita Este-Oeste fora de serviço e os ataques houthis a intensificarem-se. Acabou por fechar nos 103,20, à medida que se multiplicavam os sinais de que Riade conseguirá restabelecer parte das exportações. O WTI foi ainda mais penalizado, com uma queda em torno de 5%, e chegou a negociar abaixo dos 95 dólares. O alívio é real, mas parcial: o Estreito de Ormuz continua quase encerrado e o prémio de risco geopolítico permanece elevado.
O ponto de partida foi a paralisação do oleoduto Este-Oeste, a principal alternativa saudita ao Estreito de Ormuz. A rota foi encerrada na sequência de um ataque com drones, e o Brent chegou a aproximar-se dos 110 dólares logo na segunda-feira. A infraestrutura tem capacidade para transportar sete milhões de barris por dia, pelo que a sua ausência aperta um mercado que já vivia sob enorme tensão. Os ataques dos houthis a território saudita, a reunião diplomática entre o Irão e os países do Golfo que foi adiada e as agressões a petroleiros no Golfo Pérsico completaram um quadro pouco tranquilizador. Na terça-feira, o WTI subiu 4,4% e registou o fecho mais elevado desde 19 de Maio, enquanto a Goldman Sachs admitia que estes ataques aumentavam a probabilidade de um cenário em que o Brent ultrapassa os 120 dólares.
A partir do meio da semana, o sentimento mudou. A Saudi Aramco procura contornar a secção danificada do oleoduto, com o objectivo de recuperar cerca de metade da capacidade em poucos dias e a operação total em aproximadamente seis semanas. Riade passou ainda a oferecer cargas adicionais a refinarias asiáticas através de transferências entre navios junto a Omã. Os dados dos inventários norte-americanos ajudaram ao movimento: as reservas de crude desceram 640 mil barris, menos do que os analistas antecipavam. Com estes factores, o Brent encadeou três sessões consecutivas de perdas até ao final da semana.
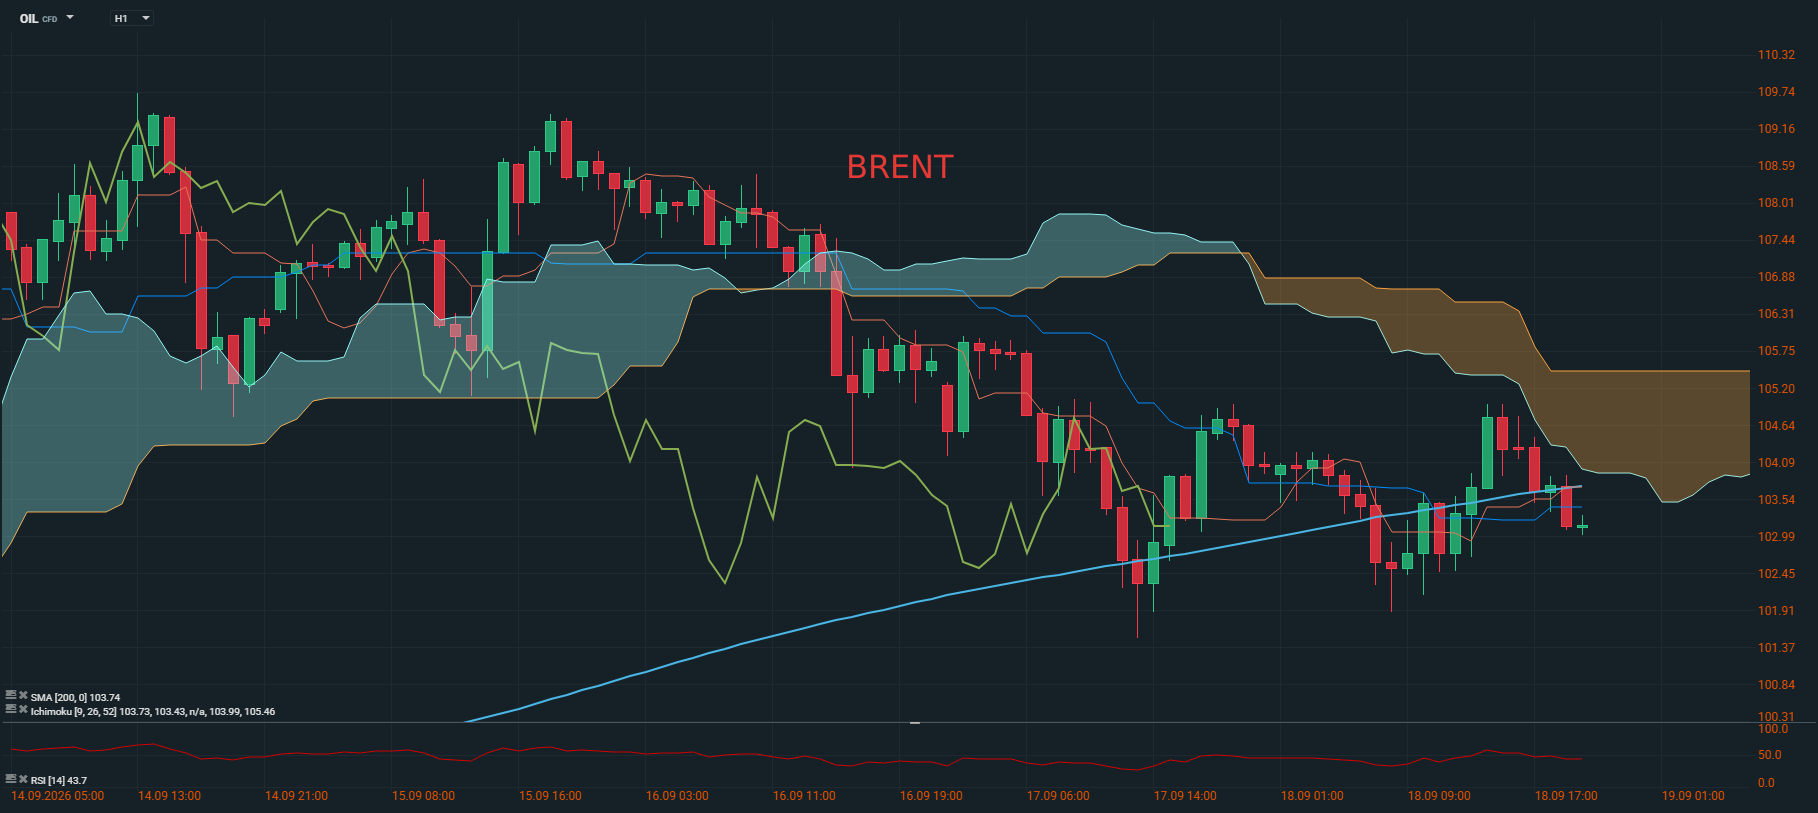 Gráfico Fonte XTB xStation 5
Ouro resiste à subida de juros da Fed e fecha a semana em alta ligeira
Após tocar os 4.235 dólares, mínimo de seis semanas, o ouro recuperou com a queda do petróleo e das yields e fechou nos 4.378. A Fed subiu os juros, mas o metal amarelo aguentou.
O ouro teve uma semana de altos e baixos. Abriu nos 4.339 dólares por onça, caiu até aos 4.235 na véspera da decisão da Reserva Federal e recuperou depois até perto dos 4.400, onde terminou a semana. A Fed subiu os juros em 25 pontos base, a primeira subida em três anos, e sinalizou que pode não ficar por aqui. Ainda assim, a descida do petróleo e das yields das obrigações do Tesouro aliviou os receios inflacionistas e devolveu algum fôlego ao metal precioso, que continua, todavia, longe dos máximos do início do ano.
A semana começou sob pressão. Os dados de inflação de Agosto, divulgados na sexta-feira anterior, mostraram preços a subir 3,4% em termos homólogos e 0,4% face ao mês anterior, o que empurrou a yield da dívida norte-americana a dez anos para os 5%. Como o ouro não paga juros, sofre quando os rendimentos das obrigações e do dinheiro sobem, e o metal acumulou três quedas diárias consecutivas, chegando aos mínimos da semana.
A decisão de quarta-feira confirmou o cenário esperado, uma subida de taxas de 25 pontos base por parte da Fed. As yields dispararam e o dólar atingiu o valor mais alto em sete semanas.
A reação, porém, foi de curta duração. O ouro recuperou à medida que as yields recuaram dos máximos de vários anos e o dólar cedeu algum terreno. Um factor decisivo foi o petróleo. A descida do crude e a própria subida de juros ajudaram a acalmar os receios inflacionistas, o que permitiu ao ouro estender os ganhos e aproximar-se dos 4.400 dólares no fecho da semana.
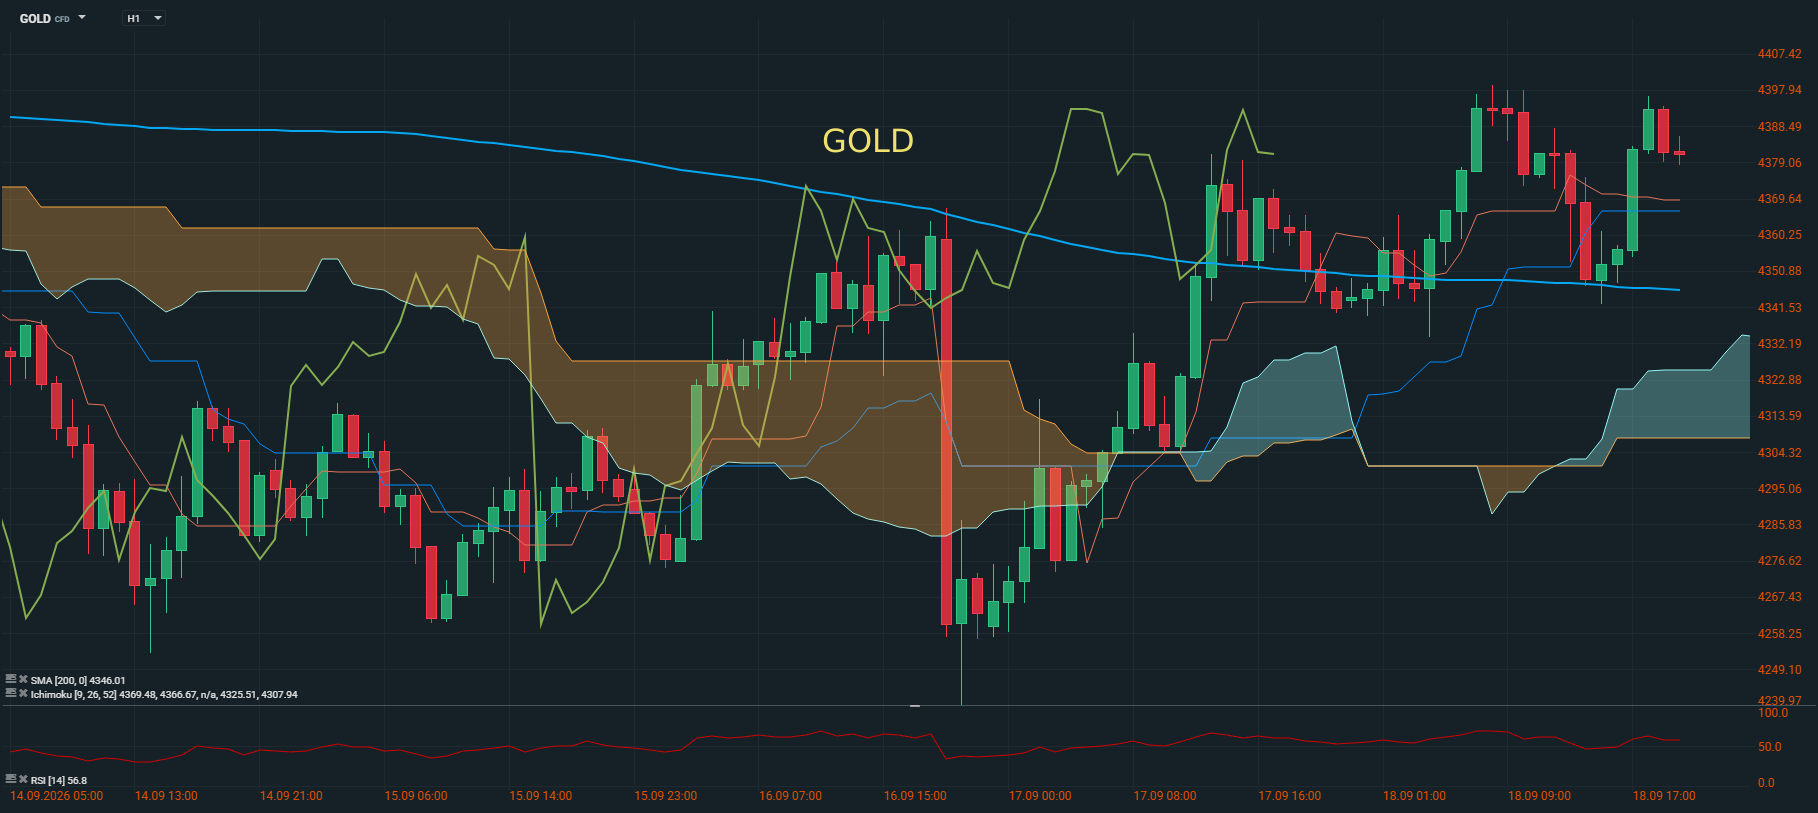 Gráfico Fonte XTB xStation 5