


A semana que começa
Petróleo, IA e Trump-Xi
Petróleo, inflação e geopolítica continuam no radar dos mercados, enquanto Trump e Xi Jinping se reúnem nos Estados Unidos, sem esquecer mais reuniões de bancos centrais e PMIs na agenda económica.
Esta semana será novamente marcada pela evolução do conflito no Médio Oriente, com particular atenção ao Estreito de Ormuz e ao Estreito de Bab al-Mandab. A manutenção das dificuldades na circulação de navios poderá continuar a pressionar os preços do petróleo e do gás, aumentando os receios de inflação e colocando pressão adicional sobre as yields das obrigações. Qualquer sinal de agravamento ou, pelo contrário, de desanuviamento do conflito terá potencial para provocar movimentos significativos nos mercados.
A geopolítica estará também no centro das atenções com a visita de Xi Jinping aos Estados Unidos e a cimeira com Donald Trump, marcada para 24 de Setembro, em Washington. As relações comerciais entre as duas maiores economias mundiais, as terras raras, a inteligência artificial e a situação no Médio Oriente estarão entre os principais temas em discussão. Os mercados estarão atentos a eventuais avanços nas negociações comerciais e ao futuro da actual trégua tarifária.
A inteligência artificial continuará igualmente em destaque, depois dos recentes receios relacionados com a segurança da tecnologia e as elevadas avaliações das empresas do sector. A própria cimeira entre Trump e Xi deverá abordar a IA, num contexto de crescente competição tecnológica entre os Estados Unidos e a China.
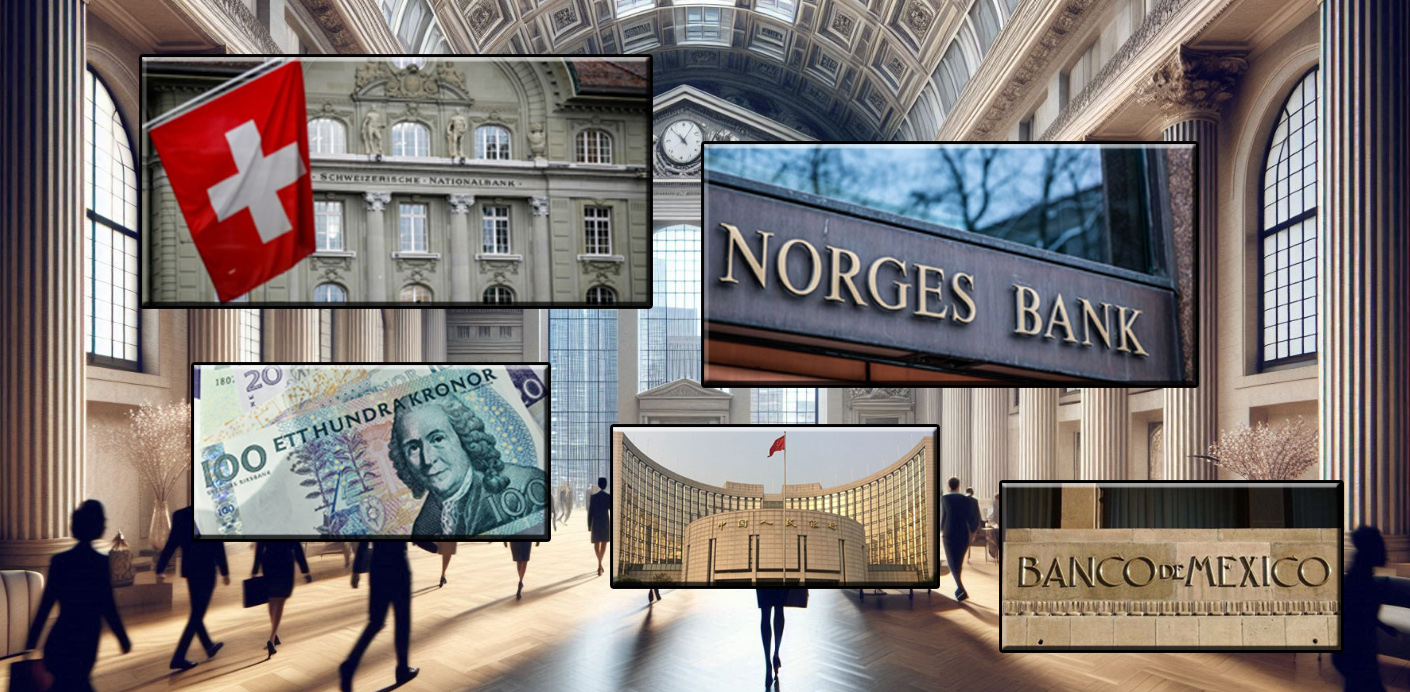
Na política monetária, a semana será marcada pelas reuniões do Norges Bank, Riksbank e Banco Nacional da Suíça, todas na quinta-feira, 24 de Setembro. Na Noruega, o mercado estará dividido entre uma nova subida dos juros e a sua manutenção, enquanto na Suécia e na Suíça a expectativa aponta para taxas inalteradas. O tom das comunicações e as novas previsões económicas poderão, contudo, ser mais importantes do que as próprias decisões.
Na agenda económica, o destaque vai para os índices PMI preliminares de Setembro, que permitirão avaliar o comportamento da actividade económica na Europa e nos Estados Unidos. Num contexto de petróleo elevado, inflação persistente e maior incerteza geopolítica, os dados poderão dar novas pistas sobre o impacto destes factores no crescimento.
Dados Económicos
Estados Unidos da América
Esta semana voltamos a ter as atenções nos dados da actividade económica privada, com a divulgação dos PMI. O consenso aponta para um abrandamento da actividade económica mas mantendo-se ainda em níveis sólidos. O PMI composto da S&P Global deverá recuar dos 56 para 55,2, com o índice manufactureiro a cair de 53,9 para 53,6 e o de serviços de 56,5 para 56.
A semana começará com o índice de actividade nacional da Fed de Chicago, onde as estimativas apontam para uma subida de -0,08 para 0,2.
Na terça-feira teremos os números semanais do emprego da ADP e ainda o índice manufactureiro da Fed de Richmond, que deverá subir de 4 para 5.
Quinta-feira é dia dos habituais números semanais de novos pedidos de subsídio de desemprego com as previsões a apontarem para uma subida dos 196 mil para 201 mil, mantendo-se perto da média de quatro semanas de 203 mil. Os números da conta corrente do segundo trimestre deverão mostrar um saldo negativo de 221 mil milhões de dólares, depois dos 227 mil milhões do período anterior. As vendas de imóveis novos de Agosto deverão mostrar um crescimento mensal de 3,2%, após a queda no mês anterior de 10,5%.
Finalmente, iremos ter os números das encomendas de bens duradouros, onde as estimativas apontam para uma redução mensal de 0,3%, após o crescimento de 1,1% do mês anterior, e onde sem os itens de transportes, deverão mostrar um aumento de 0,5%, acelerando dos 0,4% do mês de Julho. Teremos ainda os dados revistos da Universidade de Michigan, onde a confiança do consumidor deverá ser revista ligeiramente em baixo de 47,8 para 47,5.
Zona Euro
Serão também os PMI que irão ter especial atenção na Zona Euro. Os mercados esperam também algum abrandamento na confiança da actividade económica privada, mas ainda assim mantendo-se em terreno de expansão. O PMI composto deverá cair de 52 para 51,7, com a actividade de serviços a recuar de 51,6 para 51,4 e o sector manufactureiro de 52,7 para 52,6.
Momentos antes, destes dados agregados da Zona Euro, teremos os números de França e Alemanha. Em França, o PMI composto deverá mostrar uma subida de 48,5 para 49,1, com o sector de serviços a subir de 48 para 48,5 e o manufactureiro a cair de 51,1 para 50,9. Já na Alemanha, o PMI composto deverá recuar de 51,8 para 51,7, com a actividade de serviços a mostrar uma subida de 49,7 para 50 e a industrial a recuar de 54,3 para 54.
Também no foco dos mercados irá estar o índice alemão de confiança empresarial IFO, onde o consenso aponta para uma subida de 88,8 para 89,0.
A semana começa com o índice de confiança do consumidor do Eurostat, que deverá manter-se inalterado nos -16.
Na sexta-feira, na Alemanha, teremos o índice de confiança do consumidor da GfK, onde o consenso aponta para uma queda de -26,6 para -27,1.
Reino Unido
Uma semana onde serão também os dados da actividade económica privada a atrair as atenções dos mercados. As estimativas apontam para um recuo no índice PMI composto de 52,5 para 52,3, pressionado pela queda na actividade de serviços de 52,5 para 52,1, enquanto o sector manufactureiro deverá mostrar uma subida de 51,7 para 52,7.
Na terça-feira, os empréstimos líquidos ao sector público deverão mostrar uma subida dos 1,8 mil milhões de libras em Julho, para 15,4 mil milhões em Agosto, e o índice de expectativa de encomendas industriais deverá mostrar uma queda de -25 para -34.
Na quinta-feira teremos a divulgação do “CBI Realized Sales”, que deverá mostrar também um recuo dos -48 para -50.
Finalmente, na sexta-feira, teremos a divulgação do indicador de confiança do consumidor GfK, onde o consenso aponta para uma queda de -14 para -16.
Canadá
O destaque vai para os números das vendas a retalho de Julho, onde as estimativas apontam para uma redução mensal de 0,8%, após o aumento de 0,6% registado em Junho. Sem vendas automóveis, a queda deverá ser de 0,5%.
Japão
Uma semana de feriados onde também por aqui serão os dados da actividade económica que estarão em destaque.
O consenso aponta para que o PMI composto mostre uma subida de 53,5 para 54, com a actividade de serviços a subir de 52,5 para 52,7 e a industrial de 54,9 para 55.
Austrália
Esta semana, as atenções estarão especialmente voltadas para os dados do emprego, que fecham a agenda económica da semana. A taxa de desemprego deverá manter-se nos 4,5%, tal como a taxa de participação nos 66,9%. As estimativas apontam para que a variação de emprego mostre um aumento de 20 mil postos de trabalho, após a queda anterior de 15,8 mil.
Iremos ter também dados da actividade económica privada que, segundo o consenso, deverão mostrar um arrefecimento, com o PMI composto a cair de 52,7 para 52, onde o PMI manufactureiro recua de 52 para 51,7 e o de serviços de 53,2 para 52,5.
Bancos Centrais
O Banco Nacional da Suíça (BNS)
O banco central suíço reúne-se na próxima quinta-feira, 24 de Setembro, para a sua terceira avaliação trimestral de política monetária do ano. Com a taxa directora actualmente em 0%, o mercado espera que o banco central mantenha os juros inalterados, numa decisão em que a evolução do franco suíço deverá voltar a assumir particular importância.
Na última reunião, em Junho, o BNS manteve a taxa em 0% e reforçou a sua disponibilidade para intervir no mercado cambial caso se verificasse uma valorização rápida e excessiva do franco. A preocupação prende-se com o impacto que uma moeda demasiado forte poderá ter sobre a inflação, mas também sobre a competitividade da economia suíça.
Desde então, o enquadramento internacional tornou-se ainda mais complexo. O aumento dos preços da energia associado ao conflito no Médio Oriente voltou a colocar pressão sobre a inflação em várias economias, embora um franco forte tenha contribuído para limitar esse impacto na Suíça. Na avaliação de Junho, o BNS previa uma inflação média de apenas 0,6% em 2026, 0,6% em 2027 e 0,7% em 2028, assumindo a manutenção da taxa directora em 0%.
O Norges Bank
A taxa directora do banco central norueguês encontra-se actualmente em 4,25%, depois de ter sido mantida em Agosto, e a nova decisão será acompanhada pela publicação do Monetary Policy Report e de novas previsões económicas.
Na reunião de Agosto, o banco central optou por manter os juros em 4,25%, reconhecendo que a inflação tinha desacelerado mais do que o esperado durante o Verão. Ainda assim, considerou prematuro concluir que as perspectivas de inflação se tinham alterado de forma significativa e manteve a avaliação de que uma política monetária restritiva continua necessária.
Os dados mais recentes mostram precisamente essa tensão. Em Julho, a inflação medida pelo CPI situou-se em 3,0%, enquanto o CPI-ATE, que exclui energia e efeitos fiscais, ficou em 2,7%. Embora estes valores representem uma melhoria, continuam acima do objectivo de 2% do Norges Bank.
Ao mesmo tempo, a economia norueguesa apresenta sinais de menor dinamismo. A utilização da capacidade produtiva tem vindo a aproximar-se de níveis normais, o desemprego permanece relativamente estável e a actividade no sector da construção continua fraca. O banco central terá, por isso, de equilibrar o risco de manter uma política demasiado restritiva com o risco de permitir que a inflação permaneça elevada durante demasiado tempo.
O novo contexto internacional acrescenta outra variável. A subida dos preços da energia e a incerteza associada ao conflito no Médio Oriente podem dificultar a descida da inflação, embora a Noruega também beneficie directamente de preços elevados do petróleo e do gás.
A grande questão para os mercados será, assim, o novo trajecto das taxas de juro. Em Junho, o Norges Bank tinha indicado que poderia ser necessário voltar a subir os juros numa das reuniões seguintes. Em Agosto, porém, a descida da inflação levou o banco central a adoptar uma postura mais cautelosa.
A decisão de Setembro deverá, por isso, ser analisada sobretudo através das novas previsões e da indicação sobre o futuro da taxa directora. Qualquer sinal de que o banco central mantém a possibilidade de nova subida poderá continuar a dar suporte à coroa norueguesa, enquanto uma revisão significativa em baixa do trajecto dos juros poderá ter o efeito contrário.
O Riksbank
O mercado espera que o banco central sueco, na reunião desta semana, mantenha a taxa directora em 1,75%. Depois dos cortes realizados anteriormente, o banco central deverá manter uma postura prudente perante uma inflação ainda muito baixa, mas também perante os riscos de uma eventual recuperação dos preços.
A inflação medida pelo CPIF ficou em apenas 0,7% em Agosto, muito abaixo do objectivo de 2%, enquanto a economia sueca continua a revelar sinais de fragilidade e o desemprego permanece elevado.
Apesar da reduzida inflação, o Riksbank tem evitado sinalizar novos cortes, perante a possibilidade das pressões inflacionistas voltarem a aumentar. A subida dos preços da energia e a incerteza internacional constituem riscos adicionais.
Assim, mais do que a decisão sobre os juros, os mercados estarão atentos ao tom da comunicação e às novas previsões económicas. Para a coroa sueca, qualquer alteração nas expectativas sobre o próximo passo da política monetária poderá ser determinante.
O Banco Popular da China
Na China, o banco central deverá manter inalteradas as Loan Prime Rates (LPR) a um e cinco anos, em 3% e 3,5%, respectivamente, pelo 16.º mês consecutivo. As autoridades continuam a privilegiar medidas direccionadas para apoiar sectores específicos da economia, em detrimento de uma flexibilização monetária mais generalizada.
O Banco do México
O Banxico reúne-se esta semana, com o mercado a esperar a manutenção da taxa directora em 6,50%. O banco central mexicano mantém os juros neste nível desde Junho, depois de ter encerrado um ciclo de descidas iniciado em 2024.
A inflação tem vindo a desacelerar, tendo recuado para 3,12% em Julho, o nível mais baixo em mais de seis anos. Ainda assim, as pressões sobre os preços dos serviços continuam a justificar alguma prudência por parte do banco central.
A recente subida das taxas pela Fed acrescenta uma nova variável, ao reduzir o diferencial de juros entre os dois países. Para o peso mexicano, a duração da pausa do Banxico e a evolução desse diferencial deverão continuar a ser factores importantes.
Assim, mais do que a decisão, que deverá confirmar a manutenção dos juros, o foco estará no tom da comunicação e em eventuais sinais sobre a duração da actual pausa na política monetária.