


Semana Revista
Petróleo e juros testam mercados globais
A semana ficou marcada pela cimeira Trump-Xi, por PMIs surpreendentemente fortes, máximos das yields e nova volatilidade no petróleo. Quatro bancos centrais deram sinais diferentes sobre os próximos juros.
Esta semana, os mercados financeiros globais foram confrontados com uma combinação pouco confortável: actividade económica mais forte do que o esperado, custos energéticos elevados e taxas de juro que poderão permanecer altas durante mais tempo. A cimeira entre Donald Trump e Xi Jinping prolongou a trégua comercial entre Washington e Pequim, mas não produziu avanços decisivos nas matérias mais sensíveis. Na Europa e nos Estados Unidos, os PMI surpreenderam pela positiva, reforçando a preocupação com a inflação. Ao mesmo tempo, as yields das obrigações soberanas atingiram máximos de vários anos, enquanto o petróleo continuou a reagir violentamente às notícias sobre o conflito entre os EUA e o Irão.
Trump e Xi prolongam a trégua, mas deixam os grandes diferendos por resolver
Xi Jinping esteve nos Estados Unidos entre 23 e 25 de Setembro, culminando numa reunião com Donald Trump na Casa Branca a 24 de Setembro. O resultado mais concreto foi a extensão por dois meses da actual trégua comercial, dando a Washington e Pequim mais tempo para negociar. Mas não houve avanços decisivos em matérias como inteligência artificial, Taiwan, minerais críticos ou outras questões estratégicas. A Reuters descreveu a cimeira como muito simbólica, mas com poucos resultados substantivos.
Para os mercados, a importância está sobretudo naquilo que não aconteceu: não houve uma nova escalada tarifária imediata entre as duas maiores economias mundiais. Isso reduz, no curto prazo, o risco de novo choque sobre cadeias de abastecimento, comércio e inflação. Ainda assim, a extensão é temporária. O principal ponto a acompanhar será agora a negociação durante os próximos dois meses e a evolução dos diferendos tecnológicos e comerciais.
PMI surpreendem na Zona Euro e nos EUA
Os PMI de Setembro produziram uma das mensagens económicas mais importantes da semana. Na Zona Euro, o índice composto da S&P Global subiu de 52,0 para 53,1 pontos, quando uma sondagem da Reuters apontava para uma descida para 51,7. Foi o melhor resultado desde Abril de 2023. O PMI dos serviços subiu de 51,6 para 53,0, enquanto a produção industrial também continuou a expandir-se.
Nos EUA, a surpresa foi ainda maior: o PMI composto passou de 56,0 para 58,4, máximo desde Julho de 2021. A indústria subiu para 57,0 e os serviços para 58,7. A S&P Global registou também o crescimento do emprego mais forte em mais de quatro anos e uma aceleração dos custos para perto de máximos de quatro anos.
A combinação é importante porque significa que a actividade não está a responder ao choque energético com a fraqueza que alguns investidores poderiam esperar. Ao mesmo tempo, custos mais elevados dificultam uma descida rápida da inflação. Nos EUA, o resultado contribuiu para a subida das yields e do dólar. Na Europa, reforçou as expectativas de que o BCE poderá manter uma política restritiva durante mais tempo.
As yields atingem máximos e tornam-se um problema para as bolsas
O mercado obrigacionista foi uma das principais fontes de tensão da semana. Na quarta-feira, a yield da Treasury norte-americana a 10 anos atingiu o nível mais elevado desde 2007. No dia seguinte, a pressão aumentou: a yield a 30 anos ultrapassou níveis não vistos desde 2004 e, na sessão de 25 de Setembro, a referência a 10 anos superou os 5,22%.
Não foi apenas um movimento norte-americano. As yields japonesas também dispararam, com a obrigação a 10 anos a atingir 3,075%, máximo desde Agosto de 1996. A subida global reflectiu vários factores: actividade económica forte, petróleo caro, receios de inflação persistente e preocupações com o nível da despesa pública e da dívida.
Petróleo continua preso entre guerra e esperança de diplomacia
O petróleo foi particularmente volátil. No início da semana, o Brent caiu mais de 3%, para 100,34 dólares, à medida que aumentavam as expectativas de negociações entre Washington e Teerão e surgiam sinais de recuperação das exportações sauditas. A Arábia Saudita retomou entretanto a operação do oleoduto East-West, embora a recuperação da capacidade total possa demorar semanas.
Mas a melhoria foi frágil. O Brent voltou a negociar em alta e chegou a atingir 106,50 dólares, antes de recuar, perante a ausência de progressos claros nas negociações EUA-Irão. No final da semana, fontes citadas pela Reuters indicaram que Washington e Teerão discutiam um possível acordo faseado que poderia envolver a reabertura do estreito de Ormuz.
Bancos Centrais
Quatro bancos centrais, quatro sinais diferentes para os mercados
As decisões do BNS, Norges Bank, Riksbank e Banco do México mostram uma política monetária cada vez mais diferenciada. Enquanto a Suíça mantém os juros em zero, a Noruega voltou a subir as taxas e a Suécia prepara o regresso do aperto monetário. No México, a inflação aconselha prudência e mantém em aberto o rumo das próximas decisões.
O Banco Nacional Suíço manteve a taxa directora em 0% a 24 de Setembro, exactamente como era esperado. A inflação suíça passou de 0,6% em Maio para 0,8% em Agosto, sobretudo devido aos preços dos produtos energéticos, mas continua baixa em comparação com outras economias desenvolvidas, com o banco a prever uma inflação média de 0,7% em 2026 e 0,8% em 2027 e 2028. O BNS considera que o crescimento suíço deverá situar-se entre 1,5% e 2% este ano, antes de abrandar para cerca de 1,5% em 2027.
A novidade mais relevante para os mercados cambiais esteve na comunicação. O banco reiterou que está disposto a intervir no mercado cambial para assegurar condições monetárias adequadas. A referência tornou-se particularmente importante depois do enfraquecimento recente do franco. A expectativa dominante é de manutenção dos juros em 0% durante algum tempo.
Norges Bank: O banco central norueguês foi o mais restritivo entre as quatro instituições, ao subir a taxa directora em 25 pontos-base, para 4,50%. A decisão estava longe de ser consensual entre os economistas: numa sondagem efectuada pela Reuters, 16 dos 28 analistas consultados esperavam esta subida, enquanto 12 antecipavam a manutenção da taxa. A decisão reflecte uma inflação ainda demasiado elevada, apesar de alguns sinais de abrandamento. A inflação subjacente tinha descido para 3,0% em Agosto, abaixo dos 3,3% previstos pelo banco central, mas continuava acima do objectivo. O Norges Bank admite uma nova subida se as pressões sobre os preços persistirem, mas prevê que os juros permaneçam próximos dos níveis actuais durante algum tempo, antes de iniciarem uma descida gradual. A instituição espera que a inflação regresse aos 2% em 2029, enquanto a economia deverá perder algum dinamismo. Para os mercados, a reunião reforça a perspectiva de taxas elevadas durante mais tempo.
Riksbank: O banco central sueco manteve a taxa em 1,75%, em linha com as previsões da grande maioria dos analistas, mas enviou um sinal mais restritivo para os próximos meses. A recuperação económica está a revelar-se mais forte do que o previsto e o Riksbank considera provável que as taxas comecem a subir ainda este ano, caso o cenário actual se mantenha. A nova previsão aponta para uma taxa média de 1,85% no quarto trimestre de 2026, contra 1,82% na previsão anterior, e 2,07% no primeiro trimestre de 2027, contra 1,89%. O banco reviu também em alta a previsão de crescimento do PIB para este ano, para 2,8%.
Banco do México: O Banxico manteve a taxa de referência em 6,50%, em linha com as expectativas. A inflação geral subiu recentemente para 3,42%, embora a inflação subjacente tenha continuado a descer, para 3,79%. O banco mantém a previsão de convergência da inflação para a meta de 3% no quarto trimestre de 2027. A principal alteração esteve na comunicação: o Banxico deixou de afirmar que seria apropriado manter a taxa no nível actual e passou a sublinhar que as próximas decisões dependerão dos dados. Para os investidores, isto significa que a evolução da inflação, do peso mexicano e da actividade económica será determinante para perceber se a actual pausa nos juros poderá dar lugar a novos cortes.
Dados Económicos
Nos Estados Unidos, o destaque da semana esteve nos dados da actividade económica privada que superaram as expectativas, com o índice composto a subir para 58,4, face aos 56,0 de Agosto. O sector da indústria transformadora apresentou um aumento, passando de 53,9 para 57,0, com um aumento de novas encomendas, produção e emprego, enquanto o sector dos serviços atingiu os 58,7, contra 56,5 no mês anterior.
A semana começou com o índice de actividade nacional da Fed de Chicago, com o dado de Julho revisto em alta para 0,08, caindo em Agosto para -0,04, face a 0,02 estimado pelo mercado.
Na terça-feira tivemos os números semanais do emprego da ADP que mostraram uma subida para 20.000, dos 16.250 da semana anterior e o índice manufactureiro da Fed de Richmond caiu inesperadamente de 4 para -2, face aos 5 estimados.
Quinta-feira foi dia dos habituais números semanais de novos pedidos de subsídio de desemprego, que caíram dos 198 mil da semana anterior para 197 mil, com a média de quatro semanas a cair para 202,25 mil. Tivemos também os números da conta corrente do segundo trimestre que mostraram um saldo negativo de 246 mil milhões de dólares, abaixo dos 255 mil milhões estimados, e ainda as vendas de imóveis novos de Agosto que mostraram um crescimento mensal de 6,4%, bem acima dos 3,2% esperados e após a queda no mês anterior, revista em baixo, de 4,3%.
A semana terminou com os números de Agosto das encomendas de bens duradouros, que mostraram uma estabilização, face a uma queda esperada, onde sem os itens de transportes aumentaram 0,3%, uma subida menor do que a estimada de 0,5%, com o crescimento do mês anterior a ser revisto em alta para 0,7%. Tivemos ainda os dados revistos da Universidade de Michigan, com o índice de confiança do consumidor a ser revisto em alta de 47,8 para 48,1.
Na Zona do Euro foram também os PMIs que estiveram no centro das atenções. Quando o consenso apontava para um abrandamento na economia, eis que os números contrariaram essas expectativas. O índice composto subiu de 52 para 53,1, face a 51,7 esperado, impulsionado especialmente pela actividade de serviços que subiu de 51,6 para 53, e com o PMI da indústria se manteve estável nos 52,7.
Alguns minutos antes, os dados individuais em França e na Alemanha já faziam adivinhar a possibilidade deste desfecho. Em França, o PMI composto tinha mostrado uma subida de 48,5 para 51,2, bem acima dos 49,1 esperados, com o sector de serviços a subir de 48 para 51,4, com o manufactureiro a cair de 51,1 para 50,3. Na Alemanha, o PMI composto subia de 51,8 para 53,8, com a actividade de serviços a mostrar uma subida de 49,7 para 52,9 e com a industrial a recuar de 54,3 para 53,8.
Também a surpreender os mercados pela positiva esteve a divulgação do índice alemão de confiança empresarial IFO que mostrou uma subida de 88,8 para 89,9, ficando acima dos esperados 89,0.
A semana começou com a divulgação do índice de confiança do consumidor do Eurostat que mostrou uma queda de -16 para -17 e terminou na Alemanha com o índice de confiança do consumidor da GfK que caiu de -26,8 para -30,6, tendo ficado bem abaixo dos -27,1 esperados pelo mercado.
No Reino Unido, os dados da actividade económica estiveram também na mira dos mercados, mas, contrariamente aos EUA e Zona Euro, ficaram abaixo das estimativas dos mercados. O índice PMI composto da S&P Global caiu de 52,5 para 51,7, ficando abaixo do consenso de 52,0, com a actividade de serviços a cair de 52,5 para 51,7, mas com o índice manufactureiro a subir de 51,7 para 52.
Tivemos os números dos empréstimos líquidos ao sector público que mostraram uma subida dos 2 mil milhões de libras em Julho, para 18,3 mil milhões em Agosto, acima dos 15,4 mil milhões estimados.
O índice de expectativa de encomendas industriais mostrou uma subida inesperada para -9, contra uma queda esperada de -25 para -34, enquanto o índice CBI Realized Sales caiu inesperadamente de -48 para -55.
No último dia da semana tivemos ainda e a divulgação do índice de confiança do consumidor GfK, que superou os -16 apontados pelo consenso, subindo de -14 para -13.
No Canadá tivemos os números das vendas a retalho de Julho que mostraram uma redução mensal de 0,7%, ainda assim melhor que a de 0,8% prevista, após o aumento de 0,6% registado em Junho. Sem vendas automóveis, a queda foi maior do que o esperado de 0,7%.
No Japão, numa semana curta, plena de feriados, as atenções foram para os dados da actividade económica, que desiludiram os mercados. O PMI composto caiu de 53,5 para 52,5, face a um consenso que apontava para uma subida para 54, onde tanto a actividade de serviços como a industrial recuaram. O índice manufactureiro caiu de 54,9 para 54,1 e o de serviços de 52,5 para 51,6.
Na Austrália as atenções foram especialmente para os dados do emprego. A taxa de desemprego subiu inesperadamente de 4,5% para 4,6%,mas com a taxa de participação a aumentar dos 66,9% para 67,1%. O número de postos de trabalho em Agosto aumentou em 39,5 mil, bem acima dos 20 mil estimados e após a queda anterior de 15,9 mil, com um aumento de 45,8 mil empregos a tempo parcial e uma perda de 6,3 mil empregos a tempo inteiro.
Tivemos também os dados da actividade económica privada que mostraram um arrefecimento maior do que o esperado. O PMI composto caiu de 52,7 para 50,8 (face a 52), com o PMI manufactureiro a cair de 52 para 49,3 (contra 51,7 estimados) e o de serviços de 53,2 para 51,4 (face a 52,5).
Mercados accionistas
Bolsas sobem, mas juros e petróleo mantêm pressão
Esta semana terminou com ganhos nas principais bolsas mundiais, mas o movimento foi menos linear do que os índices sugerem. Nos Estados Unidos, a recuperação das acções tecnológicas e o entusiasmo em torno da inteligência artificial deram ao Nasdaq uma vantagem clara sobre o Dow Jones, enquanto na Europa os mercados beneficiaram sobretudo da descida temporária do petróleo e da recuperação dos sectores tecnológico e financeiro. Ao mesmo tempo, o mercado obrigacionista voltou a colocar um travão ao optimismo: as yields das Treasuries de longo prazo atingiram máximos de várias décadas e a yield do Bund a dez anos ultrapassou os 3,6% durante a semana. O petróleo, por seu lado, voltou a aproximar-se dos 107 dólares, reavivando as preocupações com a inflação.
A subida das yields foi o principal contraponto à recuperação das bolsas. Na quinta-feira, a yield da Treasury norte-americana a 30 anos atingiu o nível mais elevado desde 2004. A pressão estendeu-se à Alemanha: a yield do Bund a dez anos chegou a ultrapassar 3,6%, o nível mais elevado em 17 anos. O mercado atribuiu o movimento a uma combinação de custos energéticos elevados, crescimento económico resistente e preocupações com o aumento da despesa pública, factores que podem manter a inflação elevada durante mais tempo.
Durante esta semana, o mercado passou também a dar maior atenção à possibilidade de novos ajustamentos das taxas.
Declarações de responsáveis da Fed reforçaram a ideia de que a inflação ainda constitui um risco e que a política monetária não pode assumir antecipadamente que o ciclo de aperto terminou.
Na Zona Euro, o BCE enfrenta uma dificuldade semelhante. Durante a semana, as declarações de responsáveis do BCE voltaram a sublinhar os riscos associados aos preços da energia.
A mensagem para as bolsas é importante: nem a Fed nem o BCE anunciaram uma nova subida de juros durante esta semana, mas a possibilidade de taxas elevadas durante mais tempo ganhou peso. Isso ajuda a explicar a subida das yields e limita o espaço para uma expansão adicional das avaliações, sobretudo nas empresas tecnológicas de múltiplos elevados.
O petróleo não ajuda o cenário de taxas mais elevadas. O Brent continua acima dos 100 dólares, aumenta os custos de energia e transporte, pressiona a inflação e pode obrigar os bancos centrais a manter uma política monetária mais restritiva. É precisamente essa sequência que os mercados começaram a descontar.
A diferença entre regiões foi significativa.
Na Ásia, o Nikkei ganhou 2,07% e o Kospi 2,71%, beneficiando da recuperação das empresas tecnológicas e dos semicondutores. O Nikkei terminou a sexta-feira com uma subida de 1,3% na sessão, enquanto empresas como Tokyo Electron e outros títulos ligados à cadeia de semicondutores estiveram entre os principais motores do mercado japonês.
A China e Hong Kong tiveram um comportamento diferente, com o Shanghai Composite a recuar 0,60%, o Shenzhen Composite 1,51% e o Hang Seng 0,97%. A diferença reflecte, em parte, uma exposição distinta ao tema da inteligência artificial e dos semicondutores e a maior sensibilidade dos mercados chineses às perspectivas económicas internas e às relações comerciais com os Estados Unidos. Ao mesmo tempo, a expectativa em torno do encontro entre Donald Trump e Xi Jinping ajudou a limitar alguns riscos comerciais, sem eliminar as incertezas.
Na Europa, os ganhos foram mais moderados. O Euro Stoxx 50 avançou 0,99%, o DAX 0,36%, o CAC 40 0,16% e o FTSE 100 0,34%. A recuperação começou com a forte subida de segunda-feira, quando a queda do petróleo reduziu temporariamente os receios sobre a inflação e os sectores tecnológico e bancário ganharam força. A tecnologia europeia acompanhou a recuperação do Nasdaq, enquanto a banca beneficiou da perspectiva de taxas de juro mais elevadas.
O PSI destacou-se com uma valorização semanal de 1,70%. O comportamento do índice português deve, contudo, ser interpretado tendo em conta a sua composição, mais concentrada em banca, energia, utilities e algumas empresas industriais, e menos exposta às grandes tecnológicas que dominaram parte da subida norte-americana.
Nos Estados Unidos, a diferença entre índices foi particularmente reveladora. O Dow Jones ganhou apenas 0,28%, enquanto o S&P 500 avançou 1,22% e o Nasdaq 2,06%. A divergência reflecte a importância crescente do tema da inteligência artificial na formação do sentimento. Logo na segunda-feira, o Nasdaq atingiu um novo máximo de fecho, com AMD a subir cerca de 10%, a ultrapassar temporariamente uma capitalização bolsista de 1 bilião de dólares, e Intel e Arm a registarem ganhos superiores a 12%. O índice de semicondutores avançou esta semana 6,3%.
No conjunto, a semana mostrou duas forças em sentidos opostos. De um lado, a recuperação das acções tecnológicas, alimentada pelas perspectivas de investimento e monetização da inteligência artificial, sustentou os principais índices accionistas. Do outro, a subida das yields, a possibilidade de uma política monetária mais restritiva e o regresso do petróleo para perto dos 107 dólares limitaram a amplitude da recuperação. Para a próxima semana, a evolução das bolsas continuará particularmente dependente da trajectória das yields norte-americanas e alemãs, das expectativas para a política da Fed e do BCE e da evolução do petróleo e dos riscos de abastecimento no Médio Oriente. A questão central será perceber se o entusiasmo em torno dos lucros e do investimento em IA consegue continuar a compensar o impacto de um custo de capital mais elevado.
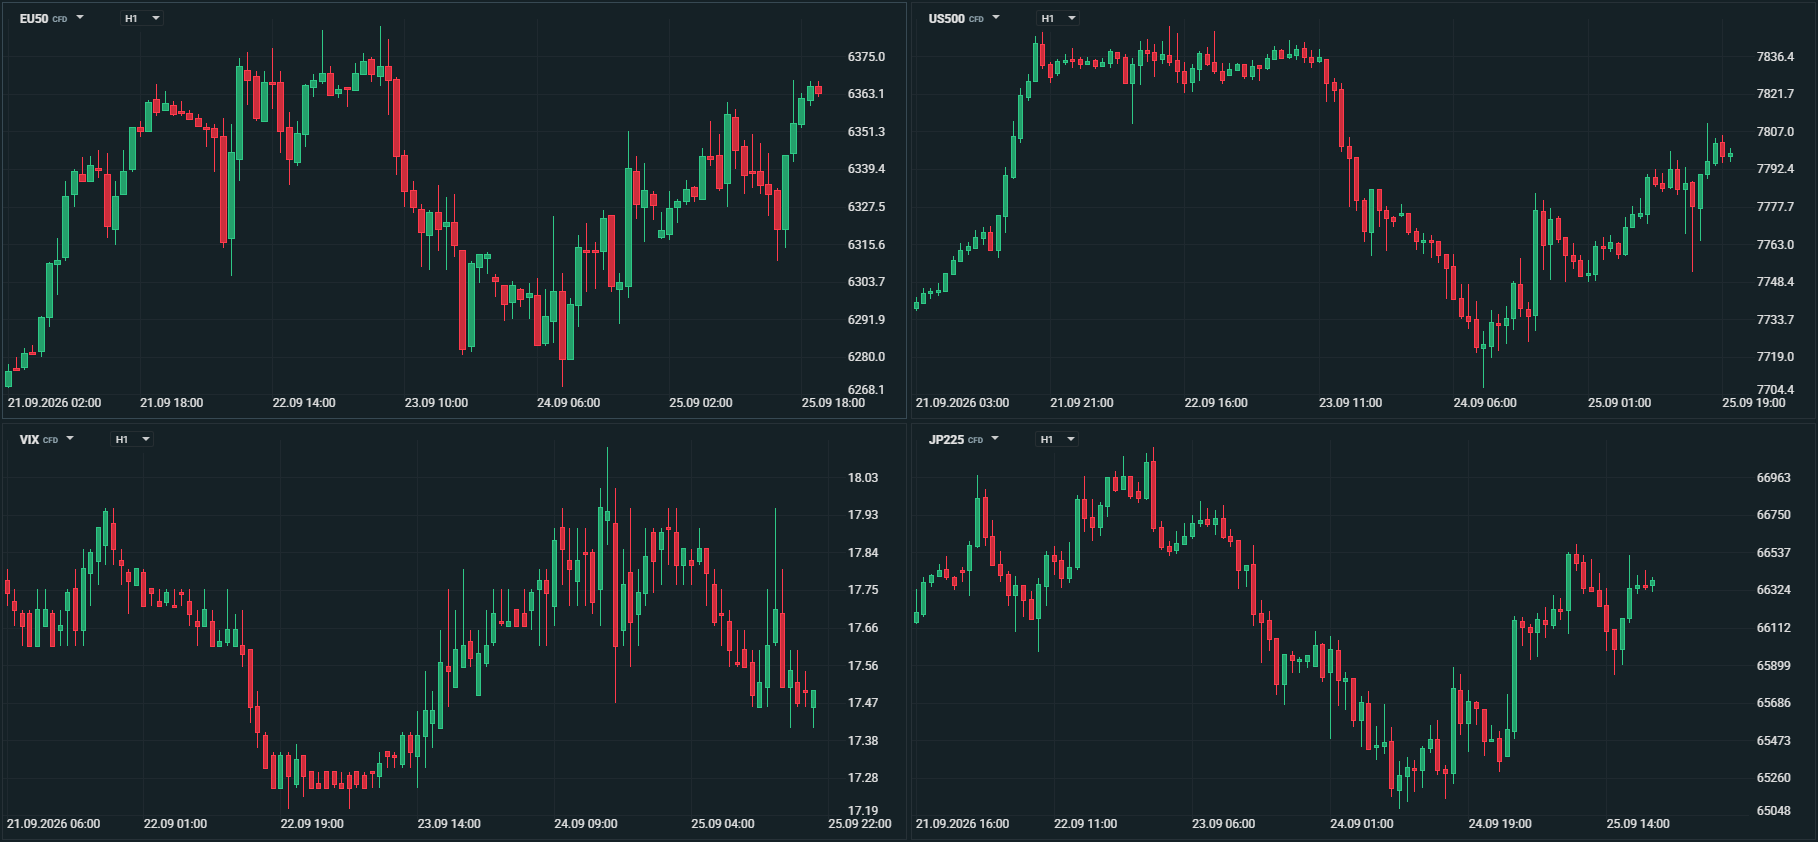 Gráfico Fonte XTB xStation 5
Mercado cambial
Dólar ganha força com juros e petróleo
O mercado cambial terminou a semana sob o domínio do dólar, apoiado pela subida das yields norte-americanas e pelo reforço das expectativas de que a Reserva Federal poderá manter uma política monetária restritiva durante mais tempo. O euro e a libra perderam terreno contra a moeda norte-americana, enquanto o iene continuou pressionado apesar da recente subida dos juros pelo Banco do Japão. O franco suíço também enfraqueceu, num contexto em que o SNB manteve a taxa em zero. A subida do petróleo e a incerteza em torno do conflito no Médio Oriente acrescentaram volatilidade ao mercado, ao mesmo tempo que decisões de bancos centrais como o Norges Bank e o Riksbank não produziram impacto nas respectivas moedas.
O dólar foi a principal moeda de suporte durante a semana. O índice do dólar atingiu 101 pontos e aproximou-se de máximos de dois meses, quando a subida das yields das Treasuries e comentários de responsáveis da Fed reforçaram as expectativas de novas subidas dos juros. O dólar beneficiou também de dados económicos norte-americanos sólidos: PMIs em máximos dos últimos cinco anos e os pedidos semanais de subsídio de desemprego caíram para 197 mil, abaixo dos 201 mil esperados. A combinação de inflação ainda elevada, actividade económica resistente e possibilidade de novas subidas das taxas tornou o dólar relativamente mais atractivo.
O euro terminou a semana sob pressão. O EUR/USD fechou a sexta-feira em torno de 1,1390 dólares, contra 1,1484 dólares no fecho de 18 de Setembro, uma queda de aproximadamente 0,8%. O movimento reflectiu sobretudo a valorização do dólar e a diferença entre as expectativas de política monetária dos dois lados do Atlântico.
O euro foi também afectado pela subida dos preços da energia. Um petróleo mais caro representa um risco inflacionista para a Zona Euro, mas também aumenta o risco de enfraquecimento da actividade económica, criando uma combinação difícil para o BCE. Por isso, a reacção do euro não depende apenas da expectativa de juros mais altos: depende da forma como o mercado avalia o equilíbrio entre inflação e crescimento.
A libra teve um comportamento ainda mais fraco. O GBP/USD passou de 1,3395 dólares no fecho de 18 de Setembro para cerca de 1,3250 dólares no fecho desta semana, uma desvalorização próxima de 1,1%. A libra chegou a negociar na quinta-feira perto de mínimos de quase três meses. A moeda britânica foi penalizada pela força do dólar, mas também pelo aumento de volatilidade nos mercados financeiros.
O iene permaneceu vulnerável, apesar de o Banco do Japão ter elevado a sua taxa para 1,25% na sexta-feira anterior. O USD/JPY terminou a semana nos 157,25 ienes, contra 156,89 no fecho de 18 de Setembro, uma subida de aproximadamente 0,9% do par, equivalente a uma desvalorização do iene face ao dólar. A decisão do BoJ não produziu o efeito esperado sobre a moeda porque dois membros votaram contra a subida e a comunicação do banco central não foi considerada suficientemente restritiva. Durante a semana, a possibilidade de intervenção cambial japonesa voltou a ser um factor importante.
Na sexta-feira, o ministro das Finanças japonês disse que Donald Trump manifestara preocupação com a fraqueza do iene durante uma reunião com a primeira-ministra Sanae Takaichi. A declaração aumentou a atenção sobre o risco de uma intervenção.
O franco suíço também perdeu terreno contra o dólar. O USD/CHF passou de cerca de 0,8168 no final de 18 de Setembro para aproximadamente, 0,8300 na sexta-feira, uma subida de cerca de 1,5%. É, entre os principais pares analisados, o movimento semanal de maior amplitude. A subida reflectiu sobretudo a força do dólar e a decisão do Banco Nacional Suíço de manter a taxa directora em 0%. A decisão era esperada, mas o mercado prestou especial atenção à linguagem mais dovish de Martin Schlegel.
Nos mercados emergentes, o peso mexicano terminou a semana pressionado pela subida do dólar e das yields obrigacionistas. O Banxico manteve a taxa em 6,50% na quinta-feira, por unanimidade, e deixou claro que a política mexicana não terá de reagir mecanicamente aos movimentos da Fed. Ao mesmo tempo, a inflação da primeira quinzena de Setembro acelerou para 3,42%, contra 3,26% no final de Agosto.
O peso mexicano foi a moeda que mais perdeu esta semana, caindo face ao dólar cerca de 2,6% e de 1,8% face ao euro. O USD/MXN que começou a semana a 17,22, terminou em torno de 17,70.
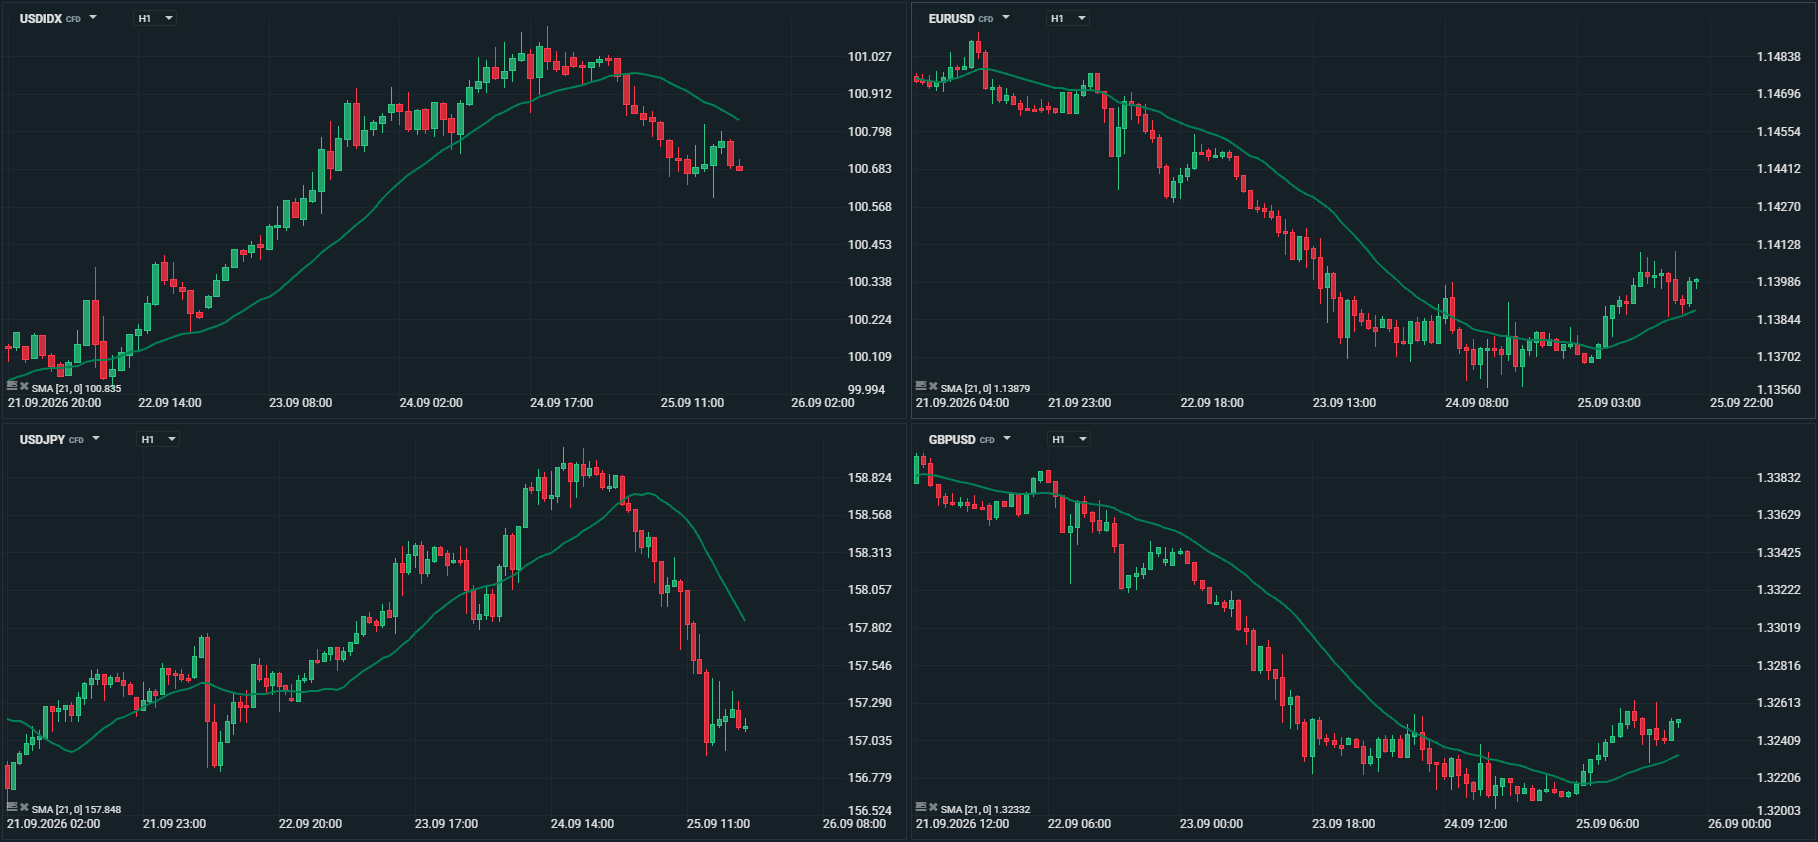 Gráfico Fonte XTB xStation 5
Commodities
No petróleo, o Brent terminou a semana praticamente inalterado, enquanto o WTI recuou cerca de 4%, com os preços a revelarem uma divergência pouco habitual. Na sexta-feira, ao fecho, o Brent negociava perto de $104,50 por barril e o WTI junto dos $92,50. O movimento reflectiu sobretudo a evolução do risco de oferta no Médio Oriente: os ataques dos Houthis contra infra-estruturas sauditas voltaram a elevar os receios de interrupções, mas as perspectivas de uma trégua entre os EUA e o Irão limitaram o prémio geopolítico. A forte queda do WTI esteve ainda associada ao risco de uma eventual proibição norte-americana das exportações de diesel, acentuando o desconto face ao Brent.
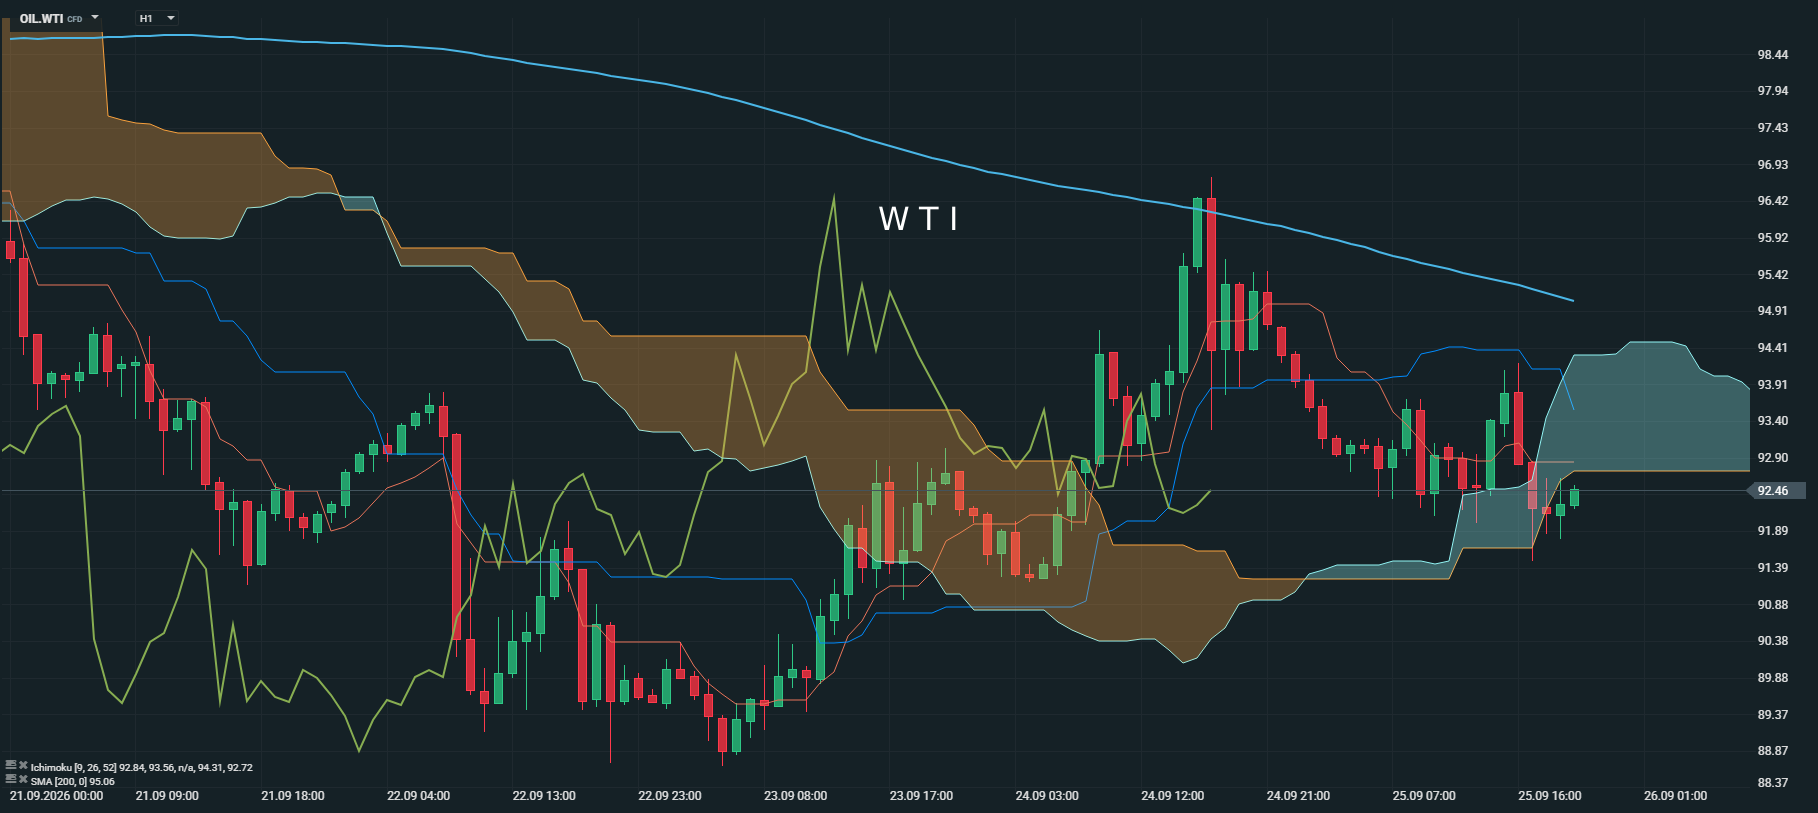 Gráfico Fonte XTB xStation 5
O ouro recuou esta semana cerca de 2,3%, depois de ter iniciado o período ainda próximo dos $4.400 (4.380) por onça, com a correcção a levá-lo para mínimos de cerca de uma semana. A subida das yields norte-americanas, o reforço das expectativas de novas subidas de juros pela Fed e a consequente valorização do dólar foram os principais factores de pressão, reduzindo a atractividade de um activo que não gera rendimento. As declarações de responsáveis da Fed sobre a necessidade de manter uma política restritiva para conter a inflação reforçaram este movimento. O contexto geopolítico continuou a oferecer algum suporte, mas não foi suficiente para compensar o impacto das taxas e do dólar.
br>
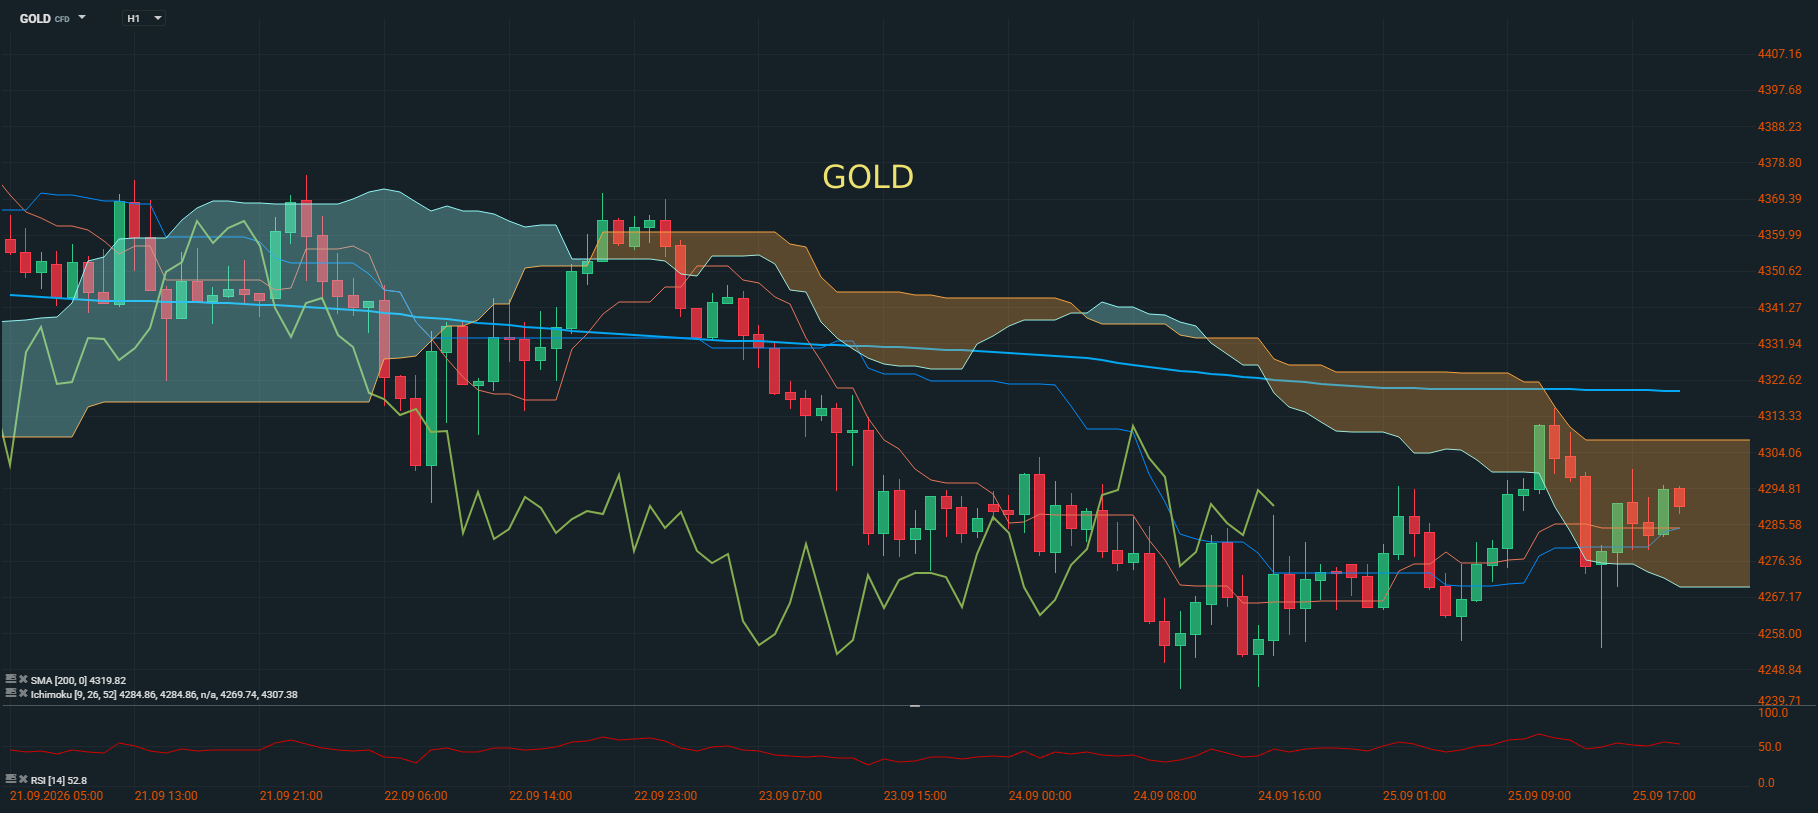 Gráfico Fonte XTB xStation 5