


A semana que começa
Emprego, inflação e juros
Petróleo e yields continuam sob pressão, enquanto Fed, BCE e RBA entram no radar. PCE, emprego nos EUA e inflação da Zona Euro serão os principais testes para as expectativas de juros.
Entre geopolítica, energia, inflação e decisões dos bancos centrais, a semana promete ser decisiva para as expectativas de juros e para a direcção dos mercados financeiros.
A última semana de Setembro arranca com os mercados ainda condicionados pela guerra entre os Estados Unidos e o Irão. A diplomacia continua em aberto, mas a Reuters noticiou a 26 de Setembro que Teerão aguardava uma resposta oficial de Washington a uma proposta para reabrir o Estreito de Ormuz e pôr fim às hostilidades. O risco de nova escalada continuará, por isso, a ser acompanhado de perto, sobretudo pelo impacto potencial sobre energia e confiança.
O petróleo será uma das principais variáveis a observar. Depois de ter ultrapassado os 100 dólares por barril, o Brent terminou 25 de Setembro nos 104,32 dólares, ainda condicionado pela situação no Médio Oriente. A evolução do crude liga-se directamente às expectativas de inflação e às obrigações: preços de energia mais elevados aumentam os riscos inflacionistas e podem pressionar as yields, reduzindo o espaço para cortes de juros.

Esse movimento já é visível no mercado de dívida. A 25 de Setembro, a yield da Treasury norte-americana a dez anos atingiu 5,2297%, o nível mais elevado desde 2007, enquanto os investidores continuavam a descontar novas subidas da Fed. A combinação entre petróleo caro, custos de financiamento elevados e expectativas de inflação será particularmente importante para as avaliações de activos de risco, numa altura em que as yields globais permanecem próximas de máximos de vários anos.
A agenda dos bancos centrais será igualmente preenchida.
Na Fed, estão previstas intervenções de Lisa Cook e Michelle Bowman a 28 de Setembro, de Michael Barr e Christopher Waller a 29, e novamente de Cook a 30. A 1 de Outubro, Cook, Bowman, Philip Jefferson e Waller têm novas intervenções públicas. Depois da subida de 25 pontos base de Setembro, que colocou os fed funds em 3,75%-4,00%, os mercados procurarão sobretudo sinais sobre a trajectória futura da política monetária.
Na Zona Euro, Christine Lagarde abre a semana com uma intervenção no Parlamento Europeu, a 28 de Setembro, e volta a participar num evento do BCE a 1 de Outubro. Isabel Schnabel intervém a 30 de Setembro e novamente a 1 de Outubro, enquanto Philip Lane participa num seminário a 29. Estas intervenções serão acompanhadas num contexto em que a inflação continua condicionada pelos preços da energia.
Nos Estados Unidos, o primeiro teste chega com a divulgação do PCE de Agosto. Em Julho, a inflação medida pelo PCE estava em 3,7% em termos homólogos e o índice subjacente em 3,3%. As estimativas de mercado disponíveis apontam para 3,8% e 3,4%, respectivamente, em Agosto. O indicador é particularmente relevante por ser a medida de inflação acompanhada pela Fed para o seu objectivo de 2%.
Dois dias depois será divulgado o relatório de emprego de Setembro. Em Agosto, os EUA criaram 162 mil postos de trabalho e a taxa de desemprego ficou em 4,1%. O consenso citado pela Reuters aponta agora para 100 mil novos empregos e uma subida do desemprego para 4,2%. Um resultado significativamente diferente destas expectativas poderá alterar a leitura do mercado sobre o equilíbrio entre inflação e emprego e, consequentemente, sobre os próximos passos da Fed.
Na Europa, o destaque será a divulgação dos dados da inflação da Zona Euro. O HICP subiu para 3,3% em Agosto, contra 2,9% em Julho, com a energia a acelerar para 14,3%. O consenso disponível aponta para 3,5% em Setembro. O número será especialmente importante porque permitirá avaliar se o choque energético continua a transmitir-se à inflação, numa altura em que o BCE procura calibrar a resposta à pressão sobre os preços.
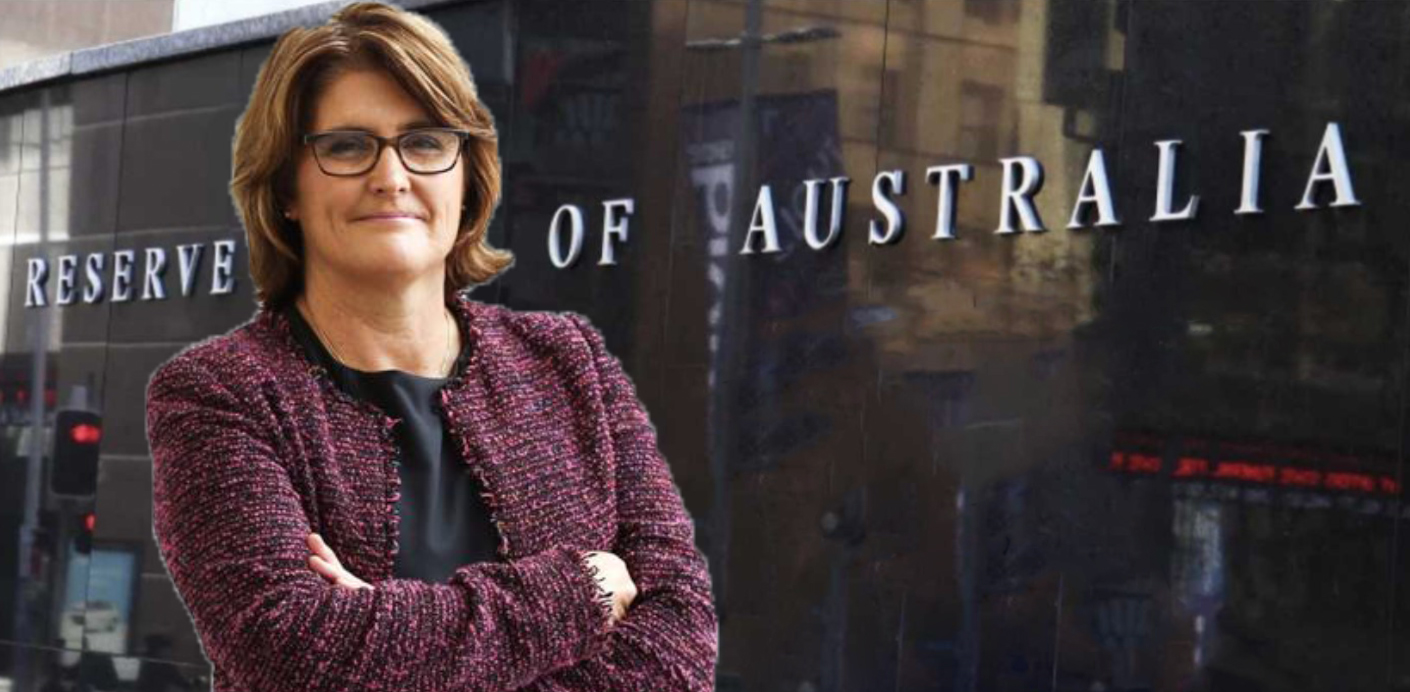
Na Austrália, o Reserve Bank of Australia prepara nova subida de juros perante inflação persistente e economia ainda resistente
A reunião do RBA desta semana deverá ficar marcada por uma nova subida dos juros. O mercado atribui actualmente uma probabilidade de 90% a um aumento de 25 pontos-base, para 4,60%, depois de a taxa ter permanecido inalterada nas reuniões de Junho e Agosto.
A inflação continua a ser o principal argumento para uma política monetária mais restritiva. O CPI abrandou para 3,5% em Julho, mas a inflação subjacente manteve-se em 3,6%, acima do intervalo-objectivo de 2% a 3%. A comunicação recente da governadora Michele Bullock tornou-se também mais vigilante, com o RBA a reconhecer riscos associados à procura interna, aos preços da energia e ao conflito no Médio Oriente.
A economia, por outro lado, apresenta sinais de moderação, mas não de uma deterioração acentuada. O PIB cresceu 0,4% no segundo trimestre, o desemprego subiu para 4,6% em Agosto e o crescimento dos salários abrandou para 3,2%. Ainda assim, o consumo e o emprego continuam a mostrar alguma resistência.
Com a subida praticamente descontada, a atenção estará sobretudo na comunicação do RBA. O mercado procurará perceber se os juros poderão voltar a subir depois de Setembro ou se os 4,60% serão suficientes para colocar a inflação novamente no caminho do objectivo. A mensagem de Bullock será, por isso, determinante para o AUD e para as yields australianas.
Dados Económicos
Estados Unidos da América
As atenções voltam-se de novo para o mercado de trabalho. Durante a semana teremos um conjunto de dados que irão mostrar se continua forte, mantendo a Fed a continuar a preocupar-se principalmente com a inflação.
A semana começa com os números das vagas de emprego, onde o mercado estima uma queda dos 7,27 milhões do mês de Julho, para 7,23 milhões em Agosto. Teremos também o índice da confiança do consumidor da Conference Board, que deverá mostrar uma subida de 89,4 para 90,1, e ainda o índice de preços de imóveis S&P/Case Shiller que deverá mostrar uma aceleração de 2,1% para 2,2%.
Na quarta-feira, as atenções estarão principalmente nos números da inflação do PCE. Em termos mensais, o PCE deverá mostrar uma subida dos preços em Agosto de 0,4%, acelerando dos 0,2% do mês anterior, com a medida homóloga a subir de 3,7% para 3,8%. Sem alimentos nem energia, o Core PCE deverá subir de 3,3% para 3,4%, com a medida mensal a subir de 0,2% para 0,3%. Os números dos gastos pessoais deverão mostrar uma subida de 0,8%, acelerando dos 0,2% em Julho, enquanto os ganhos salariais deverão manter o crescimento mensal de 0,4%. Teremos também os números finais do PIB do segundo trimestre, que deverá mostrar uma revisão em alta de 1,5% para 1,6%. Teremos mais dados do emprego, do privado da ADP, com as previsões a apontarem para a criação de 70 mil novos postos de trabalho em Setembro, após os 38 mil do mês anterior. Teremos ainda os números da balança comercial que deverá apresentar um défice de 113,8 mil milhões de dólares, os inventários grossistas de Agosto que deverão mostrar um aumento de 1,1%, baixando dos 1,3% do mês anterior, e por fim o índice Chicago PMI, onde o consenso aponta para uma subida dos 47,1 do mês passado, para 51,3.
Na quinta-feira, os olhos estarão nos dados do PMI manufactureiro do ISM, com o índice a poder mostrar uma subida de 54,6 para 55, onde as atenções estarão também colocadas nas componentes do emprego e dos preços. Teremos os dados finais do PMI manufactureiro da S&P Global que deverá manter-se nos 57. Teremos ainda os habituais números semanais de novos pedidos de subsídio de desemprego com as previsões a apontarem para uma subida dos 197 mil para 199 mil e ainda os Challenger Job Cuts, onde as estimativas apontam para uma subida dos 52,9 mil para 78 mil.
Finalmente teremos os números mais esperados da semana, do relatório do emprego do mês de Setembro do Bureau of Labor Statistics, onde as previsões apontam para uma queda dos 162 mil postos de trabalho apresentados no mês de Agosto, para 100 mil. As estimativas apontam para uma subida da taxa de desemprego de 4,1% para 4,2%, com a taxa de participação a recuar de 61,6% para 61,4%. O crescimento médio salarial mensal deverá mostrar uma desaceleração dos 0,3% do mês anterior, para 0,2% em Setembro. Teremos ainda as encomendas às fábricas do mês de Agosto, que deverão mostrar uma redução de 0,1%, após o aumento de 0,9% em Julho.
Zona Euro
Por aqui será a inflação que irá estar de novo no centro das atenções, que poderá colocar mais próxima uma nova subida de taxas de juro por parte do BCE. No último dia da semana, os números do agregado da União Europeia, segundo as previsões, mostrarão uma subida mensal dos preços em Setembro de 0,3%, desacelerando dos 0,4% do mês de Agosto. Em termos homólogos a inflação deverá mostrar uma subida de 3,2% para 3,5%, onde sem energia nem alimentos, a inflação subjacente deverá subir de 2,4% para 2,6%.
Logo na terça-feira teremos os primeiros dados da inflação, de Espanha, onde as previsões apontam para uma desaceleração nos preços em termos mensais de 0,7% para 0,3%, mas com a inflação anual a subir de 4,3% para 4,7%. No mesmo dia em que iremos ter o índice da confiança económica da Zona Euro da Comissão Europeia, onde o consenso aponta para uma subida de 98,4 para 99.
Quarta-feira teremos mais dados da inflação, desta vez da Alemanha, Itália e França. Em França, os preços em Setembro deverão mostrar uma queda de 0,5%, mas a inflação anual deverá subir de 2,4% para 2,8%. Em Itália a inflação anual deverá subir de 3,3% para 3,8%, com os preços a manterem-se estáveis em termos mensais. Na Alemanha, as previsões apontam para que a inflação em termos homólogos suba de 2,9% para 3,1%, com os preços em termos mensais a acelerarem de 0,2% para 0,5%. Ainda na Alemanha, teremos as vendas a retalho que em Agosto deverão mostrar um aumento de 1,4%, após a redução de 3,4% em Julho, e a taxa de desemprego que se deverá manter nos 6,4%.
Quinta-feira teremos a divulgação da taxa de desemprego da Zona Euro que se deverá manter nos 6,45. Teremos também dados da actividade económica manufactureira em Espanha e Itália. Em Espanha, o consenso aponta para uma subida do PMI de 49,5 para 50,2 e em Itália de 49,6 para 49,9. Teremos ainda a taxa de desemprego de Agosto em Itália, que deverá cair de 5,8% para 5,7%.
Na sexta-feira, além da inflação na Zona Euro, teremos ainda os números das vendas a retalho de Agosto em Itália, onde as previsões apontam para uma redução de 0,1%, após a queda de 0,4% no mês anterior.
Reino Unido
Por aqui teremos uma semana mais tranquila de indicadores económicos.
A semana começa com a divulgação do índice de preços do retalho BRC que deverá manter uma subida em termos homólogos de 1,5%. Teremos também os números de aprovação de hipotecas, onde as estimativas apontam para um aumento dos 56 mil para 57 mil, enquanto os empréstimos líquidos a particulares deverão mostrar uma redução dos 6,3 mil milhões de libras em Julho, para 6,2 mil milhões em Agosto.
Quarta-feira iremos ter os números finais do PIB do segundo trimestre, que deverão manter o crescimento de 0,4% mostrados na leitura preliminar, e ainda os números da conta corrente que deverão mostrar um saldo negativo de 25,6 mil milhões de libras, após os 22,1 mil milhões no trimestre anterior.
A semana termina com o índice de preços de imóveis Nationwide que deverá manter o ritmo de crescimento de 0,2% e ainda a leitura final do PMI manufactureiro que deverá confirmar o número preliminar.
Canadá
Os números mensais do PIB do mês de Julho deverão mostrar um crescimento de 0,1%, baixando dos 0,3% do mês anterior, enquanto os números preliminares de Agosto, segundo as estimativas, poderão mostrar um crescimento de 0,2%.
Iremos ter ainda o PMI manufactureiro da S&P Global, onde o consenso aponta para um ligeiro recuo dos 53,0 para 52,9.
Suíça
Esta semana teremos um conjunto interessante de indicadores económicos, que começa com a divulgação do barómetro económico KOF, onde as estimativas apontam para um pequeno recuo dos 106,7 para 106,0.
Na quarta-feira teremos o índice de confiança económica da UBS, onde o consenso aponta para um crescimento de 12,1 para 13.
As atenções irão estar especialmente focadas na quinta-feira, onde teremos inflação, dados da actividade económica e ainda vendas a retalho. O consenso aponta para que o PMI manufactureiro recue dos 57,1 para 56, assim como as vendas a retalho que, segundo as estimativas, deverão desacelerar do crescimento em termos homólogos de 2,3% em Julho, para 2,2% em Agosto. O destaque vai no entanto para a inflação, onde as previsões apontam para uma estabilidade mensal dos preços em Setembro, com a inflação em termos anuais a subir de 0,8% para 1%.
China
Por aqui é semana de PMIs.
Segundo os números oficiais, a actividade económica deverá mostrar um crescimento, com o PMI geral a subir de 49,5 para 50,1, voltando a área de expansão, onde a actividade manufactureira deverá subir de 49,0 para 49,3 e a de serviços de 49,8 para 50,1.
Os números privados da RatingDog, com empresas mais voltadas para a exportação, deverão mostrar também uma subida, com o índice composto a subir de 52,1 para 52,3, onde o PMI industrial avança de 51,5 para 51,6, mas o de serviços recua de 51,4 para 51,1.
Japão
A semana começa com a divulgação do PPI de serviços. O consenso do mercado é de que a inflação dos serviços se mantenha inalterada em 3,6% face ao ano anterior.
Na quarta-feira, a produção industrial deverá apresentar uma recuperação de 1,4% face ao mês anterior, com um crescimento anual de 3,7%, face aos 3,9% do mês anterior. O crescimento homólogo das vendas no retalho deverá desacelerar para 3,2% face aos 3,7% de Julho. A previsão é de uma quebra de 1% nas vendas face ao mês anterior, após o aumento anterior de 2,4%. O início de construção de imóveis deverá abrandar do crescimento de 8,2% em Julho, para 6,8% em Agosto.
Na quinta-feira o índice Tankan do terceiro trimestre deverá mostrar uma melhoria no sentimento empresarial entre as grandes indústrias, com o índice a poder subir dos 22 para 25.
Por fim, teremos os dados de inflação de Tóquio. O consenso do mercado é de que a inflação geral em termos anuais acelere para 2,4%, face aos face a 1,9% do mês anterior, enquanto a inflação subjacente, sem alimentos frescos, deverá subir de 1,8% para 2,4%. Teremos ainda a divulgação da taxa de desemprego, que se deverá manter nos 2,4%.
Nova Zelândia
Mais uma semana leve de indicadores económicos, onde teremos o índice de confiança empresarial ANZ que deverá subir de 53,7 para 55,1, e ainda os números das licenças de construção de Agosto, que deverão mostrar um crescimento de 0,9%, após a redução de 4,3% no mês em Julho.
Austrália
O destaque da semana vai para os dados da inflação, que irão ser divulgados depois da decisão de taxas do RBA. Os preços em termos mensais deverão mostrar uma subida de 0,4%, abrandando do crescimento de 1% no mês de Julho, com a inflação homóloga a subir de 3,5% para 4,1%. A “trimmed mean”, a medida observada mais de perto pelo banco central australiano, deverá mostrar um abrandamento em termos mensais de 0,5% para 0,4%, com a medida anual a mostrar um crescimento de 3,6% para 3,7%.
A semana irá começar com os números da despesa das famílias do mês de Agosto, que deverá mostrar uma desaceleração dos 1,1% no mês de Julho, para 0,3%.
Na quarta-feira, além dos números da inflação, teremos também os números das licenças de construção, que em Agosto deverão mostrar uma redução de 0,9%, após a queda de 3,9% no mês anterior, e ainda os números do crédito no sector privado que deverá mostrar um aumento mensal de 0,5%, desacelerando dos 0,6% de Julho.
Na quinta-feira, teremos os números da balança comercial de bens do mês de Agosto que deverá apresentar um excedente de 2,1 mil milhões de dólares australianos, após os 1,92 mil milhões no mês anterior.