


Semana Revista
Yields, inflação e NFP
A semana ficou marcada pelo sell-off das obrigações, pelo agravamento do risco soberano europeu, pela força do dólar e por dados de emprego e inflação que complicam o caminho dos bancos centrais.
Os mercados financeiros entraram em Outubro sob forte pressão no segmento obrigacionista, com as yields das Treasuries norte-americanas a atingirem máximos de várias décadas e os prémios de risco da dívida francesa a agravarem-se. Ao mesmo tempo, o dólar prolongou a valorização face ao euro, enquanto a inflação da Zona Euro acelerou para 3,8%, sobretudo devido à energia. Nos Estados Unidos, porém, o relatório de emprego de Setembro mostrou uma criação de postos de trabalho muito inferior ao esperado, levando os investidores a reduzir as apostas numa subida de juros da Reserva Federal já em Outubro. No petróleo, o impasse entre os EUA e o Irão continua a representar um risco importante para a inflação e para as moedas dos países importadores de energia.
O sell-off nas Treasuries e as yields em máximos
A pressão sobre a dívida norte-americana intensificou-se esta semana, inserindo-se numa vaga global de vendas de obrigações soberanas. A yield da Treasury a 10 anos chegou a 5,34%, um máximo de 24 anos, enquanto a referência a 30 anos atingiu 5,66%, o nível mais elevado desde 2002.
O movimento reflectiu uma combinação pouco confortável para os investidores: inflação associada à energia, receios sobre a sustentabilidade das contas públicas e a perspectiva de taxas de juro mais elevadas durante mais tempo. O problema não ficou limitado aos Estados Unidos: a subida das yields ocorreu simultaneamente em vários mercados desenvolvidos.
Para quem investe em obrigações, a consequência é directa: yields mais altas significam preços mais baixos para os títulos já emitidos. Nas bolsas, o aumento do custo do dinheiro tende também a pressionar as avaliações, sobretudo das empresas cujos lucros estão mais distantes no futuro.
O relatório de emprego norte-americano de 2 de Outubro trouxe, contudo, algum alívio: a yield a 10 anos recuou para cerca de 5,16% na reacção inicial, à medida que diminuíam as expectativas de uma subida de juros pela Fed em Outubro.
A dívida soberana na Europa, o spread OAT-Bund e o BCE
A crise obrigacionista ganhou uma dimensão particularmente sensível em França. A yield da OAT francesa a 10 anos aproximou-se dos 5% e atingiu um máximo desde 2002, enquanto o diferencial face ao Bund alemão chegou a 150 pontos-base, o nível mais elevado desde a crise da dívida da Zona Euro em 2012.
O chamado spread OAT-Bund mede o prémio exigido pelos investidores para deter dívida francesa em vez da dívida alemã. A sua subida reflecte, neste caso, preocupações com a trajectória das finanças públicas francesas, risco político e uma inflação mais elevada em toda a Zona Euro.
O BCE tornou-se, por isso, uma peça importante da equação. Joachim Nagel, presidente do Bundesbank e membro do BCE, afirmou que os instrumentos de intervenção do banco central se destinam a assegurar a estabilidade dos preços e não a estabelecer determinados níveis para os spreads soberanos. O TPI (Transmission Protection Instrument) continua disponível sob determinadas condições, mas não deve ser interpretado como uma garantia automática para a dívida francesa.
Para os mercados, a evolução merece atenção porque um agravamento prolongado dos spreads pode aumentar o prémio de risco exigido a vários emissores europeus, mesmo que a pressão seja inicialmente concentrada em França.
Dólar em máximos e EUR/USD em novos mínimos do ano
O dólar manteve uma tendência de valorização durante a semana, beneficiando sobretudo da subida das yields norte-americanas e da percepção de que a Fed continua a enfrentar uma inflação demasiado elevada para poder relaxar rapidamente a política monetária. No primeiro dia de Outubro, o dólar atingiu um máximo de 17 meses face ao euro (€/$ 1,1215).
O euro, por seu lado, permaneceu próximo dos mínimos do ano, pressionado por uma combinação desfavorável: inflação energética elevada, deterioração das condições financeiras europeias e aumento do risco fiscal e político em França. A moeda única chegou a recuperar terreno na sexta-feira, mas ainda assim registou a quarta semana consecutiva de perdas face ao dólar.
A reacção ao relatório de emprego dos EUA mostrou, contudo, que esta tendência não é linear: a divulgação de apenas 29 mil novos empregos em Setembro provocou um recuo no dólar, à medida que o mercado reduziu as probabilidades de uma subida de juros da Reserva Federal em Outubro.
A agenda económica: emprego nos EUA e inflação na Zona Euro
O grande teste da semana chegou no último dia. Nonfarm Payrolls: 133 mil empregos em Agosto, 90 mil esperados para Setembro, 29 mil efectivamente criados. O resultado ficou muito abaixo do consenso do mercado. A taxa de desemprego subiu de 4,1% para 4,2%, mas a participação da população activa aumentou para 61,8%.
A leitura foi inicialmente favorável às obrigações e às acções norte-americanas: um mercado de trabalho mais fraco reduz a necessidade de novos aumentos de juros. O Nasdaq atingiu um novo máximo, enquanto as yields recuaram, assim como o dólar.
Na Europa, a surpresa foi precisamente na direcção contrária. A inflação da Zona Euro passou de 3,2% em Agosto para 3,8% em Setembro, acima dos 3,7% esperados pelo consenso, com a energia a acelerar para 18,8%. A inflação subjacente subiu apenas para 2,5%, limitando parcialmente a preocupação com efeitos de segunda ordem.
O contraste é decisivo para os bancos centrais: a Fed recebe um argumento para ser mais prudente, enquanto o BCE enfrenta inflação elevada e pressão para manter uma política monetária restritiva.
O impasse entre os EUA e o Irão e o preço do petróleo
O impasse entre os EUA e o Irão continua a ser um dos principais riscos para os mercados porque afecta directamente a oferta e o transporte de energia. A semana começou com petróleo elevado depois de Donald Trump ter rejeitado uma proposta iraniana relacionada com a reabertura do Estreito de Ormuz, embora as perspectivas de novas negociações tenham provocado oscilações nos preços.
O Estreito de Ormuz permanece particularmente relevante porque é uma das principais vias mundiais para o transporte de petróleo e gás. Em Setembro, os carregamentos de LNG através do estreito aumentaram, mas a segurança da rota continua dependente da evolução do conflito e das condições de navegação.
No final da semana, o Brent recuou para cerca de 99 dólares por barril e o WTI para 89 dólares depois de a União Europeia ter concordado com a libertação adicional de reservas de gasóleo, mas os preços voltaram a subir e terminaram a negociar em torno de 102,7 e 91,2 dólares, respectivamente.
Para os mercados, a questão central não é apenas o preço do petróleo, mas a sua transmissão para a inflação. Energia persistentemente cara pode atrasar cortes ou provocar novas subidas de juros, pressionando obrigações e acções. Para a Zona Euro, importadora de energia, o efeito pode ser particularmente negativo para crescimento, inflação e euro.
Em resumo:
A semana terminou com sinais contraditórios. O mercado obrigacionista continua a enfrentar uma alteração importante no nível das yields, enquanto a inflação energética mantém os bancos centrais sob pressão. Nos EUA, o fraco relatório de emprego introduziu, porém, um argumento para a Fed adoptar uma postura mais cautelosa em Outubro. Na Europa, a inflação de 3,8% e o agravamento do spread OAT-Bund tornam o quadro mais difícil para o BCE.
Nas moedas, o euro continuará particularmente sensível à evolução dos preços da energia, às perspectivas para os juros europeus e ao risco fiscal francês. O dólar poderá manter suporte enquanto as yields norte-americanas permanecerem elevadas, embora dados económicos mais fracos possam limitar essa vantagem.
Nas obrigações, será importante acompanhar se as yields estabilizam depois do movimento extremo de Setembro e se a pressão sobre a dívida francesa permanece confinada ou começa a contagiar outros mercados. Nas bolsas, o comportamento dos juros será determinante para as avaliações, especialmente nos segmentos mais sensíveis ao custo de capital.
E, acima de tudo, petróleo e inflação continuam ligados. Uma redução sustentada da tensão no Médio Oriente poderia aliviar a pressão sobre os preços e sobre os bancos centrais. Pelo contrário, novas perturbações no fornecimento de energia poderão prolongar a fase de juros elevados e volatilidade nos mercados.
Bancos Centrais
RBA mantém pressão sobre juros
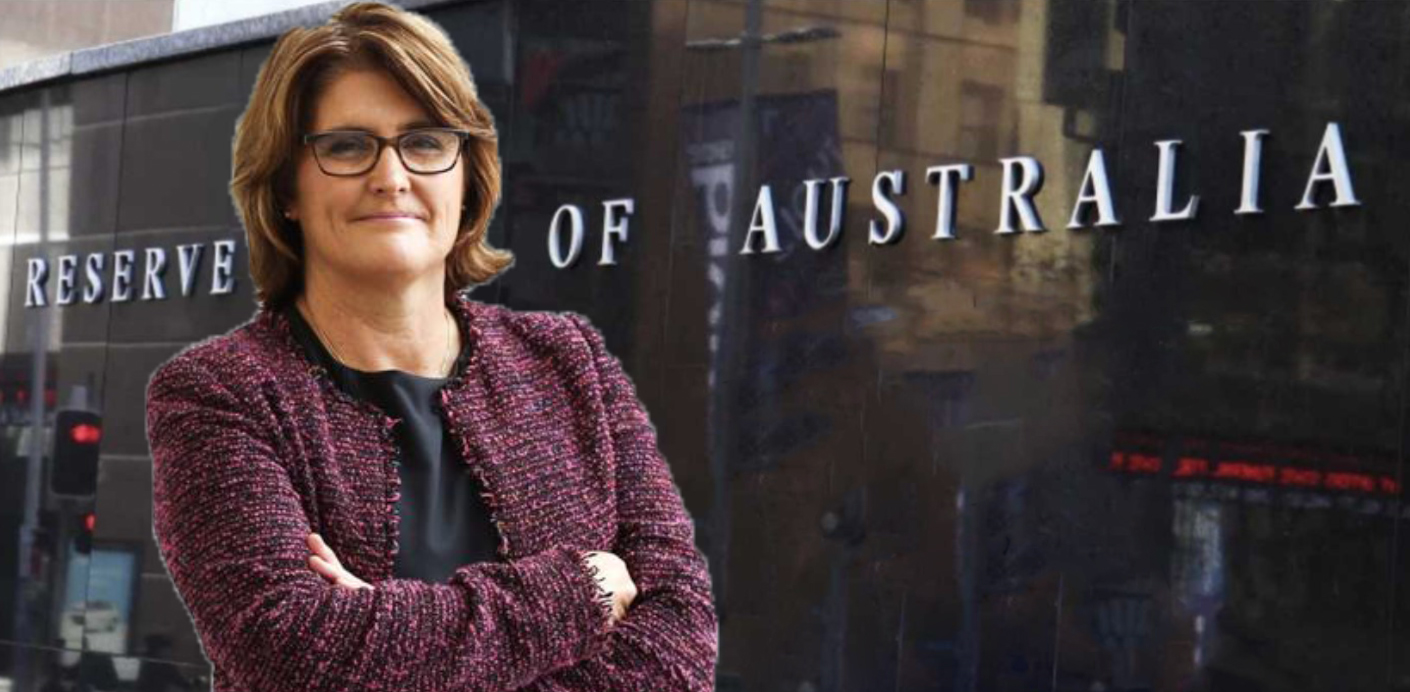
O Reserve Bank of Australia (RBA) subiu esta semana a taxa directora em 25 pontos-base, para 4,60%, em linha com as expectativas, levando os juros ao nível mais elevado desde 2011. A decisão foi unânime e acompanhada por uma mensagem claramente hawkish.
O banco central justificou a subida com a persistência das pressões inflacionistas, num contexto de aumento dos preços globais da energia, subida dos preços de bens relacionados com tecnologia e novas intenções de aumento dos preços por parte das empresas. Apesar do abrandamento da actividade, o crescimento no segundo trimestre foi superior ao esperado e a procura continua a exercer pressão sobre a capacidade produtiva.
A governadora Michele Bullock salientou ainda que o mercado de trabalho permanece demasiado apertado e que a inflação tem revelado progressos limitados, mantendo-se acima do objectivo. O RBA deixou, por isso, em aberto a possibilidade de novas subidas, embora reconheça que o impacto das anteriores decisões ainda não se fez sentir totalmente na economia.
Os mercados monetários atribuem actualmente uma probabilidade de cerca de 75% a uma nova subida de 25 pontos-base até ao final do ano, com a taxa directora a poder atingir 5% na Primavera do próximo ano.
Dados Económicos
Nos Estados Unidos, as atenções voltaram-se para o mercado de trabalho, principalmente para o relatório do Bureau of Labor Statistics divulgado no último dia da semana.
No último dia da semana, o relatório mostrou que a economia norte-americana criou 29 mil postos de trabalho em Setembro, caindo dos números revistos em baixo do mês de Agosto de 133 mil, e ficando abaixo dos cerca de 100 mil esperados pelo mercado. A taxa de desemprego subiu de 4,1% para 4,2%, mas a taxa de participação subiu de 61,6% para 61,8%. O crescimento médio salarial mensal desacelerou inesperadamente dos 0,3% do mês anterior, para 0,1% em Setembro, e em termos anuais de 3,1% para 3%.
A semana começou com os números das vagas de emprego que saíram abaixo do estimado pelos mercados, caindo de 7,34 milhões revistos em alta no mês de Julho, para 7,08 milhões em Agosto, abaixo dos 7,23 milhões esperados. Nesse mesmo dia o índice da confiança do consumidor da Conference Board mostrou uma queda dos 88,6 (revistos em baixo de 89,4) para 81,9, abaixo dos 90,1 apontados pelo consenso, enquanto o índice de preços de imóveis S&P/Case Shiller acelerou de 2,2% para 2,5%.
Na quarta-feira tivemos mais uma série de dados mistos. A medida preferida da Fed para a inflação mostrou um quadro um pouco mais benigno, apesar das dificuldades de interpretação devido a alterações metodológicas introduzidas pelo Departamento do Comércio em várias categorias. A nova fórmula foi aplicada retroactivamente aos últimos 5 anos, o que resultou em leituras do PCE mais baixas do que as anteriormente comunicadas. Em termos mensais, o PCE mostrou uma subida dos preços em Agosto de 0,3%, abaixo dos 0,4% estimados, com a leitura do mês anterior a ser revista em baixo dos 0,2% para 0,1%, e a medida homóloga do mês anterior a ser revista também em baixo de 3,7% para 3,4%, mantendo-se em Agosto nesse nível, face a 3,8% esperados pelo mercado. Sem alimentos nem energia, o Core PCE no mês anterior foi também revisto em baixo, de 3,3% para 3%, continuando nos 3% em Agosto, com a medida mensal a subir de 0,1% para 0,2%, abaixo dos 0,3% estimados.
Os números dos gastos pessoais mostraram uma subida de 0,1% para 0,9%, acima do esperado, enquanto os ganhos salariais mostraram um crescimento mensal de 0,2%, ficando abaixo dos 0,4% previstos.
Entretanto o número do PIB do segundo trimestre teve uma revisão final em alta, levando o crescimento económico trimestral para os 2,2%, face a 1,6% estimados pelo mercado.
Os números do emprego privado ADP mostraram a criação de 90 mil novos postos de trabalho em Setembro, face aos 70 mil previstos e após os 38 mil do mês anterior.
Ainda houve tempo para termos os números da balança comercial que apresentaram um défice de 132,6 mil milhões de dólares, face aos 113,8 mil milhões esperados, os inventários grossistas de Agosto mostraram um aumento de 0,7%, baixando dos 1,3% do mês anterior, e por fim o índice Chicago PMI subiu de 47,1 para 58,8, superando o consenso que apontava para 51,3.
Na quinta-feira, os dados finais do PMI manufactureiro da S&P Global reviram em baixo a leitura preliminar de 57 para 55,9, enquanto o PMI manufactureiro do ISM se manteve pouco alterado (de 54,6 para 54,5), abaixo dos 55 esperados. A componente dos preços mostrou uma subida de 71,1 para 77,9 e a do emprego de 51,2 para 52,7.
Tivemos ainda os habituais números semanais de novos pedidos de subsídio de desemprego que se mantiveram pouco alterados (de 198 mil para 197 mil) e ainda os Challenger Job Cuts, que mostraram uma queda dos 52,9 mil para 43,3 mil.
A semana terminou com as encomendas às fábricas do mês de Agosto, que mostraram um crescimento de 0,1%, após o aumento de 0,8% em Julho, em linha com as estimativas do mercado.
Na Zona do Euro foi a inflação que esteve no centro das atenções dos mercados. Começamos pelos dados em Espanha, onde em termos mensais os preços subiram 0,3%, em linha com o esperado, mas a inflação anual subiu de 4,3% para 4,9%, acima dos 4,7% previstos. Mais tarde, em França, os preços em Setembro mostraram uma queda de 0,3%, face a -0,5% estimados, com a inflação anual a subir de 2,4% para 3%, acima dos 2,8% estimados. Em Itália, a inflação anual subiu também mais do que o estimado, de 3,3% para 4,2%, face aos 3,8% previstos, com os preços a subirem 0,7% em termos mensais. Também na Alemanha os preços subiram acima das estimativas, onde em termos mensais mostraram um aumento de 0,6% (face a 0,5%) e com a inflação em termos homólogos a subir de 2,9% para 3,3%.
No último dia da semana, os números do agregado da União Europeia confirmaram o que os números das suas maiores economias foram mostrando. Os preços subiram em termos mensais em Setembro 0,6%, acelerando dos 0,4% do mês de Agosto, com a inflação em termos homólogos a apresentar uma subida de 3,2% para 3,8%, bem acima dos previstos 3,5%, onde sem energia nem alimentos, a inflação subjacente, a subir de 2,4% para 2,5%, em linha com as estimativas.
Tivemos ainda dados do mercado de trabalho, com a taxa de desemprego a manter-se nos 6,4%, em linha com o esperado pelos mercados, e também a divulgação do índice da confiança económica da Comissão Europeia, que mostrou uma queda inesperada dos 98,4 para 97,9, face ao esperado pelo consenso de uma subida para 99. Já o PMI manufactureiro foi revisto em alta de 52,7 para 52,9, e foram também divulgados os dados da actividade manufactureira em Espanha e Itália, em ambos acima do esperado pelo mercado. Em Espanha o índice subiu de 49,5 para 51 (contra 50,2 apontado pelo consenso) e em Itália de 49,6 para 50,4 (face a 49,9).
Na Alemanha tivemos ainda números das vendas a retalho de Agosto que mostraram um aumento de 1,3%, ligeiramente abaixo dos 1,4% estimados, enquanto a taxa de desemprego se manteve nos 6,4%, em linha com o esperado.
Em Itália, a taxa de desemprego de Julho foi revista em alta de 5,8% para 6%, com os números de Agosto a mostrarem uma subida inesperada para 6,2%, face a 5,8% previstos. Tivemos ainda os números das vendas a retalho que mostraram um aumento de 0,3%, surpreendendo os mercados que estimavam uma redução de 0,1%.
No Reino Unido as atenções foram especialmente para a divulgação dos números finais do PIB do segundo trimestre, que mostraram uma revisão em alta dos 0,4% para 0,5%, e ainda os números da conta corrente que apresentaram um saldo negativo de 19,9 mil milhões de libras, face a estimativas de -25,6 mil milhões.
A semana começou com a divulgação do índice de preços do retalho BRC que caiu em termos homólogos de 1,5% para 1,4%. Tivemos também os números de aprovação de hipotecas que baixaram dos 56 mil para 55 mil, face a uma subida esperada para 57 mil, enquanto os empréstimos líquidos a particulares subiram dos 6,2 mil milhões de libras em Julho, para 6,9 mil milhões em Agosto, contra 6,2 mil milhões previstos pelo mercado.
A semana terminou com o índice de preços de imóveis Nationwide a cair 0,2% em termos mensais, face a uma subida estimada de 0,2%, e ainda com a leitura final do PMI manufactureiro que reviu o número preliminar de 52,0 para 51,9.
No Canadá, o destaque foi para os números mensais do PIB do mês de Julho que mostraram uma estagnação, baixando dos 0,4% (revistos em alta) do mês anterior, enquanto os números preliminares de Agosto mostraram um crescimento de 0,2%, em linha com as previsões de mercado.
Tivemos ainda o PMI manufactureiro da S&P Global, que caiu mais do que o esperado pelo consenso, dos 53,0 para 51,5.
Na Suíça, a semana começou com a divulgação do barómetro económico KOF, que superou as estimativas do mercado, subindo de 107,5 para 109,1, face a 106 esperados.
Seguiu-se o índice de confiança económica da UBS, que mostrou um recuo inesperado de 12,1 para 2,6, face a uma subida esperada para 13.
Tivemos também os números das vendas a retalho que aceleraram em termos homólogos de 2,6% em Julho, para 3,2% em Agosto, ficando acima dos 2,2% estimados, e ainda o PMI manufactureiro que caiu dos 57,1 para 55,3, face a 56,0 apontados pelo consenso.
Mas o destaque da semana foi para os dados da inflação. Em termos mensais assistimos a uma estabilidade nos preços, com a inflação anual a subir de 0,8% para 1%, em linha com as previsões do mercado.
Na China foi semana de PMIs. O relatório oficial do NBS mostrou um crescimento da actividade económica, com o PMI Geral a subir de 49,5 para 50,7, acima dos 50,1 e a ficar de novo em terreno de expansão. A actividade industrial subiu de 49,8 para 50,1 e a de serviços de 49 para 50,2, ambas em expansão.
No Japão, a semana começa com a divulgação do PPI de serviços que mostrou uma subida dos 3,6% para os 3,7% em termos homólogos.
Seguiram-se os números da produção industrial que caiu inesperadamente 1,7% em Agosto, contra uma recuperação esperada de 1,4% face ao mês anterior, com um crescimento de 3,4% em termos homólogos, contra 3,7% estimados. Tivemos também os números das vendas a retalho que mostraram um crescimento em termos homólogos de 2,7%, bem abaixo dos 3,7% de Julho e dos estimados 3,2%. Face ao mês anterior, as vendas apresentaram uma queda de 1,2%, maior do que a prevista de 1% nas vendas face ao mês anterior, após o aumento anterior revisto em baixo de 2,1%. O início de construção de imóveis desacelerou do crescimento de 8,2% em Julho, para 6,1% em Agosto, ficando abaixo das estimativas que apontavam para 6,8%.
Na quinta-feira, o índice Tankan do terceiro trimestre mostrou uma melhoria no sentimento empresarial entre as grandes indústrias, com o índice a subir dos 22 para 24, ainda assim abaixo dos 25 apontados pelo consenso.
Por fim, a divulgação dos dados da inflação da área de Tóquio mostraram uma subida de 1,9% para 2,7%, bem acima dos 2,4% estimados, com a inflação subjacente, sem alimentos frescos, a subir de 1,8% para 2,7%, também substancialmente acima dos 2,4% previstos pelo mercado. Tivemos ainda a taxa de desemprego que subiu inesperadamente de 2,4% para 2,5%.
Na Nova Zelândia, o índice de confiança empresarial ANZ caiu inesperadamente de 53,7 para 51,9, face a uma previsão de subida para 55,1, e ainda os números das licenças de construção de Agosto, que mostraram um crescimento de 5,6%, passando acima dos 0,9% estimados pelo mercado e após a redução de 4,5% no mês em Julho.
Na Austrália, as atenções estiveram voltadas para os dados da inflação. Em termos mensais, os preços aumentaram 0,4%, em linha com as estimativas e da subida de 1% no mês anterior, com a inflação em termos homólogos a subir de 3,5% para 4%, ligeiramente abaixo dos 4,1% estimados. A “trimmed mean”, a medida observada mais de perto pelo banco central australiano, mostrou um abrandamento em termos mensais de 0,5% para 0,2%, bem abaixo dos 0,4% estimados, com a medida anual a manter-se nos 3,6%, face a 3,7% esperados.
Tivemos também os números das licenças de construção, que em Agosto apresentaram uma redução de 6,1%, e ainda os números do crédito no sector privado que mostraram um aumento mensal de 0,6%, em linha com o mês anterior e acima dos 0,5% estimados pelo mercado.
Por fim, os números da balança comercial de bens do mês de Agosto apresentaram um excedente de 495 milhões de dólares australianos, bem abaixo dos 2,1 mil milhões estimados pelo mercado.
Mercados accionistas
A semana ficou marcada por uma tensão constante entre a subida das yields e a força da tecnologia. As taxas das obrigações do Tesouro norte-americano a 10 anos atingiram máximos de há quase duas décadas, o petróleo manteve-se perto dos 100 dólares e a inflação na zona euro acelerou para 3,8%. Só na sexta-feira, um relatório de emprego muito fraco nos Estados Unidos e a decisão do G7 de libertar reservas de petróleo trouxeram algum alívio.
Na Ásia, uma semana onde grande parte das praças financeiras se encontraram encerradas em feriado, foi na grande maioria de perdas. O índice Nikkei, no Japão, foi a grande excepção ao valorizar esta semana 2,93%, onde também o ASX 200, da Austrália terminou positivo (+0,20%). Já a China terminou com o CSI 300 a cair 1,84%, o Shanghai Composite 1,19% e o Hang Seng, de Hong Kong, 2,19%. Na Coreia do Sul, o índice Kospi perdeu 1,09%.
Na Europa, foi também uma semana de perdas generalizadas, com o sentimento dos investidores pressionado por preocupações de política fiscal em França que se possam alastrar a outras economias na União Europeia. O índice francês CAC 40 foi o que mais caiu (-2,24%), mas foi acompanhado de perto pelos restantes principais índices. O DAX perdeu 0,70%, o FTSE 100 2,18% e o Euro Stoxx 50 0,97%. Por cá, por Portugal, o índice PSI 20 registou uma queda de 2,97%.
Nos Estados Unidos os principais índices de Wall Street terminaram mistos. A pressão exercida por yields das treasuries em máximos dos últimos anos, nalguns casos décadas, com receios inflacionistas e expectativa de uma política mais restritiva da Fed, acabou por aliviar após dados mais fracos do mercado de trabalho no último dia da semana, levando mesmo o Nasdaq a registar um novo máximo de sempre. O índice Dow Jones perdeu esta semana 1,26% e o S&P 500 0,26%, enquanto o Nasdaq conseguiu registar um ganho modesto de 0,45%.
Esta semana assistimos ao fecho do terceiro trimestre deste ano e do mês de Setembro.
No Japão, o índice Nikkei 225 subiu cerca de 0,67%, com recuperação em ações relacionadas a IA e semicondutores, apesar de tensões geopolíticas e yields mais altas.
Em Wall Street, o S&P 500 caiu cerca de 0,45%, num mês de perdas moderadas (terceiro mês negativo em quatro), pressionado por yields elevadas e volatilidade ligada a preços do petróleo/geopolítica, apesar de dados de inflação mais suaves no final do mês. O Nasdaq sobressaiu positivamente no mês.
Na Europa, o Euro Stoxx 50 perdeu cerca de 2,35%, interrompendo uma sequência de ganhos mensais, afectado por preocupações com yields, petróleo e tensões geopolíticas.
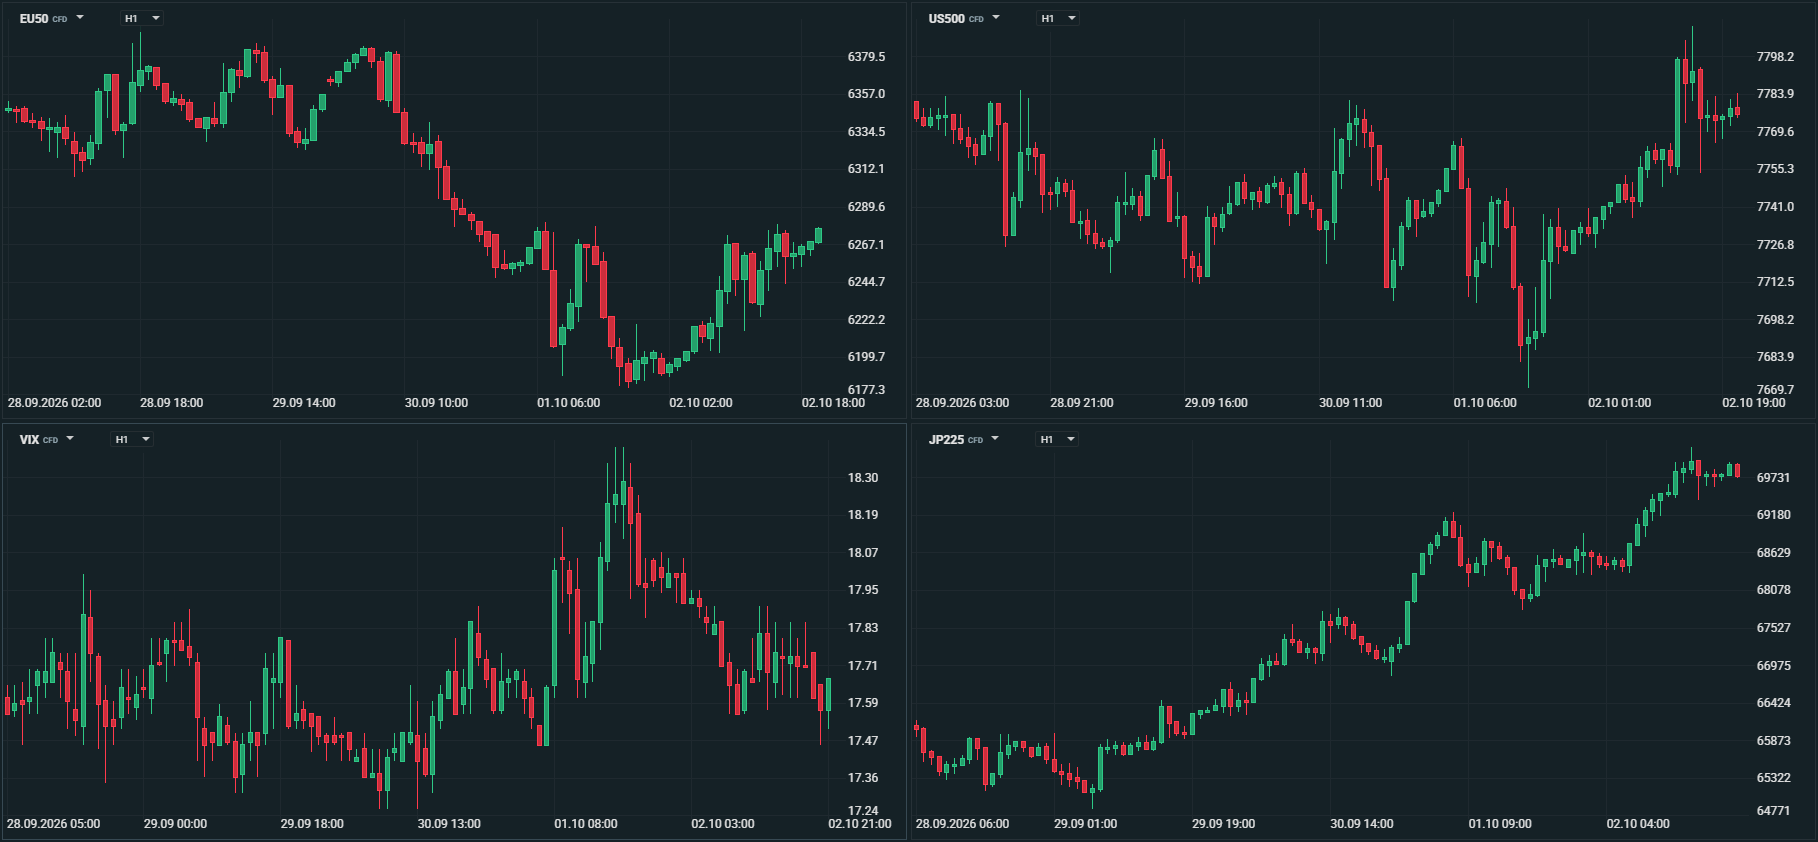 Gráfico Fonte XTB xStation 5
Mercado cambial
O dólar manteve-se como a principal força do mercado cambial na semana de 28 de Setembro a 2 de Outubro, embora tenha perdido algum terreno no final da sessão após um relatório de emprego norte-americano muito mais fraco do que o esperado. A subida das yields das Treasuries, a inflação energética e o aumento da aversão ao risco favoreceram inicialmente a moeda norte-americana. O euro foi particularmente penalizado pelo agravamento das preocupações sobre a dívida francesa, enquanto o franco suíço recuperou parte do terreno perdido. No Reino Unido, as expectativas de juros mais elevados deram algum suporte à libra.
O dólar terminou a semana com um saldo favorável, prolongando a valorização iniciada em Setembro. Na quinta-feira, o índice do dólar atingiu um máximo de 17 meses, enquanto o EUR/USD chegou a níveis próximos de $1,12. A subida das yields norte-americanas foi um dos principais factores de suporte, num contexto em que a Treasury a 10 anos chegou a superar 5,3%. Ao mesmo tempo, os investidores procuraram activos considerados mais seguros perante a deterioração do ambiente europeu e a incerteza em torno do conflito entre os EUA e o Irão.
O euro foi a grande vítima dessa combinação. O EUR/USD terminou a $1,1250, contra cerca de $1,1390 no fecho da semana anterior, uma queda de aproximadamente 1,2%. Além das diferenças nas expectativas de política monetária, pesaram as preocupações com as finanças públicas francesas e o agravamento dos spreads da dívida. A inflação da Zona Euro, entretanto, acelerou para 3,8% em Setembro, complicando o equilíbrio do BCE entre crescimento e controlo dos preços.
A libra mostrou maior resistência. Logo no início da semana recuperou de mínimos de três meses, beneficiando da possibilidade de o Banco de Inglaterra voltar a subir juros perante a pressão inflacionista provocada pela energia. O governador Andrew Bailey admitiu que preços energéticos persistentemente elevados poderiam obrigar o banco central a apertar mais a política monetária. No final da semana, a libra rondava $1,3235.
O iene permaneceu pressionado pela diferença entre as yields norte-americanas e japonesas, chegando o USD/JPY a negociar perto de 158. Ainda assim, a moeda japonesa recuperou algum terreno no final da semana, ajudada pela descida das yields norte-americanas após os dados de emprego e pelas expectativas de nova normalização monetária do Banco do Japão. O risco de intervenção das autoridades japonesas continuou também a limitar movimentos mais extremos do iene.
O franco suíço teve um comportamento particularmente interessante: inicialmente perdeu terreno, mas recuperou depois à medida que o mercado procurou activos de refúgio. O USD/CHF chegou a atingir um máximo de 16 meses próximo de 0,8380, para recuar até um mínimo em torno de 0,8230, fechando a semana a 0,8275. O EUR/CHF caiu de máximos muito perto de 0,95, para chegar a negociar num mínimo de 0,9260, para terminar em torno de 0,9315. A solidez das finanças públicas suíças reforçou a atractividade do franco num ambiente de maior preocupação com a dívida de vários países desenvolvidos.
Mercados emergentes
juros e yields norte-americanas mais elevados tornaram os activos em dólares relativamente mais atractivos, ao mesmo tempo que o aumento da incerteza geopolítica reduziu a procura por moedas emergentes. A saída de capital dos mercados emergentes foi visível também nos fluxos de investimento: na semana, os fundos de acções de mercados emergentes registaram saídas de 1,37 mil milhões de dólares e os fundos obrigacionistas saídas de 1,75 mil milhões.
O peso mexicano foi particularmente penalizado: o USD/MXN ultrapassou os 18 pesos no início da semana, com a moeda mexicana a atingir esta semana o nível mais fraco desde Novembro do ano passado (18,43). A subida das yields norte-americanas e o reforço do dólar reduziram o atractivo do peso, enquanto a tensão entre os EUA e o Irão e a subida do petróleo aumentaram a aversão ao risco. A redução do diferencial de juros entre México e EUA também diminuiu o atractivo das estratégias de carry trade.
O real brasileiro também sofreu uma pressão significativa face à valorização do dólar perante várias moedas emergentes. Para além do movimento internacional, o real foi afectado pela aproximação das eleições presidenciais e pela incerteza em torno da trajectória das contas públicas. O real recuou esta semana cerca de 0,60% face ao dólar.
O rand sul-africano foi uma das moedas emergentes mais penalizadas. A divisa registou uma perda semanal próxima de 2% e a quarta semana consecutiva de desvalorização. A subida das yields globais levou os investidores a reduzir a exposição a activos de maior risco, enquanto o petróleo mais caro penalizou adicionalmente uma economia importadora de energia como a África do Sul. A combinação de dólar forte, rendimentos obrigacionistas elevados e menor apetite pelo risco acabou por se sobrepor ao atractivo das taxas de juro sul-africanas.
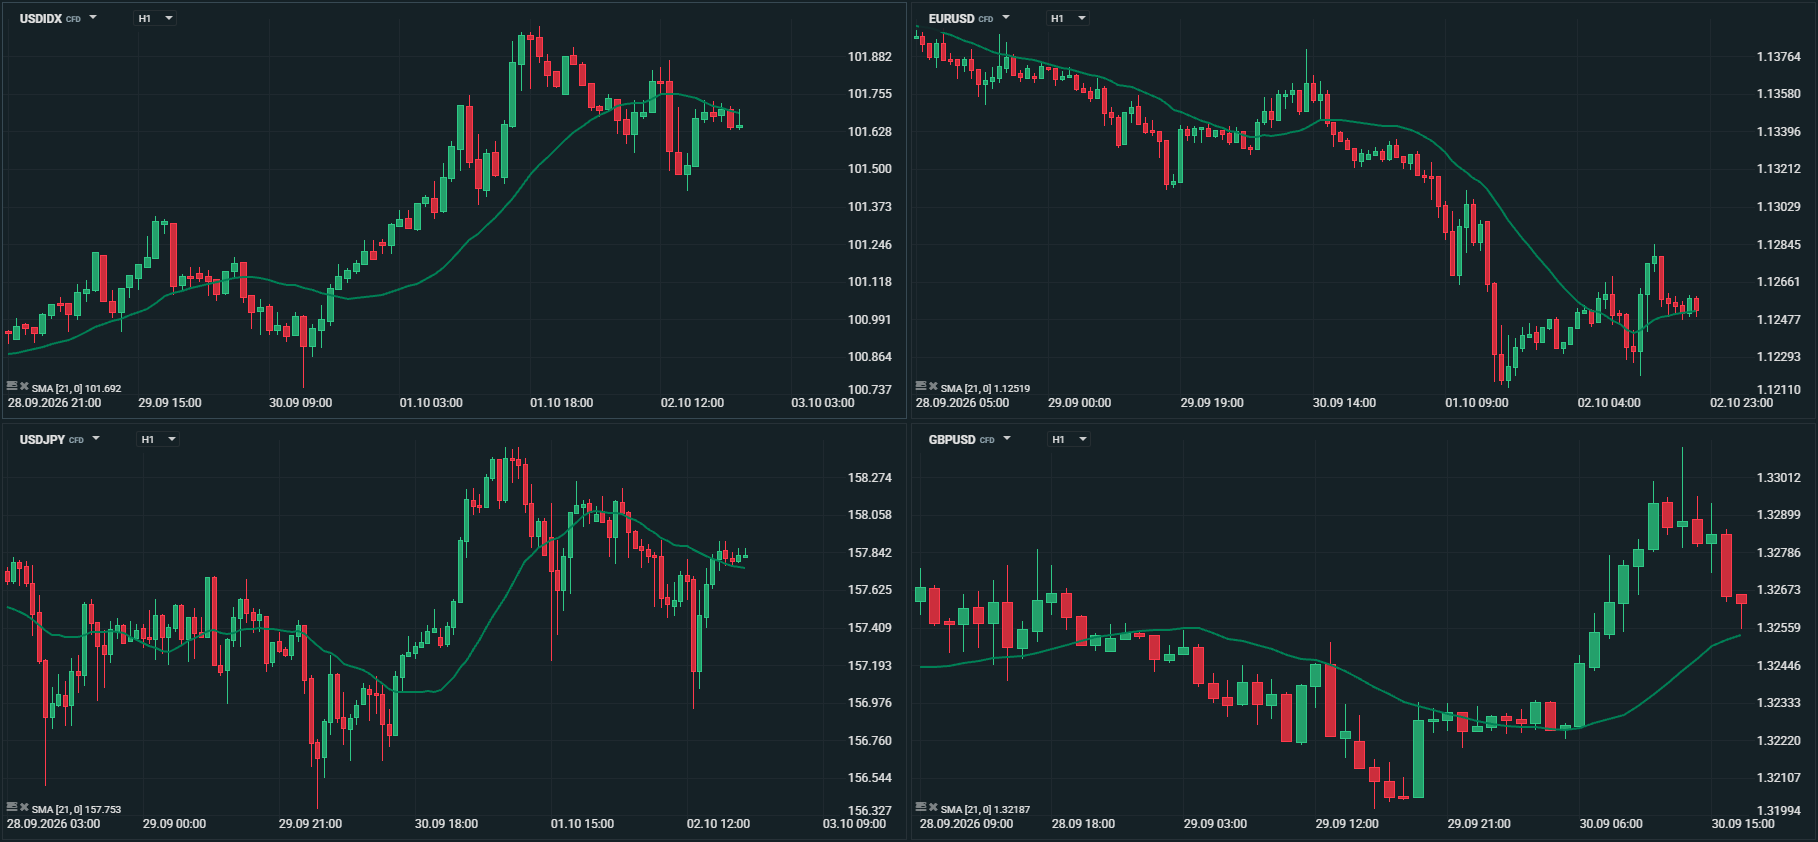 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
O petróleo recuou ligeiramente na semana, com comportamentos distintos. O Brent para Dezembro fechou nos 102,75 dólares, perdendo cerca de 1,5% e o WTI cerca de 1,2%, nos 91,21 dólares. O principal factor foi a geopolítica ligada ao gasóleo: o impasse nas negociações EUA-Irão e a suspensão das exportações de combustíveis pela China sustentaram os preços até quinta-feira, mas na sexta o G7 acordou libertar 100 milhões de barris, sobretudo gasóleo, e o WTI tocou os 88,20 dólares. Do lado da oferta, as exportações do Médio Oriente recuperaram em Setembro e a produção norte-americana atingiu um recorde. O WTI cedeu mais do que o Brent, que segundo analistas mantém um prémio acima de 11 dólares por maior exposição ao risco no Médio Oriente.
No mês de Setembro, o preço do Brent registou uma subida de 14,4% e o WTI 5,4%.
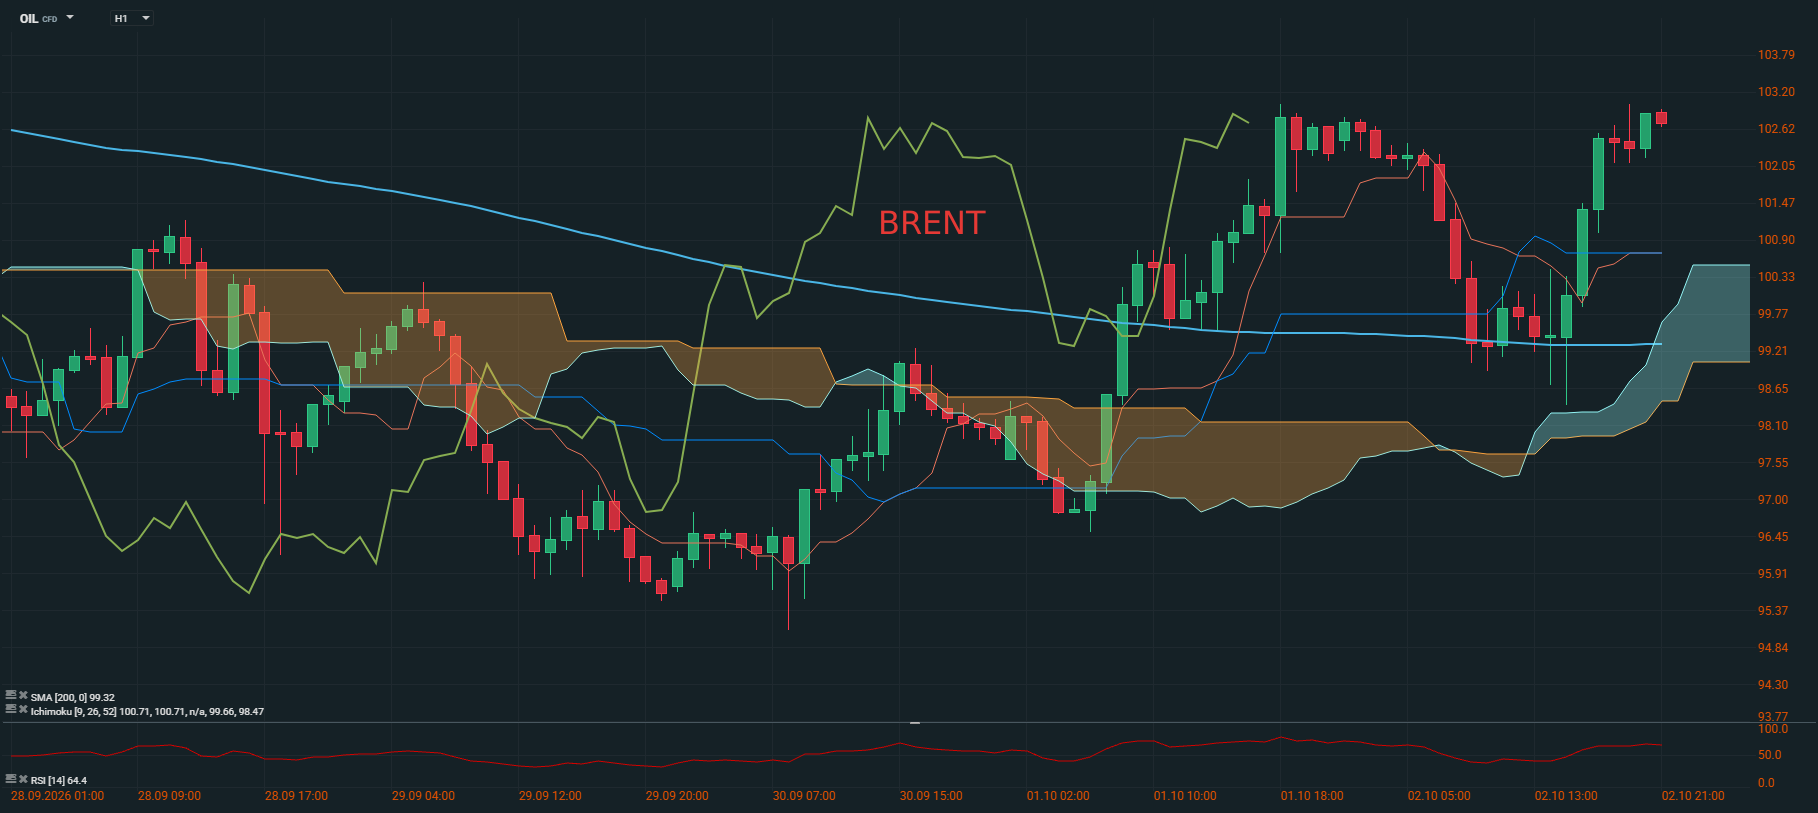 Gráfico Fonte XTB xStation 5
Ouro
O ouro registou a segunda semana consecutiva de perdas, com uma queda de cerca de 3%, de aproximadamente 4.280 dólares por onça para perto de 4.100 dólares. Não houve novos máximos: o metal amarelo continua muito abaixo do recorde de Janeiro, acima dos 5.600 dólares. O principal factor foi a combinação de yields elevadas com um dólar mais forte, já que as taxas da dívida norte-americana a 10 e 30 anos atingiram máximos de várias décadas e o índice do dólar atingiu os 102 pontos pela primeira vez desde Abril de 2025. Os juros altos penalizam um activo que não paga rendimento. O petróleo caro também pesou, ao alimentar as expectativas de inflação e de subida de juros. No fim da semana, os dados do emprego fizeram a probabilidade de subida da Fed em Outubro cair de 70% para 15%, e o ouro chegou a subir até cerca de 4.220 dólares, mas acabou por devolver parte do ganho, terminando a 4.140 dólares.
No mês de Setembro o ouro perdeu cerca de 6,6%
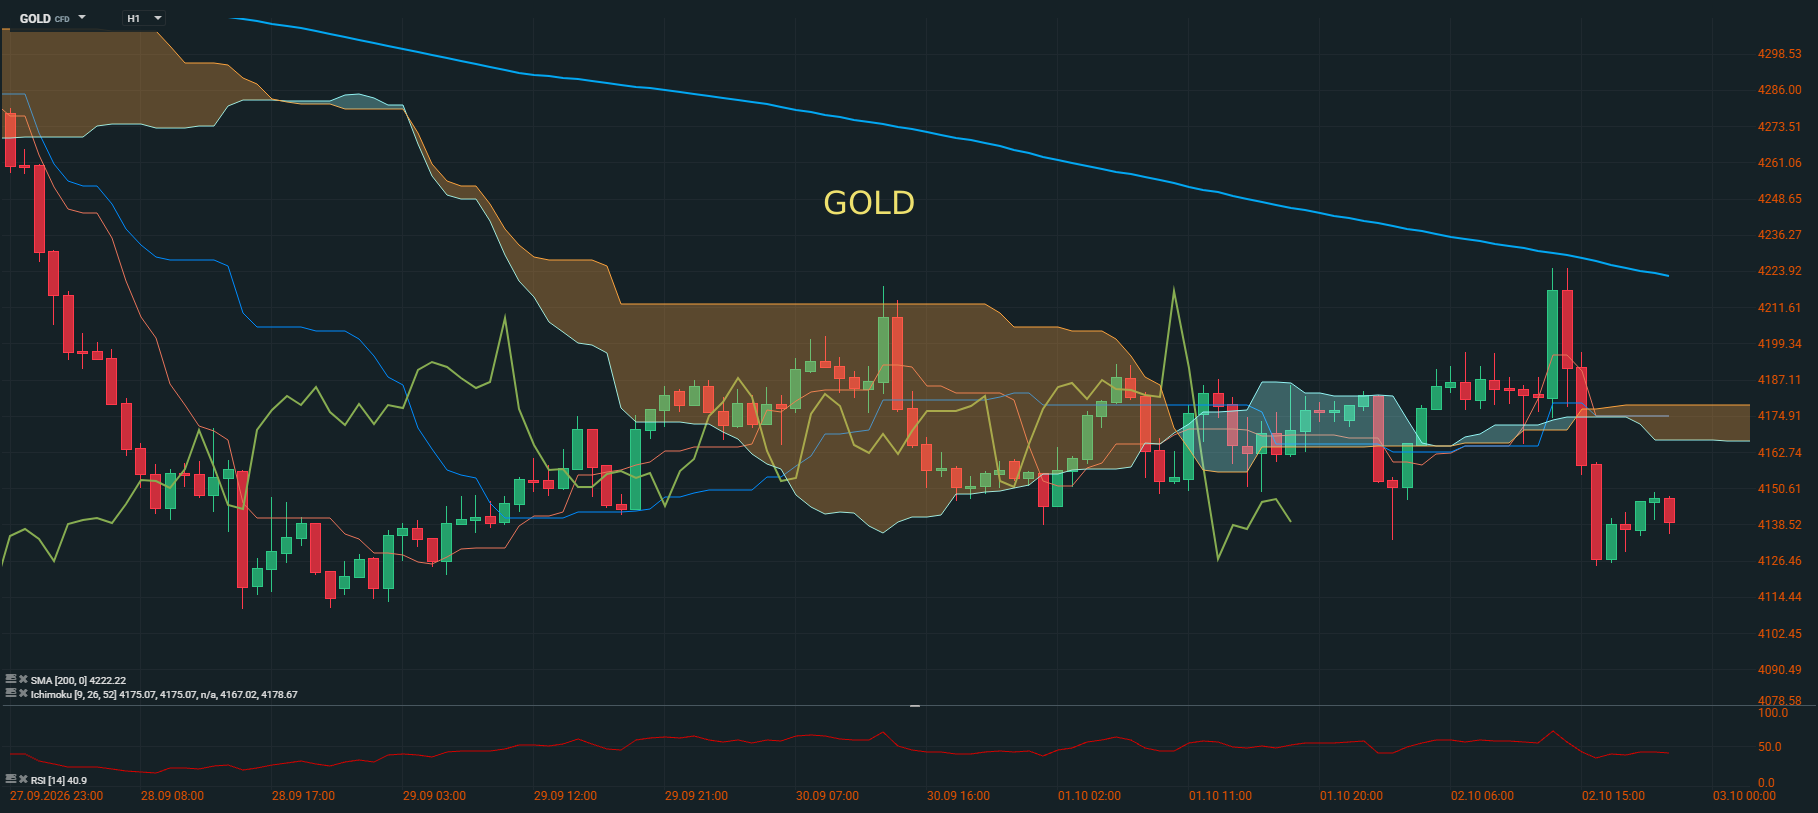 Gráfico Fonte XTB xStation 5