


Semana Revista
Dívida soberana testa os mercados
Yields elevadas nos Estados Unidos, incerteza orçamental em França, novas dúvidas sobre as taxas de juro e escalada no Médio Oriente marcaram os mercados durante esta semana.
A tensão no Médio Oriente voltou a mostrar como a geopolítica pode condicionar simultaneamente a inflação, as obrigações, as moedas e as bolsas. A subida do petróleo agravou os receios de novas pressões inflacionistas, enquanto as yields da dívida norte-americana e francesa reflectiram as preocupações com o financiamento público e as taxas de juro. Na sexta-feira, o recuo do petróleo, após declarações de Donald Trump sobre o Irão, permitiu uma recuperação parcial dos mercados. Ainda assim, a semana terminou sem dissipar as dúvidas sobre a trajectória da política monetária, a sustentabilidade das valorizações tecnológicas e o risco orçamental europeu.
Principais acontecimentos da semana
O primeiro factor determinante foi o agravamento das tensões no Médio Oriente. Os ataques contra a navegação e as infra-estruturas energéticas elevaram o Brent acima dos 105 dólares por barril durante a semana, aumentando o receio de perturbações no abastecimento mundial. Na sexta-feira, as declarações do Presidente norte-americano sobre a ausência de novos ataques ao Irão antes das eleições intercalares reduziram parte desse prémio de risco. A queda do petróleo ajudou as bolsas a recuperar, embora não tenha eliminado a incerteza.
O segundo acontecimento foi a pressão sobre a dívida soberana. Nos Estados Unidos, a yield a dez anos manteve-se em níveis elevados, próximos de 5,25%, reflectindo preocupações com a inflação e o custo do financiamento público. Em França, a incerteza orçamental voltou a penalizar as obrigações, num contexto em que os investidores exigem uma remuneração superior à da dívida alemã. O diferencial entre ambas ficou em cerca de 137 pontos base, ou 1,37 pontos percentuais, bem acima dos 80 pontos base onde se encontravam no início do mês de Agosto.
O terceiro factor foi a expectativa de juros elevados durante mais tempo. As minutas da Fed e as declarações de responsáveis monetários mantiveram a inflação no centro do debate, enquanto os investidores procuravam perceber se haverá novos aumentos ainda em 2026.
Por fim, o resultado eleitoral brasileiro surpreendeu positivamente os mercados locais: o Bovespa avançou mais de 7% logo no início da semana, com o real a valorizar-se perante o dólar.
A valorização registada após a primeira volta dependerá da evolução da campanha e da credibilidade dos compromissos económicos dos candidatos. O real e as acções poderão continuar a beneficiar se as expectativas de disciplina orçamental se confirmarem, mas a antecipação de reformas pode também dar lugar a uma correcção.
Bancos centrais e política monetária
A Reserva Federal foi uma das principais referências da semana. As minutas da reunião de Setembro, publicadas a 7 de Outubro, revelaram que a inflação continua a ser uma preocupação central e que uma nova subida das taxas permanece em discussão. Alberto Musalem, presidente da Fed de St. Louis, defendeu que poderá ser necessário voltar a apertar a política monetária para fazer regressar a inflação ao objectivo de 2%. As declarações não constituem uma decisão colectiva da Fed, mas reforçam a possibilidade de juros elevados durante mais tempo.
A distinção importante para os investidores é entre a decisão já tomada e a expectativa para as próximas reuniões. Segundo os dados da FedWatch Tool, os investidores terminaram a semana a atribuir uma probabilidade inferior a 20% a uma subida em Outubro e de cerca de 85% a uma subida em Dezembro. Estas probabilidades são extrapoladas dos preços dos futuros sobre os fed funds a 30 dias. Uma inflação norte-americana mais elevada do que o esperado poderá reforçar esse cenário, pressionando as obrigações e as acções com avaliações mais dependentes de lucros futuros.
Na zona euro, a atenção esteve menos centrada numa nova decisão formal e mais na evolução da dívida francesa e nas consequências do choque energético. O BCE enfrenta um dilema: uma energia mais cara pode prolongar a inflação, mas também reduzir o poder de compra e enfraquecer o crescimento. A publicação das minutas da reunião de Setembro, a 8 de Outubro, acrescentou informação sobre o debate interno, sem eliminar essa incerteza.
O Banco de Inglaterra também esteve sob pressão para demonstrar que a política orçamental e monetária pode permanecer credível num mercado de dívida volátil. O governador Andrew Bailey salientou a importância de políticas orçamentais credíveis, num contexto em que as yields britânicas atingiram máximos de várias décadas. Para os investidores , a mensagem transversal é que as taxas de juro poderão permanecer elevadas se a energia continuar a alimentar a inflação, mesmo que a actividade económica perca dinamismo.
Dados Económicos
Nos Estados Unidos, uma semana mais ligeira de indicadores económicos começou com a divulgação do índice de serviços do ISM. Apesar de ligeiramente abaixo do esperado, manteve a actividade de serviços solidamente em expansão, com o índice a recuar de 55,4 para 54,9, ligeiramente abaixo dos 55,1 apontados pelo consenso. Isto, quando a leitura preliminar do PMI de serviços da S&P Global foi revista ligeiramente em alta de 58,7 para 58,8.
Os números da balança comercial voltaram a mostrar um aumento do défice, o maior desde Maio de 2025, de 105,6 mil milhões de dólares, bem acima dos 92,8 mil milhões do mês anterior.
Os dados privados semanais do emprego da ADP mostraram um aumento de 23,8 mil postos de trabalho na média das últimas quatro semanas terminadas a 19 de Setembro, enquanto os habituais números semanais de novos pedidos de subsídio de desemprego caíram dos 199 mil para 197 mil, com a média das 4 semanas a manter-se nos 198 mil pedidos.
O índice de optimismo económico RCM/TIPP avançou de 45,6 para 46,8, contrariando estimativas que apontavam uma queda para 44,5, enquanto os números do crédito ao consumo do mês de Agosto caíram dos 17,7 mil milhões de dólares do mês anterior, para 8,3 mil milhões, ficando abaixo dos previstos 15,4 mil milhões de dólares.
A semana terminou com a divulgação dos dados da Universidade de Michigan. O índice de confiança do consumidor voltou a recuar, caindo de 48,1 para 46,3, ficando abaixo do apontado pelo consenso de 47,6. As expectativas de inflação vieram em linha com o esperado, mostrando subidas de 4,6% para 4,7% no curto prazo e no mais longo prazo de 3,4% para 3,5%.
Na Zona do Euro foi também uma semana leve de indicadores económicos.
A semana começou com o índice de confiança do investidor Sentix que caiu de 5,1 para 2,7, abaixo dos 4,5 esperados pelo mercado. Já o índice de preços do produtor mostrou uma subida dos 1,6% de Julho para 1,9% em Agosto, bem em linha com as previsões, tal como a leitura final do PMI de serviços que confirmou a leitura preliminar. Tivemos também os dados da actividade de serviços em Espanha e Itália. Em Espanha o índice PMI de serviços superou as estimativas ao subir de 57,8 para 58,3, enquanto em Itália mostrou uma queda maior do que a esperada de 55,2 para 51,7, mas mantendo-se ambos em expansão.
Os números das vendas a retalho de Agosto mostraram uma subida de 0,1%, melhorando da queda de 0,6% do mês anterior, mas ficaram bem abaixo do crescimento esperado pelos mercados de 0,3%.
Na Alemanha, os números das encomendas às fábricas mostraram uma queda inesperada de 10,6%, após o crescimento revisto em alta do mês anterior de 3,2%, enquanto os números da produção industrial superaram as estimativas de crescimento de 0,5%, aumentando 2,0%, recuperando da queda anterior de 1,2%. Ainda na Alemanha a balança comercial apresentou um excedente de 19,5 mil milhões de euros, acima dos 18,9 mil milhões estimados.
Em França, os números da balança comercial do mês de Agosto mostraram um défice de 6,1 mil milhões de euros, abaixo dos 6,5 mil milhões estimados, enquanto a produção industrial mostrou uma redução inesperada de 0,3%, face a um aumento estimado de 0,2% e após a queda de 0,6% no mês de Julho.
Também em Itália a produção industrial mostrou uma queda inesperada de 1,3%, depois do aumento de 0,6% no anterior mês de Julho.
No Reino Unido os números finais do PMI de serviços reviram em alta a leitura preliminar de 51,7 para 52,1, e o índice PMI da construção manteve-se em contracção, mas com o índice a subir de 44,3 para 46,1, ficando ainda acima dos 45,0 apontados pelo consenso do mercado.
O índice de preço dos imóveis da Lloyds manteve-se estável, face às estimativas para uma subida de 0,2%, com a queda do mês anterior a ser revista para 0,3%.
A semana terminou com a divulgação do índice RICS House Price Balance, que caiu de -28% para -32%, face a uma queda estimada para -30%.
No Canadá, o destaque da semana esteve nos dados do emprego, que saíram abaixo das perspectivas do mercado. A taxa de desemprego subiu de 6,4% para 6,5%, em linha com as estimativas, mas a taxa de participação caiu de 65% para 64,8%. O número de postos de trabalho mostrou uma redução de 68,3 mil, divididos quase equitativamente entre empregos a tempo inteiro e parcial, isto face a um crescimento esperado de 9.500 empregos.
Tivemos ainda o índice Ivey PMI que recuou inesperadamente de 64,3 para 58,2, face a uma ligeira subida esperada para 65,2, enquanto os números da balança comercial de Agosto mostraram um excedente de 4,2 mil milhões de dólares canadianos, bem acima dos 1,3 mil milhões estimados pelo mercado.
Na Suíça, a taxa de desemprego manteve-se inalterada nos 3,1%, tal como o esperado pelo mercado, enquanto o índice de confiança do consumidor SECO caiu inesperadamente de -33 para -36, face a uma subida esperada para -32.
No Japão, a semana começou com o índice de confiança do consumidor que se manteve em torno do nível do mês anterior, recuando ligeiramente de 35,5 para 35,4.
Mais tarde, os ganhos salariais médios superaram as estimativas do mercado ao desacelerarem em termos homólogos de 4,3% do mês anterior, para 3,8%, face aos 3,7% esperados.
Os números da conta corrente mostraram um aumento inesperado dos 2,52 triliões de ienes, para 2,98 triliões, face a um recuo estimado para 2,1 triliões.
O índice de confiança económica também saiu acima das estimativas do mercado, ao subir de 46,4 para 47,0, face aos 46,6 esperados.
Por fim tivemos a divulgação dos dados da despesa das famílias que mostraram uma queda de 3,1% em termos homólogos, melhor do que a queda estimada de 3,5%, e após os -3,6% do mês anterior. Tivemos ainda os números preliminares das encomendas de maquinaria que mostraram um abrandamento dos 64,7% para 60,4%.
Na Nova Zelândia tudo o que tivemos de mais relevante foi o índice de confiança empresarial NZIER, que surpreendeu os mercados ao subir de 8 para 43, contra a subida esperada para 15.
Na Austrália foi também uma semana quase vazia de indicadores económicos, onde o índice de confiança do consumidor Westpac mostrou uma queda dos 84,4 para 80,4, ficando abaixo dos 83,4 apontados pelo consenso, enquanto o índice de anúncio de vagas de emprego ANZ-Indeed surpreendeu pela positiva ao mostrar um aumento de 2,2%, contrariando estimativas de uma redução de 1,3%, e ainda com a subida de 2,5% no mês anterior a ser revista em alta para 2,6%.
Mercados accionistas
As bolsas internacionais atravessaram uma semana de oscilações, com a tecnologia a sustentar parte das valorizações e a subida do petróleo a desencadear momentos de aversão ao risco.
Nos Estados Unidos, o S&P 500 e o Nasdaq atingiram máximos de fecho no início da semana, mas recuaram quando a subida da energia e das yields voltou a pressionar as acções.
A sexta-feira trouxe uma recuperação, apoiada pelo alívio do petróleo. Apesar da recuperação, os investidores continuaram atentos à concentração dos ganhos em grandes empresas tecnológicas e aos planos de financiamento de empresas ligadas à inteligência artificial. O aumento das yields representa um risco para estas acções, porque reduz o valor actual dos lucros esperados no futuro.
A semana terminou com o S&P 500 a liderar os principais índices de Wall Street, ganhando 1,15%, enquanto o Dow Jones avançou 0,93% e o Nasdaq 0,64%.
Na Europa, a recuperação das bolsas na sexta-feira, acompanhando o recuo do petróleo e a estabilização parcial da dívida soberana, não evitaram que a maioria dos principais índices conseguisse um desempenho semanal positivo. Excepto o FTSE 100, no Reino Unido, que conseguiu uma valorização semanal de 0,86%, o índice Euro Stoxx 50 caiu 1%, o DAX alemão 1,02%, enquanto o CAC 40 afundou 3,86%. O mercado francês continuou condicionado pelas dúvidas orçamentais, e as empresas de telecomunicações sofreram pressão após notícias sobre os planos da SpaceX para adquirir licenças de espectro radioeléctrico mais amplo.
Na Ásia, o comportamento foi misto, com várias praças encerradas durante a semana devido a diversos feriados. No Japão, o Nikkei ganhou 1,06%, e na Austrália o ASX 200 avançou 0,40%. O índice Kospi, da Coreia do Sul, foi o que mais perdas sofreu, 5,39%. O Hang Seng, de Hong Kong, ganhou 1%, enquanto os índices chineses Shangai Composite e CSI 300 recuaram 0,74% e 0,93%, respectivamente. As diferenças regionais reflectem a sensibilidade dos sectores à energia, às taxas de juro e às perspectivas de crescimento.
Resumindo: a evolução global das bolsas foi determinada sobretudo pela relação entre petróleo, yields e expectativas de política monetária. A recuperação de sexta-feira aliviou a pressão imediata, mas não eliminou os riscos de novas correcções se a energia voltar a subir ou se os bancos centrais adoptarem um tom mais restritivo.
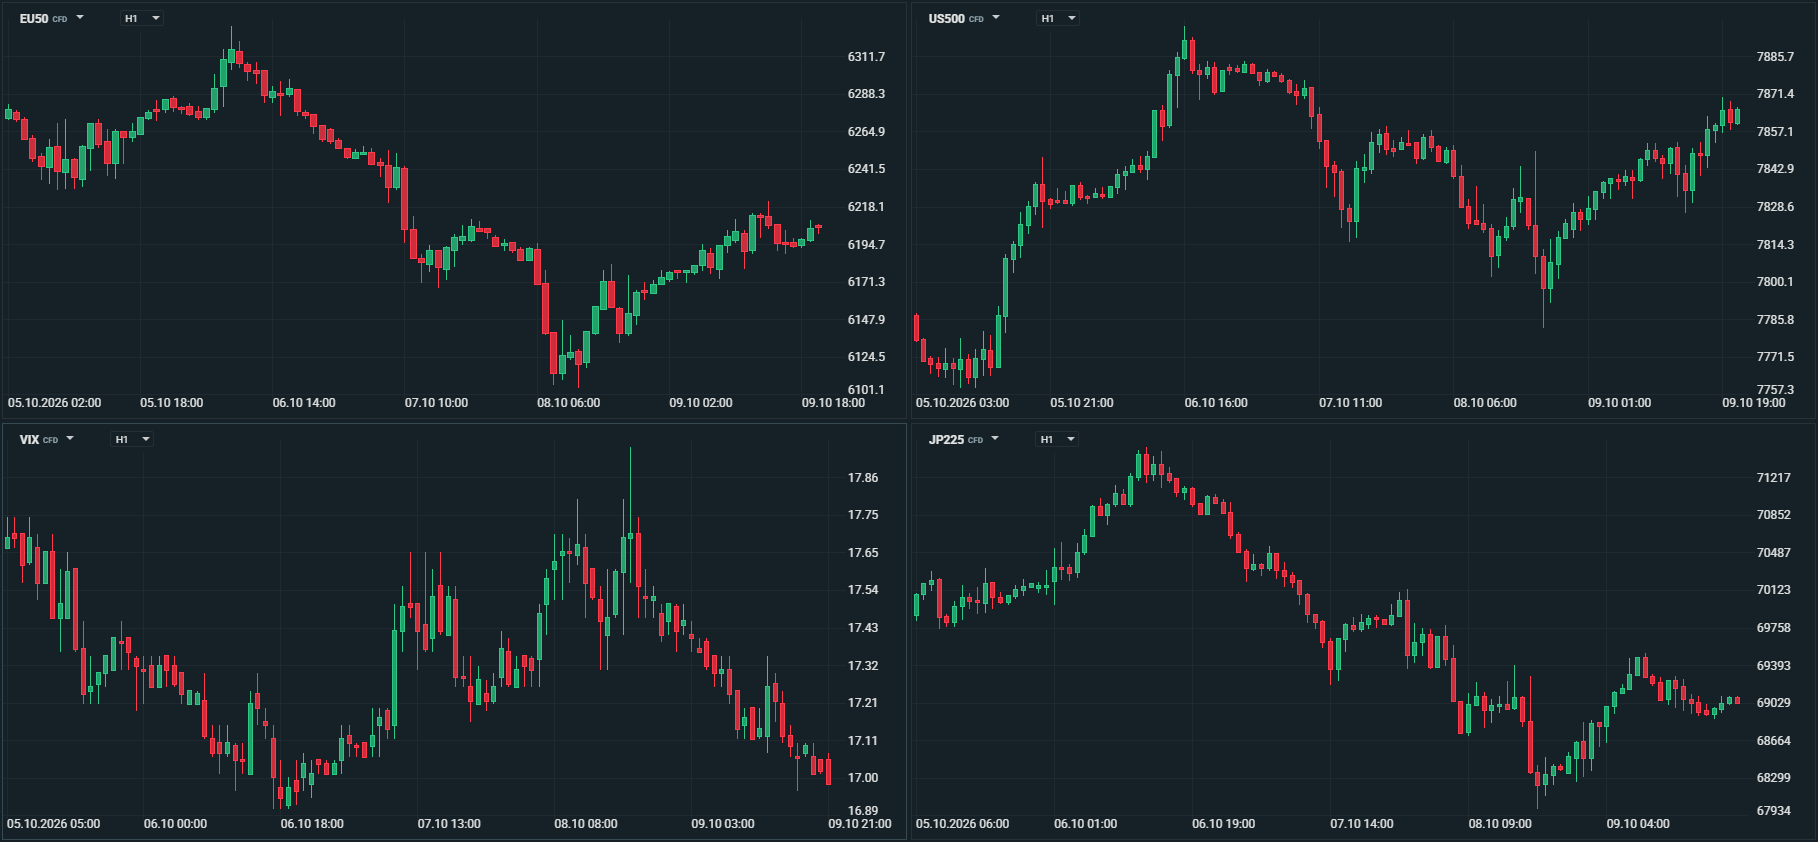 Gráfico Fonte XTB xStation 5
Mercado cambial
O dólar beneficiou da incerteza europeia e da expectativa de uma política monetária norte-americana restritiva, enquanto o euro permaneceu condicionado pelo risco orçamental francês.
O euro continuou sob pressão perante o dólar. Logo no início da semana o EUR/USD tocou 1,1161 dólares, o nível mais baixo em 17 meses, num contexto de receios sobre as finanças públicas francesas e de procura por activos norte-americanos. Apesar de uma recuperação que o levou até aos 1,1276 dólares, acabou por registar a quinta semana consecutiva de perdas.
A combinação de uma economia norte-americana relativamente robusta, yields elevadas e incerteza política na Europa favoreceu o dólar. O índice DXY registou um novo máximo a 102,30 pontos, nível que não se registava desde Abril de 2025.
A libra manteve-se em torno dos recentes níveis face ao dólar e continuou a avançar face ao euro. Enquanto o GBP/USD se manteve durante toda a semana a negociar entre um mínimo de 1,3185 e um máximo de 1,3285, o EUR/GBP acabou a semana a negociar em torno de 0,8460, após a ter iniciado em torno dos máximos de 0,8500, reflectindo a divergência entre a fragilidade da moeda única e a relativa estabilidade da libra. Ainda assim, a volatilidade das obrigações britânicas limita a leitura de que a libra esteja a beneficiar de uma melhoria generalizada das perspectivas económicas.
O iene continuou sensível à diferença entre as taxas de juro japonesas e norte-americanas. A primeira-ministra japonesa, Sanae Takaichi, afirmou que o Governo acompanharia de perto a evolução cambial e a inflação. O comentário demonstra preocupação com o impacto de um iene fraco nos preços internos, mas não equivale a uma intervenção no mercado. O USD/JPY negociou num intervalo relativamente estreito entre 157,50 e 158,50, enquanto o EUR/JPY caiu de máximos acima de 178 para mínimos abaixo de 177.
O franco suíço manteve-se relativamente forte, beneficiando da sua reputação de moeda de refúgio num contexto de incerteza nos mercados financeiros europeus. As preocupações com a dívida pública e a instabilidade política em França aumentaram a pressão sobre o euro, levando o franco a valorizar-se significativamente face à moeda europeia logo no início da semana. O EUR/CHF, apesar de ter recuperado dos mínimos do início da semana a 0,9270, até aos 0,9370, acabou a semana a negociar nos 0,9300. Esta evolução demonstra que o franco continua a beneficiar da procura por activos considerados seguros, embora a sua trajectória dependa da evolução dos riscos políticos e económicos na Europa.
Nas moedas emergentes, o real brasileiro destacou-se pela valorização associada à reacção eleitoral que o levou a ganhar esta semana perto de 5% face ao euro e mais de 4% face ao dólar. Já em sentido contrário esteve novamente o peso mexicano que registou a quinta semana consecutiva de perdas. O USD/MXN renovou novos máximos deste ano ao negociar a 18,5 pesos por dólar, terminando perto desse nível. O peso perdeu cerca de 1,4% face ao dólar e de 0,90% face ao euro.
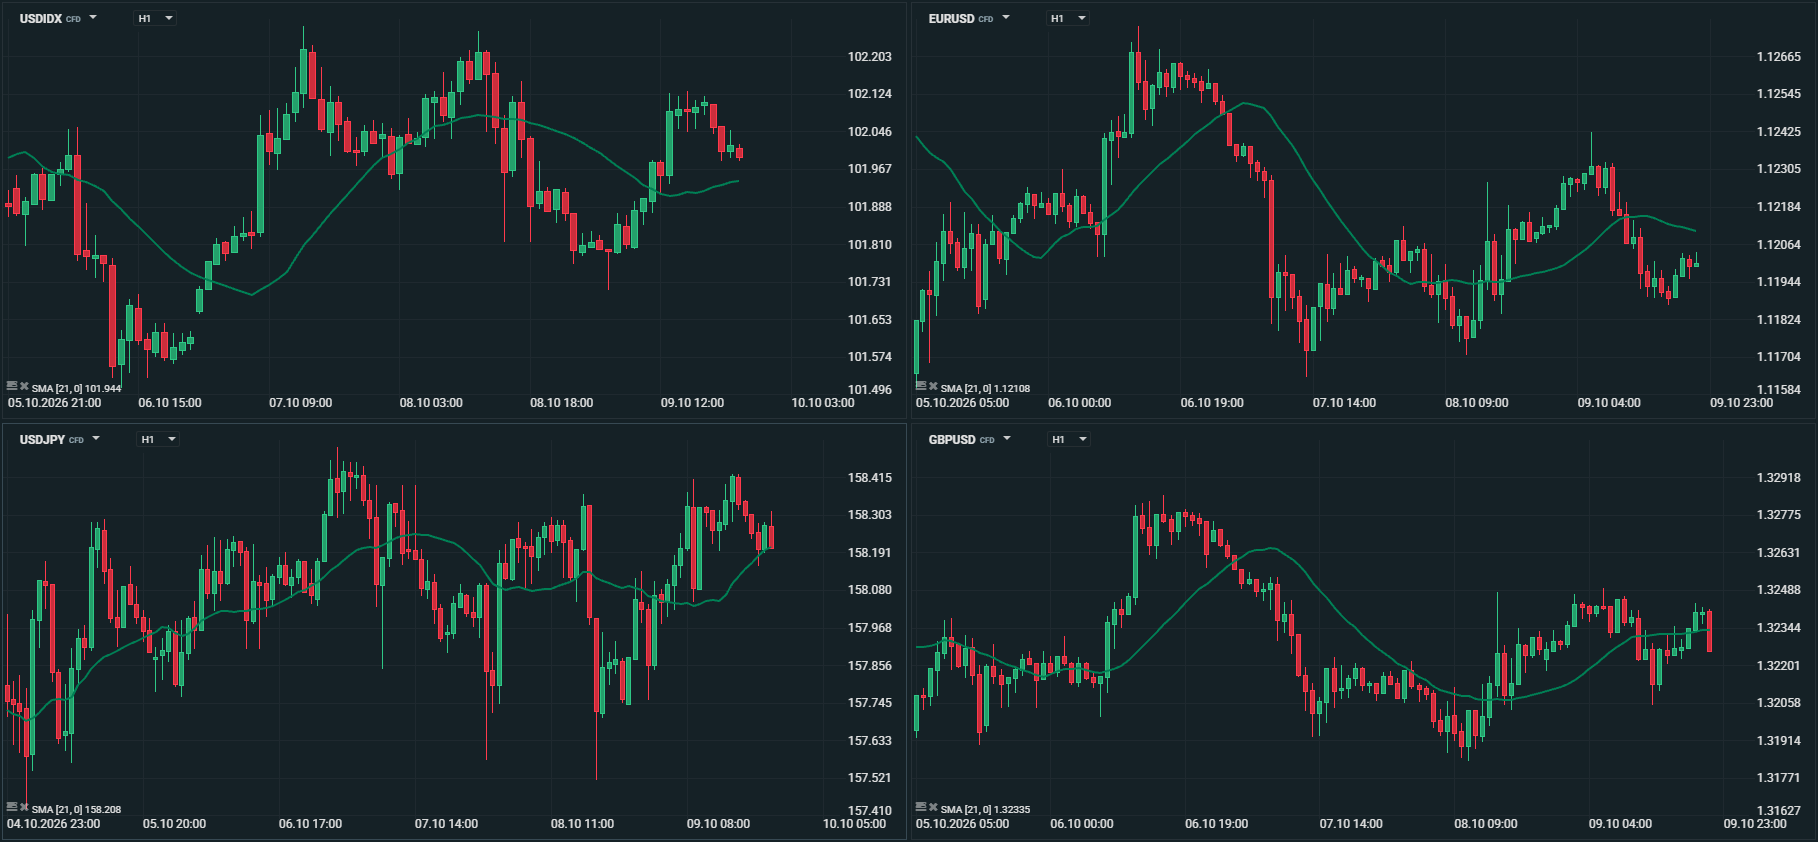 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
O petróleo continua a ser o principal canal de transmissão da crise geopolítica aos mercados. Na terça-feira, o Brent fechou a 100,58 dólares e o WTI a 89,44 dólares por barril. Na quarta-feira, o Brent recuou 0,4%, para 100,20 dólares, enquanto o WTI caiu 1,3%, para 88,28 dólares. Na quinta-feira, os ataques à navegação e os riscos de interrupção do abastecimento fizeram os preços subir cerca de 4%, levando o Brent a negociar bem acima dos 105 dólares por barril. Acabou por recuar com Donald Trump a afirmar que não haveriam ataques ao Irão antes das eleições intercalares. Na sexta-feira, o Brent voltou a cair, negociando abaixo dos 103 dólares, enquanto o WTI recuou para perto dos 90 dólares, mas a semana acabou por terminar com os preços de novo em alta, com o Brent a negociar a 104,40 dólares por barril e o WTI a 91,70.
A evolução da semana mostra que o mercado continua a incorporar um prémio de risco geopolítico. Uma normalização duradoura do tráfego no estreito de Ormuz poderá aliviar os preços; novas interrupções poderão voltar a pressioná-los, com consequências para a inflação, os custos de transporte e a política monetária.
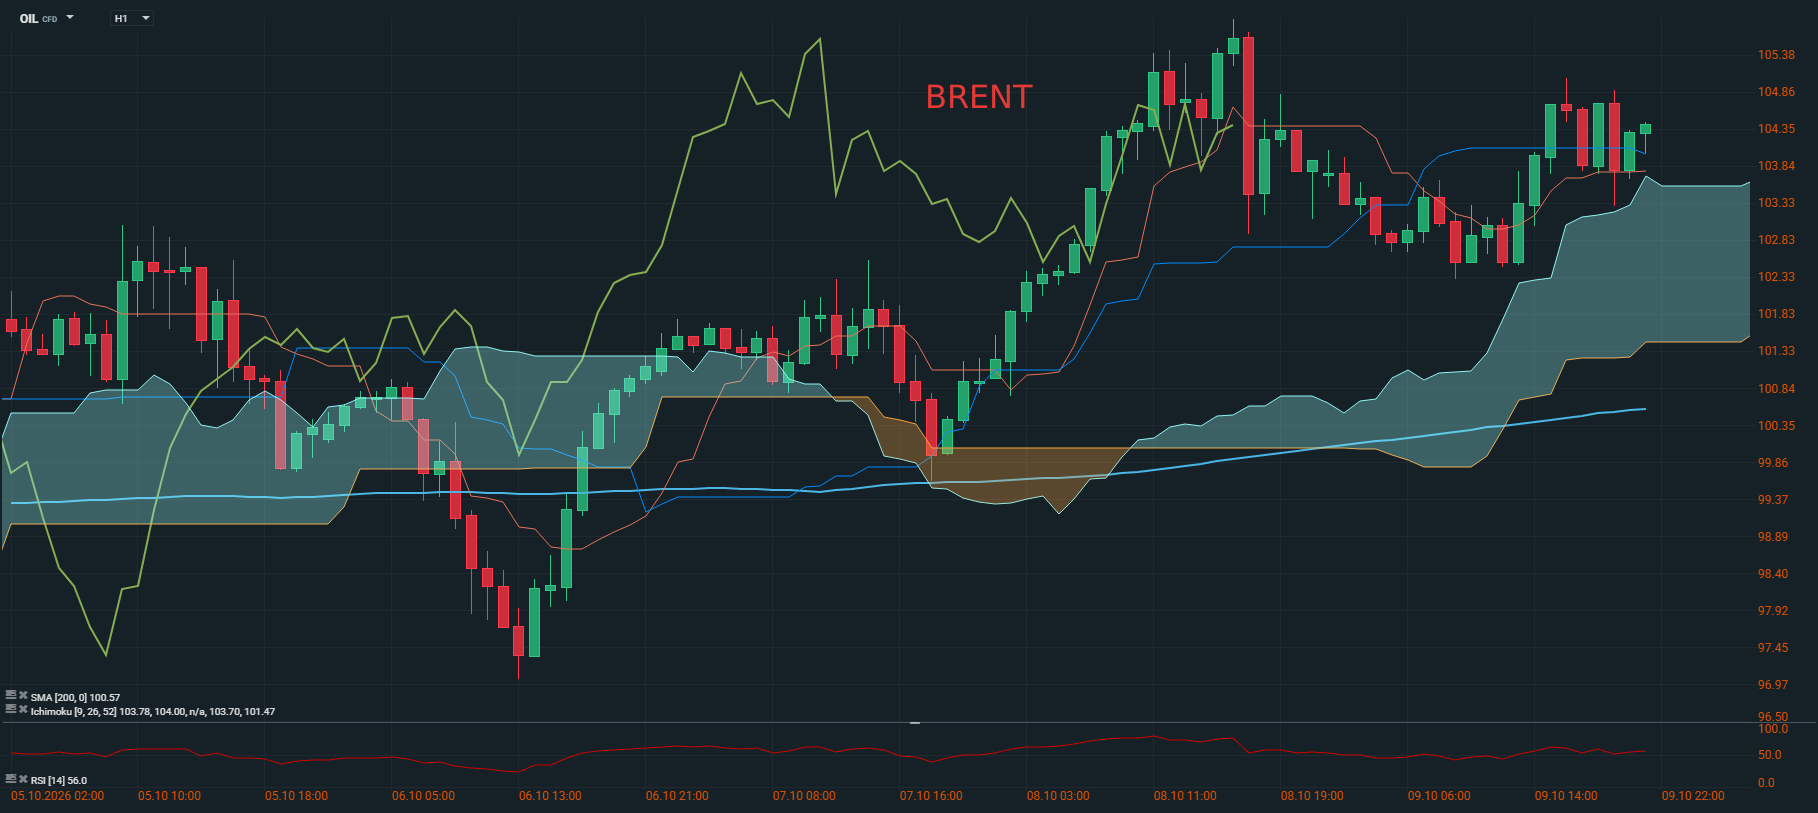 Gráfico Fonte XTB xStation 5
Ouro
O ouro, após ter registado um mínimo de dois meses a meio da semana, terminou a negociar em alta, em torno dos 4.200 dólares por onça. A descida das yields obrigacionistas norte-americanas e um dólar a estabilizar deram suporte a esta recuperação do metal amarelo. O abrandamento da subida dos preços do petróleo ajudou também a diminuir parte dos receios de novas pressões inflacionistas e de uma subida iminente das taxas de juro. Ainda assim, a perspectiva de uma política monetária mais restritiva continua a limitar o potencial do metal, que não paga juros.
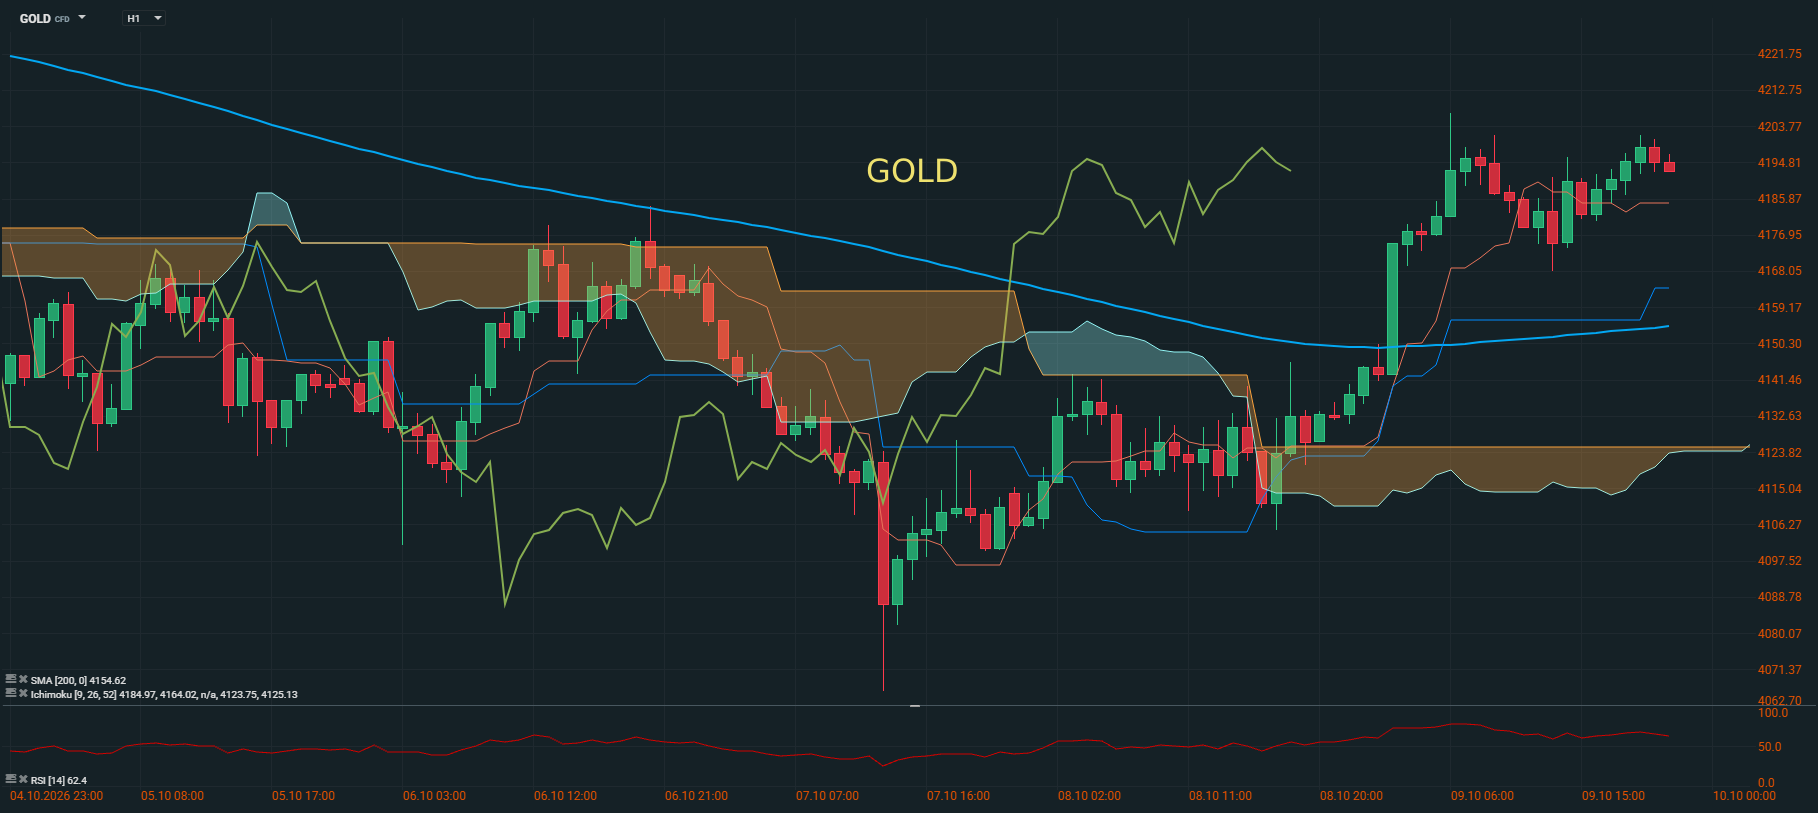 Gráfico Fonte XTB xStation 5