


A semana que começa
Resultados, inflação e petróleo
A inflação norte-americana, as reuniões do FMI e do Banco Mundial, os resultados da banca e a tensão no Médio Oriente deverão dominar os mercados, numa semana marcada pela incerteza sobre os preços da energia e as taxas de juro.
A semana deverá ser marcada pela divulgação da inflação nos Estados Unidos, pelo arranque da época de resultados empresariais e pelas reuniões anuais do Fundo Monetário Internacional (FMI) e do Banco Mundial. A evolução do petróleo e das obrigações soberanas continuará também no centro das atenções, num contexto de tensão geopolítica e de incerteza quanto à trajectória da inflação e das taxas de juro.
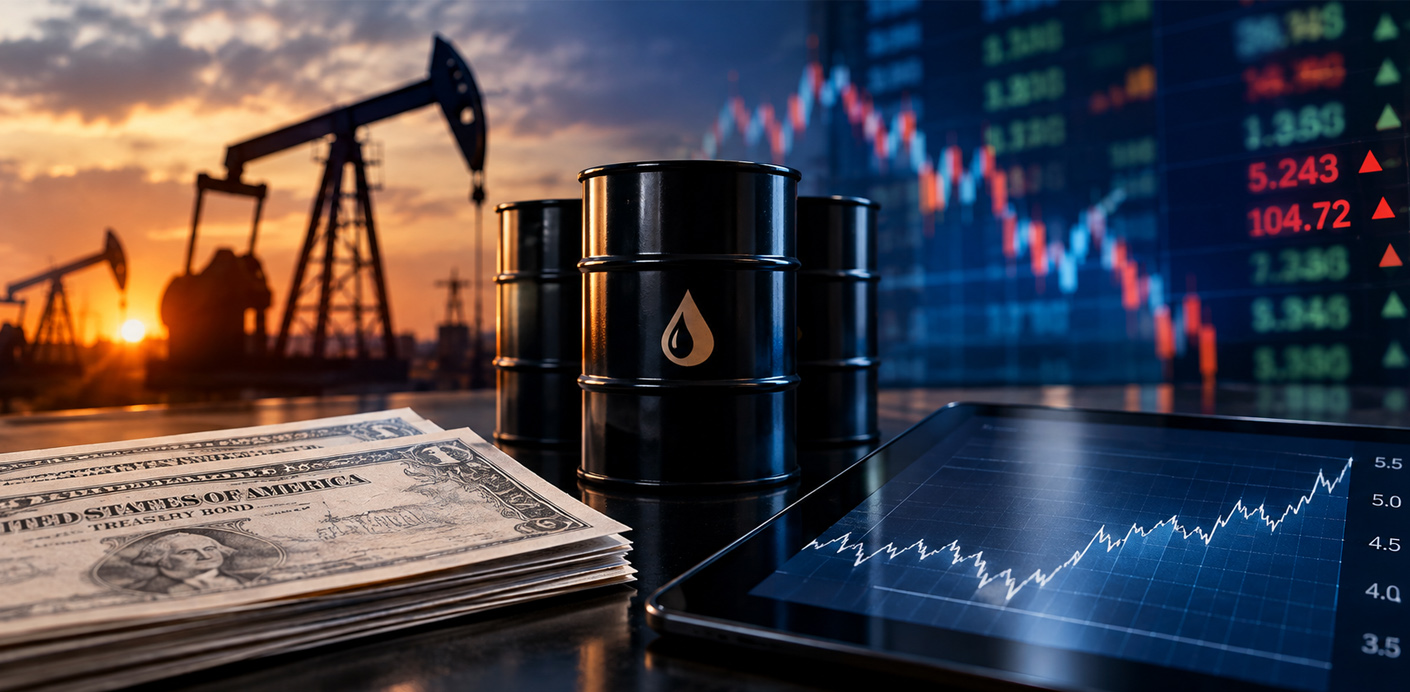
As yields das obrigações soberanas e o petróleo deverão continuar a condicionar o sentimento dos investidores. Na sexta-feira, 9 de Outubro, a taxa das obrigações norte-americanas a dez anos terminou nos 5,243%, enquanto o Brent fechou nos 104,72 dólares por barril. A subida dos custos da energia pode prolongar as pressões inflacionistas, enquanto yields mais elevadas encarecem o financiamento e pressionam as avaliações bolsistas. A combinação destes factores poderá influenciar as expectativas para a política monetária.
As reuniões do FMI e do Banco Mundial, que decorrem em Banguecoque entre 12 e 18 de Outubro, serão outro foco de atenção. O FMI apresenta o World Economic Outlook e o Global Financial Stability Report a 13 de Outubro, seguindo-se o Fiscal Monitor no dia 14. Os investidores procurarão avaliar as perspectivas para o crescimento mundial, os riscos financeiros e a sustentabilidade da dívida. Além de varios discursos e participações em reuniões e debates, está também prevista, a 16 de Outubro, uma conversa entre a directora geral do FMI, Kristalina Georgieva, e Kevin Warsh, presidente da Reserva Federal norte-americana.
No Médio Oriente, a evolução do conflito entre os Estados Unidos e o Irão continuará a ser determinante para os mercados energéticos. Donald Trump afirmou que Washington não atacará o Irão antes das eleições intercalares de Novembro, referindo negociações em curso, mas Teerão mantém condições para a reabertura do estreito de Ormuz. Em paralelo, os ataques dos Houthis à Arábia Saudita intensificaram-se, atingindo infra-estruturas aeroportuárias e aumentando os riscos para a circulação de pessoas e mercadorias. Qualquer agravamento poderá pressionar o petróleo e penalizar os activos de maior risco.
A inflação de Setembro nos Estados Unidos será divulgada na quarta-feira, 14 de Outubro. Em Agosto, o índice de preços no consumidor subiu 3,4% em termos homólogos e 0,4% mensalmente, enquanto a inflação subjacente, que exclui alimentação e energia, avançou 2,4% em termos homólogos. O consenso de mercado disponível aponta para uma aceleração da inflação homóloga global para 3,7%. Um valor superior ao esperado poderá reforçar as preocupações com a persistência das pressões sobre os preços e condicionar as expectativas para as próximas decisões da Reserva Federal.
A época de resultados do terceiro trimestre começa informalmente com a divulgação das contas de grandes bancos norte-americanos. A JPMorgan Chase, a Goldman Sachs, o Citigroup e a Wells Fargo apresentam resultados na terça-feira, 13 de Outubro, seguindo-se o Bank of America e o Morgan Stanley na quarta-feira. Os analistas antecipam um crescimento dos lucros da banca, mas os investidores estarão particularmente atentos às receitas de negociação, à actividade de financiamento, à evolução do crédito e aos custos dos depósitos. As perspectivas apresentadas pelas administrações poderão ser tão relevantes como os números publicados.
No conjunto, a semana deverá testar a capacidade dos mercados para conciliar resultados empresariais robustos com o risco de inflação persistente e de agravamento geopolítico. A divulgação dos dados norte-americanos, as mensagens dos responsáveis económicos e a evolução da energia serão determinantes para o sentimento dos investidores.
Dados Económicos
Estados Unidos da América
Numa semana curta, com o feriado do Columbus Day logo no primeiro dia, as atenções irão focar-se nos dados da inflação que irão ser divulgados na quarta-feira. Os preços em Setembro, em termos mensais, deverão mostrar uma subida de 0,6%, acelerando dos 0,4% do mês de Agosto, com a inflação em termos homólogos a subir de 3,4% para 3,7%. Sem energia nem alimentos, a inflação subjacente, deverá subir dos 2,4% para 2,5%, com os preços em termos mensais a desacelerarem da subida de 0,3% em Agosto, para 0,2% em Setembro.
A semana começa com os dados semanais do mercado de trabalho da ADP, com os números da venda de imóveis existentes, onde as estimativas apontam para uma redução de 0,3, após a de 2% no mês anterior, e ainda o índice de optimismo económico NFIB, que deverá cair de 98,7 para 98,0.
Na quinta-feira é a vez de termos os dados dos preços à porta das fábricas. Em termos mensais, os preços deverão mostrar uma subida de 0,5%, acelerando dos 0,4% do mês de Agosto. Sem energia nem alimentos, a inflação mensal à porta das fábricas deverá mostrar uma aceleração dos 0,2% para 0,3%. Os mercados estarão também atentos aos números das vendas a retalho de Setembro. Em termos mensais as vendas deverão mostrar um aumento de 0,3%, desacelerando dos 1,2% no mês de Agosto. Excluindo as vendas automóveis as vendas deverão mostrar uma desaceleração de 1,4% para 0,5%, com o grupo de controlo a cair dos 1,4% para 0,2%, em Setembro. Teremos os habituais números semanais de novos pedidos de subsídio de desemprego, onde as previsões mostram mais uma queda dos 197 mil para 195 mil. Iremos ter ainda os índices manufactureiro da Fed de Filadélfia e de Nova Iorque, com o consenso a apontar para uma queda de 37,8 para 26,5 para o primeiro e de 7,6 para 3,2 para o segundo. Para finalizar teremos os dados dos inventários empresariais, onde as estimativas apontam para uma queda dos 0,8% para 0,4%.
A semana termina com os números da produção industrial, que após a estabilização no mês anterior, deverá mostrar em Setembro um crescimento de 0,3%.
Zona Euro
Por aqui será uma semana com uma agenda económica bastante vazia.
Iremos ter os números de Agosto da produção industrial, onde as estimativas apontam para um aumento de 0,1% face ao mês anterior, recuperando da queda anterior de 0,1%. A balança comercial deverá apresentar um excedente de 4,5 mil milhões de euros, reduzindo dos 5 mil milhões registados em Julho. As atenções estarão também nos dados finais da inflação, que deverão confirmar as leituras preliminares de 3,8% para a inflação total e de 2,5% para a subjacente.
Na Alemanha teremos também dados dos preços, com a leitura final da inflação e o índice de preços grossistas, que deverá mostrar uma desaceleração de 0,9% para 0,7%.
Teremos também os dados finais da inflação em França.
Em Itália, os números da balança comercial de Agosto deverão mostrar um excedente de 7,5 mil milhões de euros, recuando dos 8,24 mil milhões do mês anterior.
Reino Unido
As atenções concentram-se nos dados a divulgar na quinta-feira.
Iremos ter os números do PIB do mês de Agosto, com as previsões a mostrarem uma contracção de 0,1%, após o crescimento de 0,4% registado no mês de Julho.
Teremos os números da produção industrial que deverão também mostrar uma queda de 0,1%, após o aumento de 0,2% no mês anterior.
A balança comercial de bens deverá, segundo as estimativas, apresentar um défice de 21,8 mil milhões de libras, depois dos 21 mil milhões no mês de Julho.
Canadá
Com um feriado no primeiro dia da semana, a agenda económica começa na quarta-feira com os números das licenças de construção que, segundo as estimativas, deverão mostrar um aumento de 3,1%, após a queda de 17,3% no mês anterior.
Na quinta-feira é a vez dos números das vendas manufactureiras e grossistas. As primeiras deverão aumentar 1,1%, depois da redução de 0,4% no mês anterior, enquanto as segundas deverão cair 1,4%, após um crescimento anterior de 0,3%.
A semana termina com os números do início de construção de imóveis, onde as previsões apontam para um aumento ligeiro dos 229 mil no mês anterior, para 230 mil em Setembro.
Suíça
Iremos ter a divulgação do índice de preços importados e de produção, com as estimativas a apontarem para uma desaceleração dos 0,7% em Agosto, para 0,5% em Setembro.
China
O destaque da semana divide-se entre os dados dos preços e os números do comércio internacional.
Os preços em Setembro deverão mostrar uma subida mensal de 0,3%, desacelerando dos 0,4% em Agosto, com a inflação em termos homólogos a subir de 0,8% para 1%.
Teremos também a inflação à porta das fábricas que, em termos homólogos, deverá apresentar uma aceleração dos 3,8% no mês anterior, para 4,4%.
Os números da balança comercial de Setembro deverão mostrar um excedente de 114,5 mil milhões de dólares, recuando dos 119,1 apresentados no mês anterior, com as importações a recuarem de 28,2% para 23,5% e as exportações a avançarem de 25% para 25,3%.
Teremos também os números dos novos empréstimos em yuans que deverão, segundo as estimativas, aumentar dos 60 mil milhões em Agosto, para 300 mil milhões em Setembro.
Japão
Depois de um primeiro dia de feriado, a semana começa com a divulgação dos empréstimo bancários que, segundo as estimativas, deverão mostrar um aumento de 5,5% em termos homólogos, e ainda com o índice de preços do produtor que deverá manter o crescimento em termos homólogos de 7,6% do mês anterior.
Mais tarde teremos os números das encomendas de maquinaria, com excepção de navios e centrais de energia, onde em termos mensais deverão mostrar um aumento de 2,5% em Agosto, após a redução de 3,7% em Julho.
Nova Zelândia
Uma agenda quase vazia onde iremos ter o índice manufactureiro BusinessNZ, que deverá mostrar uma subida dos 53,1 em Setembro, para 54 em Outubro.
Austrália
As atenções esta semana irão estar nos dados do mercado de trabalho a divulgar na quinta-feira.
A taxa de desemprego deverá manter-se nos 4,6%, mas as estimativas apontam para um ligeiro recuo na taxa de participação de 67,1% para 67%. A variação de emprego deverá mostrar um acréscimo de 20 mil postos de trabalho no mês de Setembro.
Teremos ainda o índice de confiança empresarial NAB, que deverá mostrar uma queda dos -8 para -9.