


Semana Revista
Mercados entre inflação e risco
A inflação nos EUA, os receios em torno do financiamento da IA e as tensões no Médio Oriente marcaram os mercados. As yields e o dólar inverteram movimentos, enquanto os resultados revelaram uma economia ainda resistente.
A semana ficou marcada pela combinação de uma inflação persistente nos EUA, pela evolução das expectativas em torno da política monetária, pelo agravamento das tensões no Médio Oriente e pelo aumento dos receios sobre o financiamento dos investimentos em inteligência artificial. Em paralelo, as reuniões anuais do FMI e do Banco Mundial e os resultados trimestrais da banca norte-americana ofereceram novas indicações sobre a resistência da economia mundial e a saúde do sector financeiro.
Yields e dólar
A evolução das yields das obrigações soberanas e do dólar continuou a ser determinante para os mercados, sobretudo pela sua relação com as expectativas de política monetária da Reserva Federal. As yields reflectem, entre outros factores, as perspectivas para a inflação, o crescimento económico e as taxas de juro, influenciando directamente os custos de financiamento das empresas e dos consumidores, bem como a avaliação das acções.
Os dados da inflação norte-americana, acima do esperado, reforçaram inicialmente a possibilidade de a Fed manter uma política monetária mais restritiva, dando suporte ao dólar. Contudo, as declarações de alguns responsáveis da Reserva Federal, que procuraram evitar conclusões precipitadas sobre a necessidade de novas subidas dos juros, contribuíram para uma inversão parcial desse movimento.
A meio da semana, o aumento dos receios em torno do financiamento dos projectos de inteligência artificial levou os investidores a procurarem activos considerados mais seguros, favorecendo a dívida soberana norte-americana e pressionando as yields em baixa. A yield das obrigações do Tesouro a dez anos recuou para perto de 5,04%, um mínimo de três semanas, antes de estabilizar. O dólar terminou a semana em baixa, com o índice DXY a caminho da primeira perda semanal em mais de um mês.
O Outlook do FMI
No seu World Economic Outlook de Outubro, intitulado Resilience under Strain, Urgent Choices, o FMI reviu ligeiramente em alta a previsão de crescimento mundial para 2026, para 3,1%, mantendo uma perspectiva de 3,4% para 2027. Ainda assim, o crescimento permanece abaixo da média histórica, e os riscos estão inclinados em sentido negativo.
O Fundo identifica duas forças em sentidos opostos: por um lado, a subida dos preços da energia e de outras matérias-primas, associada à guerra, funciona como um choque negativo sobre a oferta, pressionando a inflação e prejudicando a actividade; por outro, o investimento em tecnologia e inteligência artificial impulsiona a procura, o comércio e o investimento. O FMI alerta também para os níveis elevados de dívida pública, a redução das margens de resposta dos governos a novos choques e os riscos de uma correcção dos mercados financeiros.
Para os investidores, a mensagem é clara: a resistência da economia mundial não elimina os riscos. A combinação de energia cara, juros elevados, endividamento e forte concentração do investimento em inteligência artificial pode tornar os mercados mais vulneráveis a uma alteração das expectativas.
As vozes dos bancos centrais em Banguecoque
As intervenções dos responsáveis dos principais bancos centrais centraram-se nos riscos inflacionistas e nas perspectivas para as taxas de juro.
Na Reserva Federal, Christopher Waller destacou o impacto da robustez económica, do endividamento público e do investimento em inteligência artificial na subida das yields de longo prazo, considerando que estas já contribuem para apertar as condições financeiras. Michelle Bowman defendeu uma abordagem prudente, enquanto Kevin Warsh sublinhou a importância dos dados económicos para as próximas decisões.
No BCE, a atenção continua centrada nos preços da energia e no risco de estes pressionarem a inflação subjacente. O FMI admite a possibilidade de mais uma subida de 25 pontos base das taxas em 2026, embora esta seja uma previsão do Fundo e não uma indicação do BCE.
No Reino Unido, Andrew Bailey considerou ainda limitados os efeitos indirectos da subida dos custos energéticos sobre a inflação, mas reconheceu que é cedo para retirar conclusões definitivas. No Japão, Kazuo Ueda manteve aberta a possibilidade de novas subidas dos juros, caso a evolução dos preços o justifique.
Para os mercados, a mensagem é de prudência: a inflação continua a condicionar as decisões dos bancos centrais, mas o ritmo de ajustamento das taxas dependerá da evolução dos dados económicos. As próximas decisões poderão continuar a influenciar as yields e o comportamento das principais divisas.
Conflito no Médio Oriente
As tensões no Médio Oriente continuaram a condicionar os mercados, sobretudo pelo impacto potencial no petróleo e nas principais rotas de transporte. A intensificação dos ataques dos Houthis no Iémen, incluindo contra interesses sauditas, aumentou os receios de uma escalada regional, num contexto em que qualquer perturbação adicional do abastecimento energético poderá ter consequências relevantes para os preços.
Para os mercados, o risco mantém-se centrado na possibilidade de uma nova subida do petróleo, com efeitos sobre a inflação e as expectativas de política monetária. A persistência das tensões poderá dificultar o processo de desinflação e limitar a margem dos bancos centrais para baixar as taxas de juro.
A inflação nos EUA
Os dados de inflação de Setembro voltaram a colocar em evidência as dificuldades no processo de desinflação nos EUA. O IPC subiu 0,6% no mês, elevando a taxa homóloga para 3,7%, enquanto o IPP avançou 1,3%, registando a maior subida mensal desde Março de 2022. Os números reforçam os riscos inflacionistas, numa altura em que a evolução dos preços da energia continua a representar uma fonte adicional de incerteza.
Inteligência artificial sob pressão
Os receios em torno do financiamento dos investimentos em inteligência artificial ganharam relevância, com os investidores cada vez mais atentos aos custos dos projectos e à capacidade de estes gerarem receitas suficientes para justificar os montantes envolvidos. Apesar do potencial de crescimento e de ganhos de produtividade associado à tecnologia, começam a surgir dúvidas sobre a sustentabilidade do ritmo actual de investimento.
Uma rentabilidade inferior à esperada poderá levar ao adiamento de projectos, aumentar os riscos de crédito e pressionar as avaliações das empresas tecnológicas. O impacto poderá estender-se para além do sector, caso as dificuldades de financiamento afectem empresas e instituições expostas a estes investimentos. Para os mercados, a questão passa agora não apenas pelo potencial da inteligência artificial, mas também pela capacidade de transformar o investimento em resultados concretos.
Resultados da banca nos EUA
A época de resultados trimestrais dos principais bancos norte-americanos apresentou um quadro desigual. O Goldman Sachs e o Citigroup superaram as expectativas, beneficiando da actividade de negociação e da banca de investimento. Em contrapartida, o JPMorgan ficou aquém das estimativas de lucro por acção, enquanto o Wells Fargo apresentou receitas inferiores ao esperado.
Apesar das diferenças entre instituições, os resultados voltam a colocar o foco na resistência do sector bancário num contexto de incerteza económica e de taxas de juro elevadas. A evolução do crédito, os custos de financiamento e a actividade nos mercados de capitais serão determinantes para os próximos trimestres. Uma desaceleração da economia poderá aumentar as perdas de crédito e pressionar a rentabilidade, mesmo que a actividade de negociação continue a beneficiar alguns dos grandes bancos.
Dados Económicos
Nos Estados Unidos o destaque da semana foram os números da inflação do mês de Setembro que saíram um pouco acima das estimativas dos mercados.
Mensalmente os preços subiram 0,6%, acelerando dos 0,4% do mês anterior, em linha com o esperado, enquanto a inflação anual em termos homólogos subiu de 3,4% para 3,7%, ligeiramente acima dos 3,6% esperados. Sem energia nem alimentos, os preços subiram no mês de Setembro 0,3%, acima dos 0,2% estimados pelo mercado, com a inflação subjacente em termos anuais a acelerar dos 2,4% para 2,6%, acima dos 2,5% previstos.
Tivemos também os dados dos preços à porta das fábricas que também saíram acima das estimativas do mercado. Em termos mensais, os preços dispararam 1,3%, bem acima dos 0,5% esperados, e sem energia nem alimentos, a inflação mensal acelerou dos 0,2% para 0,7%, também bastante acima dos 0,3% estimados.
A semana começou com os dados semanais do mercado de trabalho da ADP que mostraram um aumento dos 23.750 da semana anterior para 24.750. Os números da venda de imóveis existentes superaram as estimativas do mercado, mostrando um aumento de 1,5%, face a uma redução estimada de 0,3%, enquanto o índice de optimismo económico NFIB caiu de 98,7 para 87,9, ligeiramente abaixo dos 98,0 apontados pelo consenso.
Mais tarde, os números das vendas a retalho de Setembro mostraram um aumento em termos mensais de 0,8%, recuando dos 1,3% do mês de Agosto, mas ficando bem acima das expectativas de 0,3%. Excluindo as vendas automóveis os números mostraram um crescimento de 0,9%, acima dos 0,5% previstos, com o grupo de controlo a crescer 0,1%, abaixo dos 0,3% estimados e a desacelerar do aumento do mês anterior revisto em baixo para 1,2%.
Tivemos os habituais números semanais de novos pedidos de subsídio de desemprego, que subiram dos 198 mil para 199 mil, com a média das últimas quatro semanas a ficar-se pelos 198,5 mil.
O índice manufactureiro da Fed de Filadélfia caiu dos 37,8 para 20,9, ficando abaixo dos 26,5 esperados, enquanto o índice manufactureiro de Nova Iorque superou as estimativas ao subir de 7,6 para 25,5.
Os dados dos inventários empresariais mostraram uma queda dos 0,9% para 0,4%, em linha com o esperado.
A semana terminou com os números da produção industrial do mês de Setembro a mostrarem um crescimento de 0,7%, bem acima dos 0,3% e ainda com o índice de preços importados a acelerar dos 0,5% em Agosto, para 1,1% em Setembro.
Na Zona do Euro voltou a ter uma semana tranquila relativamente à agenda económica.
Os números de Agosto da produção industrial voltaram a mostrar uma contracção, desta vez de 0,5% após a de 0,3% no mês anterior. A balança comercial apresentou inesperadamente um défice de 6,8 mil milhões de euros em Agosto, face a um excedente esperado de 4,5 mil milhões de euros. Os dados finais da inflação confirmaram as leituras preliminares de 3,8% para a inflação total e de 2,5% para a subjacente.
Na Alemanha tivemos também dados dos preços, onde a leitura final da inflação confirmou os números preliminares de 3,3%, e o índice de preços grossistas mostrou uma inesperada aceleração dos 0,9% para 1,9%, contrariando as estimativas de uma desaceleração para os 0,7%.
Os números finais da inflação em França também confirmaram a leitura preliminar de 3,4%.
Em Itália, os números da balança comercial de Agosto apresentaram um excedente de 1,77 mil milhões de euros, recuando dos 8,25 mil milhões do mês anterior, e bem abaixo dos 7,5 mil milhões estimados pelo mercado.
No Reino Unido, os números do PIB do mês de Agosto surpreenderam os mercados ao mostrarem um crescimento económico mensal de 0,1%, face a uma contracção esperada de 0,1%. Os números da produção industrial também superaram as estimativas ao apresentarem um crescimento mensal de 0,8%, contrariando as expectativas de uma queda de 0,1%.
A balança comercial de bens apresentou um défice de 18 mil milhões de libras, melhorando o défice revisto em baixo do mês anterior de 19,3 mil milhões e ainda dos 21,8 mil milhões estimados pelo mercado.
No Canadá tivemos dados da construção, com os números das licenças de construção de Agosto a superarem as expectativas ao aumentarem 8,8%, face a 3,1% esperados, e ainda os números do início de construção de imóveis que mostraram um aumento dos 242 mil revistos em alta no mês anterior, para 249 mil, também bastante acima das estimativas do mercado de 230 mil.
Tivemos também os números das vendas manufactureiras que cresceram 1,5% em Agosto, mais do que os 1,1% esperados, enquanto as vendas grossistas caíram 1,6%, após um crescimento anterior de 0,3%.
Na Suíça o índice de preços importados e de produção desaceleraram dos 0,7% em Agosto, para 0,3% em Setembro, ficando abaixo das previsões que apontavam para 0,5%.
Na China as atenções estiveram nos dados da inflação e dos números do comércio internacional, onde os últimos voltaram a superar as estimativas dos mercados.
Em Setembro, os preços em termos mensais subiram 0,2%, desacelerando dos 0,4% do mês de Agosto e ficando abaixo dos 0,3% estimados pelo mercado. A inflação anual subiu de 0,8% para 0,9%, abaixo dos 1% esperados. Já a inflação à porta das fábricas acelerou dos 3,8% no mês anterior, para 5%, ficando bem acima dos 4,4% estimados.
No comércio internacional, os números da balança comercial superaram as previsões do mercado ao apresentarem um excedente de 133,5 mil milhões de dólares, bem acima dos cerca de 119 mil milhões no mês anterior e dos 114,5 mil milhões estimados. As exportações, em termos homólogos, subiram dos 25% do mês anterior, para 36,3%, e as importações de 28,2% para 31%.
Tivemos ainda os números dos novos empréstimos em yuans que mostraram um aumento dos 60 mil milhões em Agosto, para 1.080 mil milhões em Setembro, ficando bem acima dos 300 mil milhões estimados.
No Japão, uma semana curta com um feriado no primeiro dia, começou com a divulgação dos empréstimos bancários que mantiveram o crescimento em termos homólogos de 5,3%, revistos em baixo do mês anterior, ficando ligeiramente abaixo dos 5,5% esperados. Tivemos ainda o índice de preços do produtor que mostrou uma desaceleração inesperada em termos homólogos dos 7,6% do mês anterior, para 6,8% em Setembro.
Por fim, os números das encomendas de maquinaria, com excepção de navios e centrais de energia, apresentaram em termos mensais um aumento de 5,2% em Agosto, superando as estimativas do mercado que esperavam por uma subida de 2,5%.
Na Nova Zelândia o índice manufactureiro BusinessNZ subiu dos 53,3 em Setembro, para 56,5 em Outubro, superando largamente o consenso que apontava para 54.
Na Austrália as atenções estiveram postas nos dados do mercado de trabalho, que saíram abaixo das estimativas do mercado.
A taxa de desemprego do mês de Agosto foi revista em alta de 4,6% para 4,7%, mantendo-se nesse nível em Setembro, ao mesmo tempo que a taxa de participação de Agosto foi também revista em baixo para 67% e voltou a cair para 66,8% em Setembro. A variação de emprego mostrou uma redução inesperada de 39.300 postos de trabalho, contrariando as estimativas que apontavam para um acréscimo de 20 mil. Como dado positivo, a redução foi no emprego a tempo parcial que mostrou uma queda de 73,7 mil empregos, enquanto a tempo inteiro houve um acréscimo de 34,4 mil.
Tivemos ainda o índice de confiança empresarial NAB, que também caiu mais do que o esperado. O número do mês anterior foi revisto em baixo para -9 e este mês caiu para -13.
Mercados accionistas
Esta semana ficou marcada por uma crescente divergência entre os mercados accionistas internacionais, com as bolsas europeias a registarem ganhos, enquanto os índices norte-americanos foram pressionados pela correcção das empresas tecnológicas. Na Ásia, os receios em torno do financiamento dos investimentos em inteligência artificial e a subida dos custos de financiamento penalizaram os mercados japonês, sul-coreano e chinês. A inflação persistente, as expectativas para a política monetária e as tensões no Médio Oriente continuaram a condicionar o sentimento dos investidores.
Na Ásia, a semana foi maioritariamente negativa. Na Coreia do Sul, o índice Kospi afundou 14,5%, acompanhando a pressão sobre o sector tecnológico, num contexto de correcção das empresas de semicondutores e de crescente preocupação com a rentabilidade dos investimentos em inteligência artificial. A evolução do mercado reflectiu também a sensibilidade dos investidores às perspectivas para as taxas de juro e ao sentimento global de risco.
No Japão, o Nikkei 225 registou uma queda acentuada (-5,4%), penalizado também pela venda de acções ligadas aos semicondutores e à inteligência artificial, num contexto de dúvidas sobre a rentabilidade dos investimentos no sector.
Na China continental, o Shanghai Composite e o CSI300 também terminaram em baixa (-2,6% e -3,4%, respectivamente), enquanto em Hong Kong, o Hang Seng apresentou um comportamento mais resiliente, encerrando a semana praticamente inalterado.
Na Europa, as principais bolsas encerraram a semana em alta, beneficiando de alguma recuperação das acções tecnológicas, dos resultados empresariais e da procura por sectores mais defensivos. O FTSE 100 britânico destacou-se ao ganhar 3,1% na semana, enquanto o DAX alemão e o CAC 40 francês também registaram ganhos (2,1% e 2%, respectivamente). O Euro Stoxx 50 apresentou uma valorização mais moderada de 0,49%. Em Portugal, o PSI 20 avançou 2,1%.
Apesar da recuperação, os investidores mantiveram-se atentos aos riscos inflacionistas associados à subida dos preços da energia e às consequências que estes poderão ter para a política monetária do BCE. As tensões no Médio Oriente continuaram a representar uma fonte de incerteza, sobretudo pelo impacto potencial no petróleo e nos custos das empresas europeias.
Nos Estados Unidos, os mercados foram pressionados pela correcção das empresas tecnológicas, em particular das ligadas aos semicondutores e à inteligência artificial. As dúvidas sobre a capacidade de os investimentos em IA gerarem receitas suficientes para justificar os custos e as avaliações actuais levaram os investidores a reduzir a exposição ao sector. O Nasdaq foi o mais penalizado, caindo 4,5%, seguido pelo S&P 500 (2%), enquanto o Dow Jones demonstrou maior resistência, apoiado pelo desempenho de sectores mais tradicionais, terminando a semana a avançar 0,7%.
Em termos globais, o comportamento das bolsas reflectiu sobretudo a crescente preocupação com a sustentabilidade do investimento em inteligência artificial, num contexto de inflação persistente e incerteza quanto à evolução das taxas de juro. Enquanto a Europa beneficiou da recuperação de vários sectores e da procura por activos mais defensivos, os mercados norte-americanos foram penalizados pela concentração das perdas nas tecnológicas. Na Ásia, o impacto foi particularmente expressivo na Coreia do Sul e no Japão, evidenciando a sensibilidade dos mercados à evolução do sector dos semicondutores.
A manutenção dos preços do petróleo em níveis elevados, devido às tensões no Médio Oriente, continuou a representar um risco adicional para a inflação e para as perspectivas de crescimento. Para os próximos dias, a atenção dos investidores deverá permanecer centrada nos resultados empresariais, na capacidade de rentabilização dos investimentos em IA e nas indicações dos bancos centrais quanto à trajectória das taxas de juro.
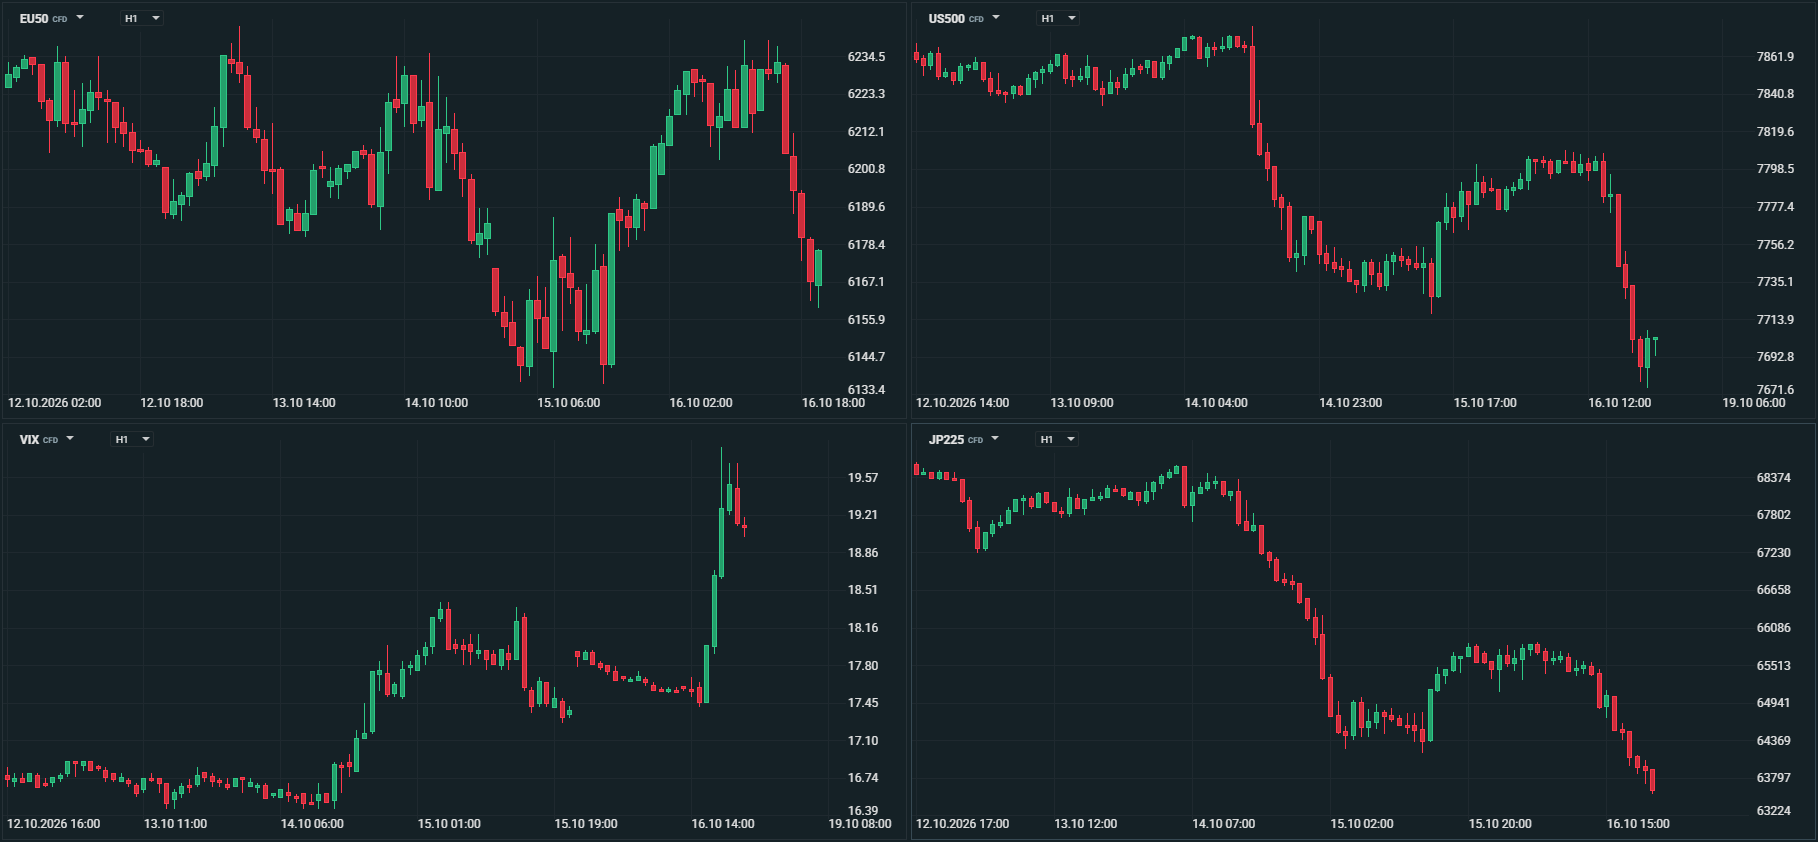 Gráfico Fonte XTB xStation 5
Mercado cambial
O mercado cambial terminou a semana com uma ligeira desvalorização do dólar, apesar de os dados da inflação norte-americana terem reforçado inicialmente as expectativas de uma política monetária mais restritiva por parte da Reserva Federal. A descida das yields dos Treasuries na segunda metade da semana, num contexto de maior cautela nos mercados accionistas e de dúvidas em torno do financiamento dos investimentos em inteligência artificial, acabou por retirar suporte à divisa norte-americana.
O índice do dólar (DXY) recuou cerca de 0,6% na semana, de 102,30 para 101,62 pontos, depois de ter atingido máximos de cerca de 18 meses no início do período. A evolução reflectiu a redução das expectativas de novas subidas dos juros pela Fed e a descida das yields norte-americanas.
O euro valorizou-se ligeiramente face ao dólar, com o EUR/USD a subir de 1,1202 para 1,1225, um ganho de cerca de 0,33%, tendo registado um novo mínimo do ano a 1,1112. A recuperação foi limitada pelas preocupações em torno da situação orçamental francesa e pelo risco de os preços elevados da energia dificultarem o processo de desinflação na zona euro.
A libra esterlina destacou-se pela positiva entre as principais divisas, com o GBP/USD a subir cerca de 0,8%, de 1,3226 para 1,3328. A moeda beneficiou de dados económicos britânicos relativamente sólidos e das expectativas de uma possível subida dos juros pelo Banco de Inglaterra. Face ao euro, a libra também valorizou, com o EUR/GBP a recuar de 0,8463 para 0,8431.
O iene recuperou ligeiramente face ao dólar, com o USD/JPY a recuar de 158,20 para 158,00 uma queda de cerca de 0,12%. O movimento reflectiu sobretudo o enfraquecimento do dólar na segunda metade da semana e a procura por activos de refúgio. Ainda assim, o diferencial de taxas de juro entre os Estados Unidos e o Japão continuou a limitar a recuperação da moeda japonesa. O EUR/JPY terminou nos 177,57, após ter começado a semana a 177,10.
O franco suíço foi uma das moedas com melhor desempenho, beneficiando do aumento da cautela nos mercados e da procura por activos de refúgio. O USD/CHF caiu cerca de 0,76%, de 0,8303 para 0,8240, representando a maior variação semanal entre os principais pares analisados. O EUR/CHF caiu de 0,9290 para 0,9260.
Entre as moedas dos mercados emergentes, o real brasileiro foi o mais penalizado entre as divisas analisadas, com o USD/BRL a subir cerca de 1,6%, reflectindo a desvalorização do real face ao dólar. A lira turca e o peso mexicano também perderam terreno, enquanto o rand sul-africano valorizou-se ligeiramente, beneficiando do enfraquecimento da moeda norte-americana.
Em termos globais, a semana ficou marcada por um dólar mais fraco, apesar dos dados de inflação desfavoráveis nos EUA. A descida das yields norte-americanas e a reavaliação das expectativas para a política monetária favoreceram a libra, o euro e o franco suíço. Entre as moedas emergentes, prevaleceu um comportamento desigual, com os factores domésticos e a evolução do sentimento global de risco a continuarem a condicionar o desempenho das divisas.
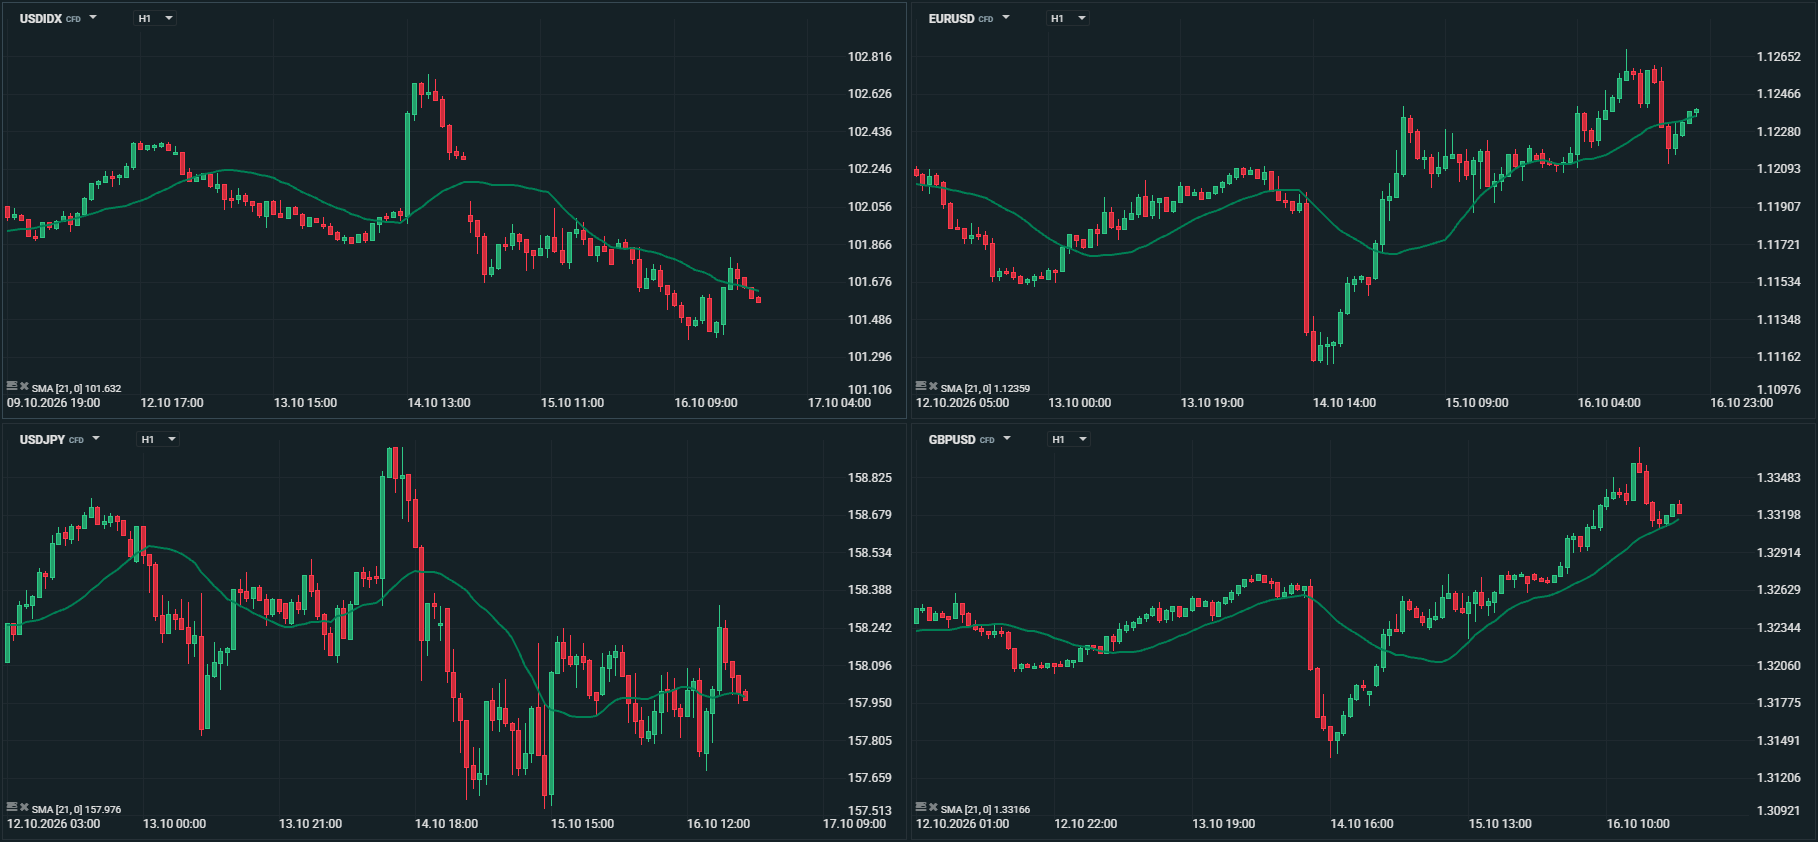 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
Esta semana o petróleo valorizou-se de forma significativa, com o Brent a subir cerca de 4,8%, para 109,86 dólares por barril, e o WTI a avançar 10,9%, para 101,8 dólares, no fecho de sexta-feira. O Brent atingiu o nível mais elevado desde Maio, enquanto o WTI fechou no máximo desde meados de Setembro.
O principal motor da subida foi o agravamento dos riscos de interrupção da oferta: a intensificação dos ataques no Médio Oriente, os receios em torno das infra-estruturas energéticas sauditas e a redução dos fluxos de crude através do estreito de Ormuz aumentaram o prémio geopolítico incorporado nos preços. Em paralelo, os ataques ucranianos voltaram a atingir instalações petrolíferas russas, tendo uma unidade de destilação da refinaria de Ryazan suspendido operações, aumentando as dúvidas sobre a capacidade da Rússia para disponibilizar combustíveis ao mercado. Ao mesmo tempo, os congressistas nos EUA apresentaram um projecto de lei bipartidário para bloquear o acordo energético com Moscovo, ao mesmo tempo que instavam o presidente Donald Trump a impor sanções à energia da Rússia.
A divergência entre os dois referenciais foi particularmente relevante: o WTI beneficiou também de uma redução de 8,6 milhões de barris nas reservas comerciais de crude dos EUA, muito superior à descida esperada pelo mercado, bem como de perturbações na produção norte-americana associadas às intempéries nos EUA. Estes factores ajudam a explicar a sua valorização semanal mais acentuada.
Do lado da procura, a revisão em baixa das perspectivas de crescimento da procura petrolífera pela OPEC constituiu um factor de contenção, num contexto em que a evolução do crescimento mundial e da actividade nos EUA, na China e na Europa continua a ser determinante para as perspectivas de consumo.
Ainda assim, durante esta semana, os riscos imediatos sobre a oferta e os transportes tiveram maior influência do que as preocupações com a procura.
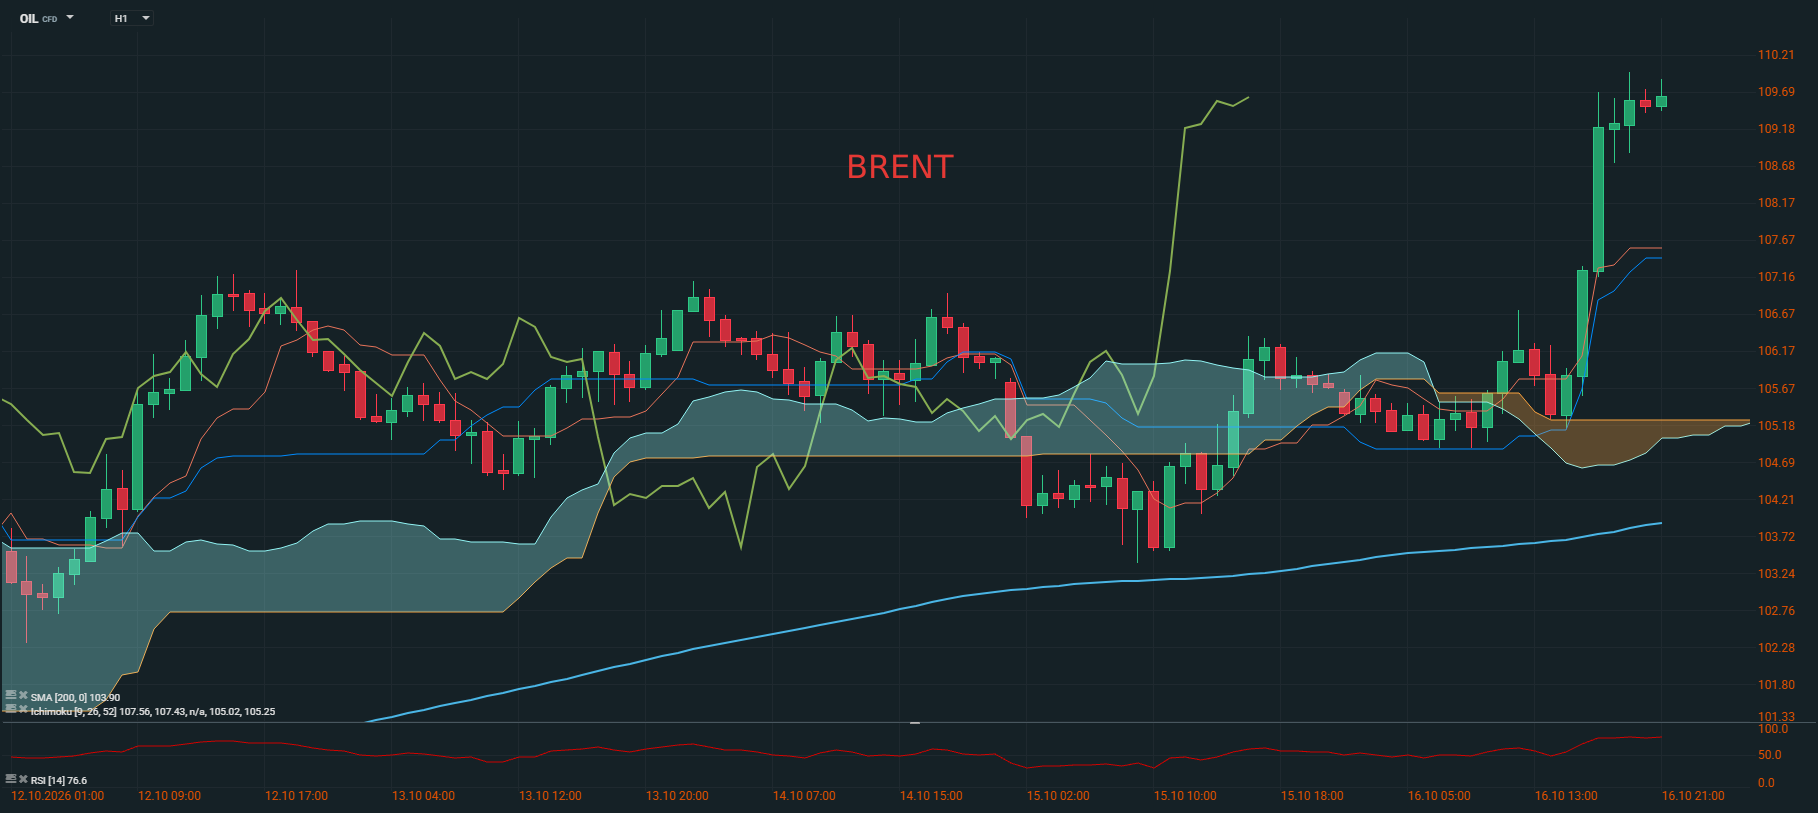 Gráfico Fonte XTB xStation 5
Ouro
O ouro terminou a semana em baixa, com o preço a recuar cerca de 0,7%, para 4.165,20 dólares por onça. O principal factor de pressão foi a inflação norte-americana: os preços no consumidor aceleraram em Setembro e os preços na produção registaram a maior subida em quatro anos e meio, reforçando as expectativas de uma política monetária mais restritiva por parte da Reserva Federal. A reacção inicial foi de valorização do dólar e subida das yields das obrigações norte-americanas, tornando menos atractivo um activo que não oferece rendimento.
A tendência inverteu-se parcialmente na segunda metade da semana: na quinta-feira, o ouro recuperou mais de 1%, apoiado pela descida do dólar e das yields do Tesouro a dez anos, que atingiram um mínimo de três semanas.
Apesar das tensões geopolíticas e da procura por activos de refúgio, estes factores não foram suficientes para compensar a pressão exercida pelas perspectivas de juros mais elevados. Em Setembro, os bancos centrais compraram cerca de 63 toneladas de ouro, o maior volume mensal desde Novembro de 2024, segundo dados citados pelo Financial Times.
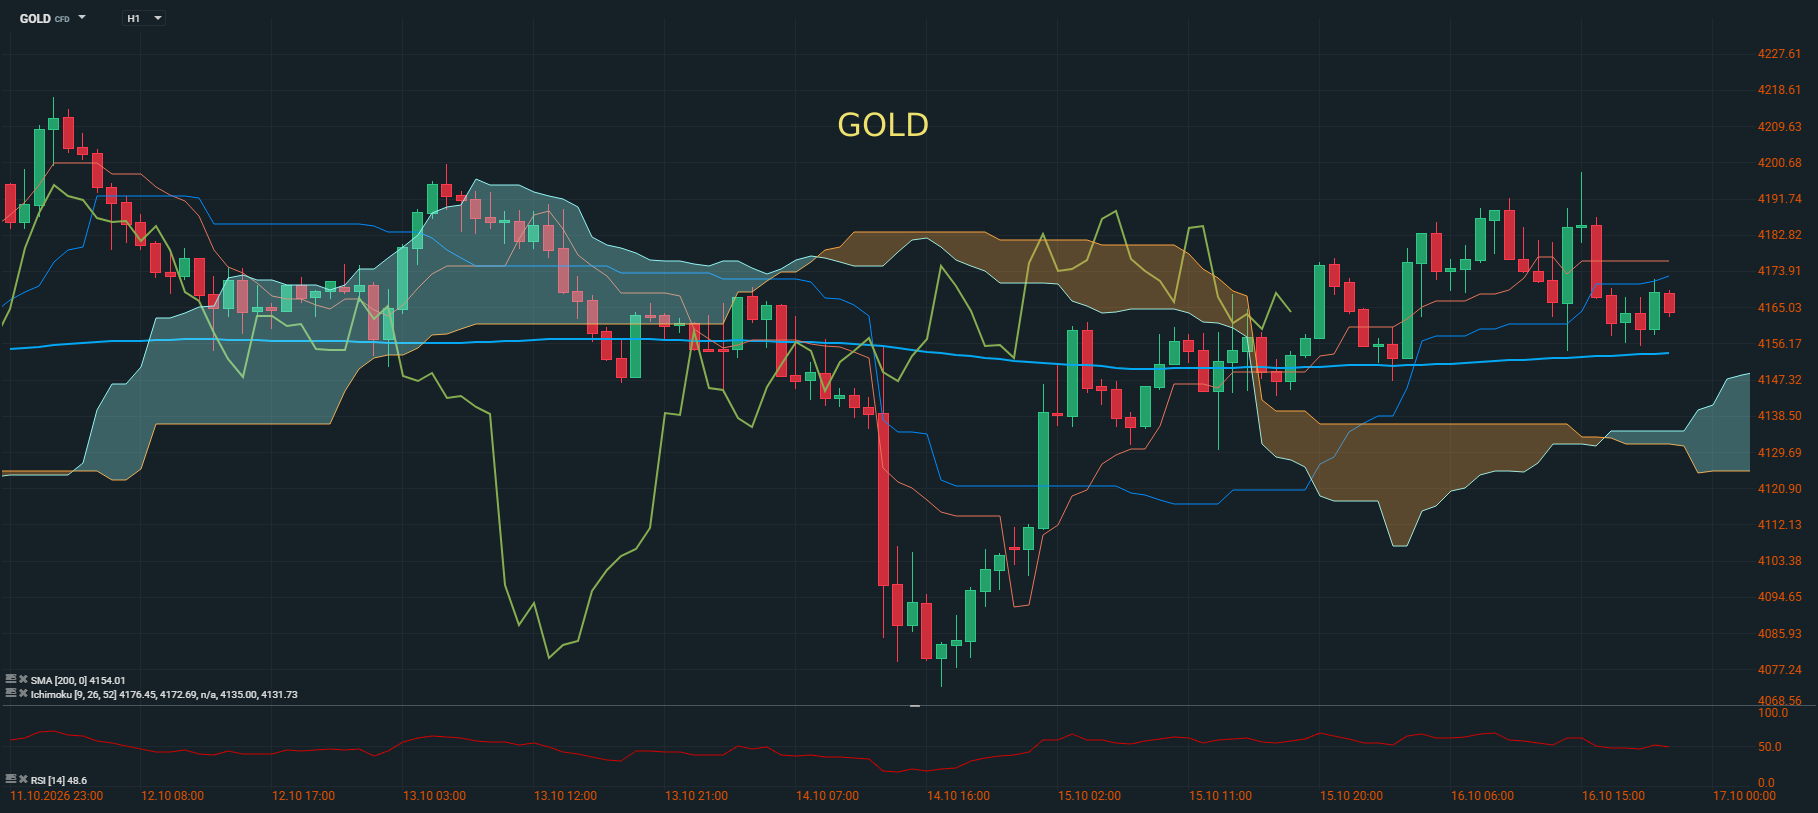 Gráfico Fonte XTB xStation 5