

Café da Manhã
Sob pressão
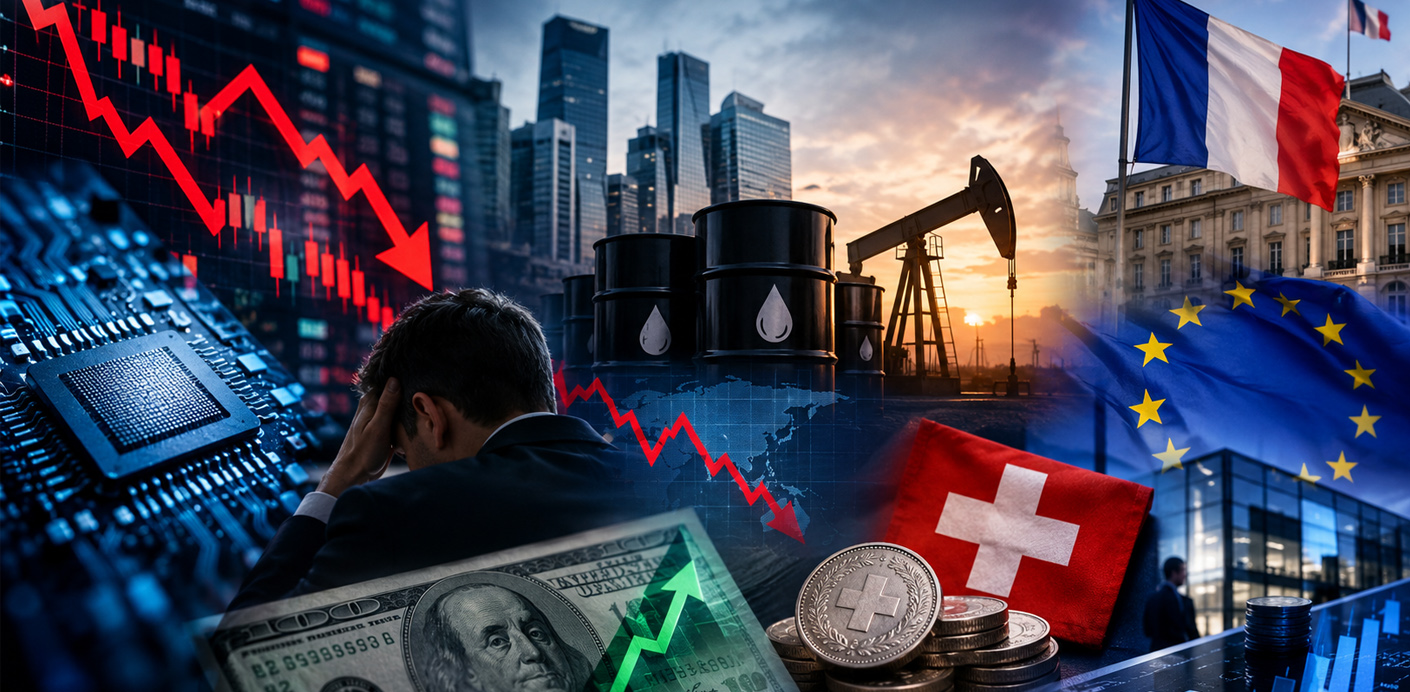
As bolsas iniciam a semana em queda, com a tecnologia novamente pressionada e os investidores atentos aos resultados empresariais. O petróleo recua ligeiramente, enquanto o dólar recupera.
As bolsas internacionais iniciam a semana sob pressão, com os investidores a reduzirem a exposição ao sector tecnológico, perante as dúvidas crescentes sobre a sustentabilidade do investimento em inteligência artificial. Na Europa, a atenção centra-se também nos resultados empresariais e nas tensões políticas em França, enquanto os preços elevados do petróleo continuam a pesar sobre o sentimento dos mercados.
Nos EUA, a última sessão da semana terminou com perdas expressivas, sobretudo no sector tecnológico, reflectindo os receios de que o actual ciclo de investimento em inteligência artificial possa não corresponder às expectativas. O Nasdaq 100 caiu 2,14%, o S&P 500 recuou 1,09% e o Dow Jones perdeu 0,34%. A pressão foi também reforçada pelos dados da inflação na produção, que subiu 6,3% em termos homólogos em Setembro, o ritmo mais elevado desde Dezembro de 2022, alimentando as dúvidas quanto à trajectória da política monetária da Reserva Federal. Em paralelo, o défice orçamental norte-americano atingiu 1,99 biliões de dólares no ano fiscal de 2026, prolongando uma sequência de défices anuais que já dura há 25 anos.
Na Ásia, os mercados apresentaram um desempenho misto, apesar de os dados económicos da China terem revelado um crescimento de 4,5% no terceiro trimestre, ligeiramente acima das expectativas. As vendas a retalho aumentaram 1,1%, enquanto a produção industrial cresceu 5,5%, em linha com as previsões. O Kospi sul-coreano destacou-se pela positiva, com uma subida de 1,76%, enquanto o Nikkei japonês recuou 0,46%. Na China, o Shanghai Composite avançou 0,39% e o Shenzhen Composite terminou praticamente inalterado, com uma valorização de 0,09%. Na Austrália, o S&P/ASX 200 ganhou 0,44%, enquanto a bolsa de Hong Kong esteve encerrada devido a um feriado.
Na Europa, as principais bolsas negoceiam em terreno negativo, numa semana marcada pela divulgação de resultados de várias empresas de referência, incluindo Nestlé, Hermès, Kering e L'Oréal, bem como de grandes tecnológicas norte-americanas. Em França, a instabilidade política e os protestos relacionados com o aumento do custo de vida e a degradação dos serviços públicos acrescentam pressão, numa altura em que o orçamento do país continua no centro das atenções. O DAX recua 1,10%, o CAC 40 perde 1,27%, o Euro Stoxx 50 desvaloriza 0,89% e o FTSE 100 cai 0,75%.
No mercado petrolífero, os preços recuam ligeiramente no início da semana, depois de Donald Trump ter concedido isenções a sanções e tarifas aplicadas à Rússia, uma decisão que poderá permitir um aumento das exportações russas de combustíveis. Ainda assim, os riscos para a oferta permanecem elevados, perante os ataques ucranianos a infra-estruturas energéticas russas e as ameaças à navegação nas proximidades do Estreito de Ormuz. O Brent negoceia em torno dos 107 dólares por barril, enquanto o WTI se situa perto dos 96,80 dólares, mantendo-se os preços em níveis elevados num contexto de persistente tensão geopolítica.
No mercado cambial, o dólar recupera no início da semana, depois de ter recuado na semana anterior, enquanto o euro perde algum terreno. O índice DXY negoceia em torno dos 101,80 pontos, com o EUR/USD próximo de 1,1200. O iene mantém-se relativamente estável, com o USD/JPY em torno de 158,00 e o EUR/JPY perto de 177,00. A libra continua a destacar-se pela positiva, sobretudo face ao euro, com o EUR/GBP a recuar para 0,8410, um mínimo de 17 meses, enquanto o GBP/USD se mantém acima de 1,3300. Por sua vez, o franco suíço continua a beneficiar da procura por activos de refúgio, levando o EUR/CHF a descer para 0,9230 e o USD/CHF para 0,8230.
A semana começa, assim, com os mercados condicionados pela combinação entre a correcção no sector tecnológico, os riscos geopolíticos e a pressão inflacionista associada aos preços da energia. A divulgação de resultados empresariais e a evolução das expectativas em torno da política monetária norte-americana deverão continuar a influenciar o sentimento dos investidores, num contexto em que a procura por activos de refúgio permanece relevante.