

Café da Manhã
Aversão ao risco
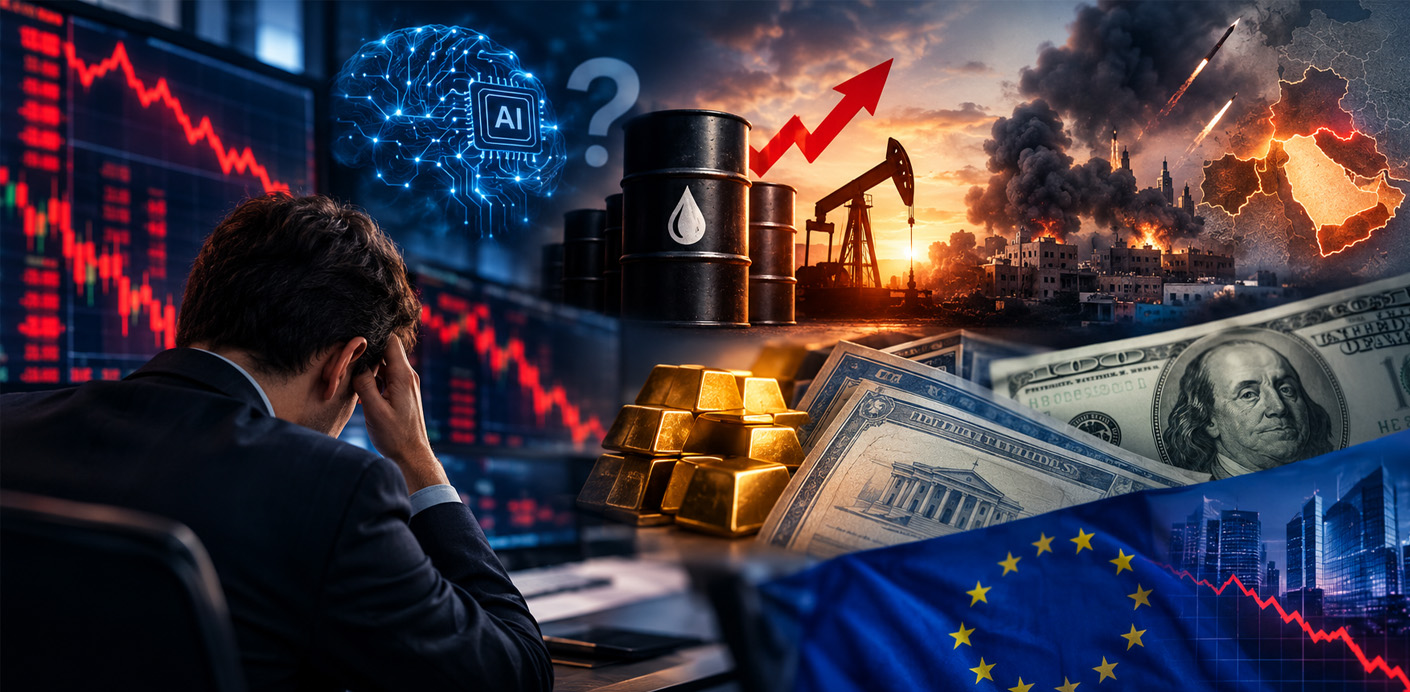
As bolsas continuam pressionadas pelas dúvidas em torno do investimento em inteligência artificial e pela escalada das tensões no Médio Oriente, enquanto o petróleo prolonga os ganhos.
Os mercados internacionais continuam condicionados pelo aumento da aversão ao risco, com os investidores a reduzirem a exposição às tecnológicas e a procurarem refúgio nas obrigações. As dúvidas quanto à sustentabilidade do investimento em inteligência artificial e o agravamento das tensões no Médio Oriente voltam a pressionar as bolsas, enquanto o petróleo prolonga a subida, alimentando os receios de novas pressões inflacionistas. Na Europa, os indicadores de actividade económica ficaram aquém das expectativas, penalizando o sentimento dos investidores.
Nos EUA, Wall Street terminou a sessão de quinta-feira em baixa, penalizada pela forte correcção das tecnológicas e pelo agravamento das tensões no Médio Oriente. O Nasdaq caiu 2,60%, encerrando no nível mais baixo desde 16 de Setembro, enquanto o S&P 500 recuou 1,21%. O Dow Jones destacou-se pela resistência, terminando praticamente inalterado, com uma subida de 0,02%. A incerteza em torno dos investimentos em inteligência artificial continua a levar os investidores a reavaliar as perspectivas do sector, favorecendo a procura por activos considerados mais seguros. Esta rotação reflectiu-se também no mercado obrigacionista, onde as obrigações do Tesouro norte-americano registaram uma forte valorização e a yield a dez anos sofreu a maior descida diária desde Agosto de 2024. A procura por activos de refúgio contribuiu ainda para reduzir as expectativas de uma nova subida das taxas de juro pela Reserva Federal em 2026.
Na Ásia, os mercados apresentaram um desempenho misto, embora as bolsas da região se encaminhem para a quarta semana consecutiva de perdas, a sequência negativa mais longa desde Abril. Na sessão de sexta-feira, o Kospi sul-coreano avançou 0,30%, enquanto o Nikkei japonês recuou 0,25%. O Hang Seng ganhou 0,65%, ao passo que, na China continental, o Shanghai Composite subiu 0,89% e o Shenzhen Composite valorizou 1,71%. Na Austrália, o S&P/ASX 200 terminou praticamente inalterado. No Japão, a inflação subjacente voltou a superar o objectivo de 2% do Banco do Japão pela primeira vez este ano, reforçando as expectativas de uma subida das taxas de juro este ano.
Na Europa, as principais bolsas negoceiam em baixa, depois de os indicadores preliminares da actividade económica na indústria e nos serviços em França, na Alemanha e no conjunto da Zona Euro terem ficado aquém das expectativas. O DAX recua 0,57%, o Euro Stoxx 50 perde 0,50% e o CAC 40 desvaloriza 0,75%, enquanto o FTSE 100 cai 0,39%. A fraqueza dos indicadores económicos aumenta as preocupações quanto ao ritmo da actividade na região, num contexto em que a instabilidade geopolítica e os preços elevados da energia continuam a representar riscos adicionais para o crescimento e a inflação.
No mercado petrolífero, os preços continuam a subir, com o Brent a caminho da terceira semana consecutiva de ganhos, perante o agravamento dos riscos para o abastecimento no Médio Oriente. Os ataques contra a Arábia Saudita e as notícias sobre possíveis novos ataques militares dos EUA e de Israel contra o Irão aumentaram a preocupação com uma eventual escalada do conflito. Teerão ameaçou alargar a sua resposta a alvos económicos e civis caso seja atacado, elevando o risco de perturbações mais abrangentes na região. O Brent negoceia em torno dos 109,60 dólares por barril, enquanto o WTI se situa perto dos 100,80 dólares. A persistência destas tensões mantém um prémio de risco nos preços da energia, reforçando os receios de que uma nova subida do petróleo possa dificultar o abrandamento da inflação.
No mercado cambial, o dólar recupera terreno no final da semana, com o índice DXY nos 101,60 pontos, enquanto o EUR/USD volta a negociar abaixo de 1,1200, penalizado pelos indicadores de actividade da Zona Euro inferiores às estimativas. O iene mantém-se entre as moedas com melhor desempenho, apoiado pelas expectativas de uma subida das taxas de juro pelo Banco do Japão, com o USD/JPY a negociar a 156,80, perto de mínimos de um ano, e o EUR/JPY em torno de 175,80, mínimos de três meses. A libra prepara-se também para terminar mais uma semana em alta, com o EUR/GBP nos 0,8370 e o GBP/USD perto de 1,3380. O franco suíço continua sustentado pela procura por activos de refúgio, com o EUR/CHF a negociar em torno de 0,9210 e o USD/CHF nos 0,8220.
A semana termina, assim, marcada pela crescente prudência dos investidores, numa combinação de dúvidas sobre a rentabilidade dos investimentos em inteligência artificial, sinais de abrandamento económico na Europa e agravamento dos riscos geopolíticos. A evolução do conflito no Médio Oriente e dos preços da energia deverá continuar a condicionar os mercados, enquanto a procura por activos de refúgio reflecte a crescente incerteza quanto às perspectivas económicas e monetárias.
Bom fim de semana!