

Semana Revista
Petróleo, dívida e incerteza
A dívida francesa, a escalada do petróleo e os receios em torno do financiamento da inteligência artificial pressionaram os mercados. Os indicadores económicos e os resultados empresariais trouxeram sinais contraditórios.
Esta semana ficou marcada pelo agravamento dos riscos políticos e financeiros na Europa, pela subida dos preços da energia e pela crescente exigência dos investidores quanto à rentabilidade dos investimentos em inteligência artificial. Apesar de vários resultados empresariais positivos nos Estados Unidos e na Europa, a combinação de custos mais elevados e incerteza geopolítica condicionou o sentimento dos mercados.
Geopolítica
Em França, a pressão sobre a dívida pública intensificou-se. A taxa de juro das obrigações a dez anos ultrapassou os 5%, atingindo 5,14% no máximo da semana, enquanto o diferencial face à dívida alemã se aproximou dos 180 pontos base, o nível mais elevado desde a crise da dívida soberana europeia de 2011. O impasse orçamental, a fragilidade das contas públicas e os protestos sociais aumentaram a preocupação dos investidores.
No Médio Oriente, os ataques dos Houthis contra a Arábia Saudita agravaram os receios de perturbações no abastecimento energético. A petrolífera estatal Saudi Aramco ordenou a evacuação da sua sede em Dhahran, num contexto de intensificação dos confrontos. A situação entre a Irão, os Estados Unidos e Israel continua num impasse, com notícias de que poderão voltar novos ataques ao Irão após as eleições intercalares nos EUA. O Brent subiu para perto de 115 dólares por barril, acumulando uma terceira semana consecutiva de ganhos e reforçando os riscos inflacionistas.
Na agenda económica, os indicadores PMI revelaram uma perda de dinamismo na Zona Euro. O índice composto recuou de 53,1 para 51,9 pontos em Outubro, abaixo dos 52,7 esperados, embora permanecesse acima do limiar de 50 pontos que separa expansão de contracção. Em França, o indicador caiu para 48,4 pontos, enquanto na Alemanha desceu para 52,8. Nos Estados Unidos, o índice composto recuou de 58,4 para 57,6 pontos, mantendo-se compatível com um crescimento robusto, mas acompanhado por fortes pressões sobre os custos.
IA
O financiamento da inteligência artificial continuou sob escrutínio. A S&P Global alertou para a existência de responsabilidades financeiras associadas aos grandes investimentos em centros de dados que poderão não estar totalmente reflectidas nas contas conhecidas. A agência estima que seis grandes empresas tecnológicas poderão gastar mais de sete biliões de dólares nesta área entre 2025 e 2030. O risco é simples: se as receitas não justificarem o investimento, o endividamento e os custos de financiamento poderão penalizar empresas tecnológicas e investidores.
Resultados empresariais
Na Europa, a SAP apresentou resultados sólidos no terceiro trimestre. As receitas da área de cloud cresceram 26% e a carteira de encomendas de cloud aumentou 28%, levando a empresa a rever as perspectivas de receitas anuais para o limite superior do intervalo previsto. A L’Oréal também superou as expectativas, com vendas comparáveis a crescerem 7,7% no terceiro trimestre, acima dos 5,9% antecipados pelos analistas. Os resultados reflectiram a resiliência da procura por produtos de beleza, em particular nos segmentos de fragrâncias e cuidados capilares.
Nos Estados Unidos, a Netflix apresentou lucros por acção de 0,87 dólares, acima dos 0,82 esperados, mas a previsão de receitas para o quarto trimestre ficou aquém do consenso. A Tesla superou as estimativas de receitas, com 28,05 mil milhões de dólares, embora os investimentos em inteligência artificial e robotáxis continuem a pressionar a rentabilidade. Na Meta, as receitas cresceram 26%, para 64,6 mil milhões de dólares, mas os custos aumentaram 68%, incluindo um encargo judicial extraordinário de 9,9 mil milhões. As perspectivas dependerão da capacidade de transformar o investimento tecnológico em crescimento sustentável e lucros.
Dados Económicos
Nos Estados Unidos a semana começou com dados do mercado imobiliário que mostraram tudo menos um cenário benigno. As vendas pendentes de imóveis residenciais em setembro caíram 7,3% para o nível mais baixo desde o início da série histórica, há um quarto de século, e os lançamentos de novas construções caíram 5,2% no mês, atingindo o nível mais baixo desde o início da pandemia. Só mesmo os números de licenças de construção do mês de Setembro mostraram algo acima do esperado ao caírem 0,2%, face a 0,7% estimado. Entretanto, a confiança dos construtores de imóveis residenciais nos EUA, o índice NAHB, caiu para o nível mais baixo em quase 14 anos e meio, para os 29.
Os dados semanais do emprego da ADP mostraram um recuo dos 24,75 mil apresentados na semana anterior, para os 18,5 mil, enquanto mais tarde os habituais números semanais de novos pedidos de subsídio de desemprego voltaram a ficar abaixo dos 200 mil da semana anterior, para caírem para 194 mil, um novo mínimo dos últimos três meses.
A semana terminou com os dados da S&P Global de actividade económica que saíram em linha com o consenso. O índice PMI composto recuou dos 58,4 para 57,6, com o manufactureiro a subir de 55,9 para 56,0, acima dos 55,6 esperados, e o de serviços a recuar de 58,8 para 57,9. Tivemos ainda os dados finais da confiança do consumidor da Universidade de Michigan que foram revistos em alta, de 46,3 para 48,8, enquanto as expectativas de inflação se mantiveram inalteradas.
Na Zona do Euro o destaque esta semana na agenda económica foi a divulgação dos dados da actividade económica, no último dia da semana. Os dados mostraram, tal como o esperado, um abrandamento, mas mantiveram a actividade económica, tanto manufactureira como de serviços, em níveis sólidos, com a excepção da França. O PMI composto em França caiu de 51,1 para 48,4, bem abaixo das estimativas de 50,1 e em terreno de contracção, onde o PMI manufactureiro caiu de 50,6 para 49,3 e o de serviços de 51,2 para 48,4. Já na Alemanha, o PMI composto recuou de 53,8 para 52,8, onde o PMI manufactureiro subiu de 53,9 para 54,2, mas o de serviços caiu de 52,9 para 51,7. O agregado da Zona Euro mostrou um recuo no PMI composto de 53,1 para 51,9, com a actividade manufactureira a recuar de 52,9 para 52,4 e a de serviços de 53 para 51,7.
A semana começou com as atenções voltadas para o índice alemão de confiança económica ZEW que se mostrou abaixo do esperado pelos mercados. Na Zona Euro caiu dos 25,8 para 18,5, bem abaixo dos 23,6 apontados pelo consenso, e na Alemanha de 34,7 para 28,1, também abaixo das expectativas do mercado de 30,2. Os números da conta corrente na Zona Euro de Agosto vieram também abaixo das estimativas do mercado, recuando dos 27,2 mil milhões de euros para 8,7 mil milhões, consideravelmente abaixo dos 25,2 mil milhões previstos. O índice de confiança do consumidor do Eurostat caiu dos -16,5 para -17,9, também abaixo dos -16 apontados pelo consenso do mercado.
Na Alemanha, o índice de preços mostrou uma subida dos 1,1% do mês de Agosto, para 1,9% em Setembro, ficando bem acima das estimativas que apontavam para 1,5%.
No Reino Unido tivemos uma semana bem preenchida de indicadores económicos relevantes.
Começamos logo com os números do emprego que saíram acima das estimativas do mercado. A taxa de desemprego caiu inesperadamente de 4,9% para 4,7%, enquanto os ganhos médios incluindo bónus desaceleraram mais do que o esperado de 3,9% para 3,7%. O número de pedidos de subsídio de desemprego do mês anterior foi revisto em baixo de 27,8 mil para 7 mil, mas os números de Setembro mostraram um aumento de 30,3 mil, face aos 19,4 mil esperados. A variação de emprego mostrou um aumento de 102 mil postos de trabalho, bem acima dos 60 mil estimados.
Seguiram-se os dados da inflação, com os preços a mostrarem um aquecimento acima do esperado pelos mercados. Em termos mensais os preços mostraram uma subida de 0,4%, desacelerando dos 0,5% do mês de Agosto, mas acima dos 0,3% previstos. A inflação em termos homólogos subiu de 3,1% para 3,5%, também acima das estimativas de 3,4%. Sem alimentos nem energia, a inflação subjacente também ficou acima do esperado, em 2,8%, face a 2,6% no mês anterior, com os preços em termos mensais a desacelerarem de 0,3% para 0,2%, acima dos 0,1% estimados.
Já o índice de expectativas de encomendas à indústria da CBI afundou dos -9 no mês anterior, para -32, bem abaixo dos -20 apontados pelo consenso.
Por fim, na sexta-feira, o índice PMI composto da S&P Global superou as expectativas do mercado, mostrando um novo impulso da actividade económica, subindo de 52,0 para 53,1, face aos 51,7 esperados. O índice manufactureiro subiu de 51,9 para 52,8 e o de serviços de 52,1 para 53,1, ambos acima dos níveis esperados pelo mercado. Tivemos também números das vendas a retalho que mostraram em Setembro uma queda de 0,4%, face a um recuo esperado de 0,1%, após o crescimento de 0,7% revisto em alta do mês de Agosto. Tivemos ainda o índice de confiança dos consumidores da GfK que caiu de -13 para -24, o segundo valor mais baixo dos últimos três anos e a maior queda mensal desde o referendo sobre o Brexit de 2016, se excluído o período da pandemia.
No Canadá o destaque da semana esteve nos dados da inflação. Os preços em Setembro subiram 0,1%, abaixo dos 0,2% previstos, recuperando da queda de 0,1% do mês anterior, enquanto a medida homóloga subiu de 3% para 3,1%, mas ficou abaixo dos 3,2% estimados pelo mercado. Sem energia nem alimentos a inflação anual caiu inesperadamente de 2,4% para 2,2%. A medida observada mais de perto pelo Banco do Canadá, a CPI trimmed-mean, caiu também de 1,9% para 1,8%, face a estimativas que apontavam para que se mantivesse nos 1,9%.
A semana terminou com os números das vendas a retalho, que em termos mensais mostraram um crescimento de 1,2% em Agosto, ligeiramente abaixo dos 1,3% previstos, onde se excluídas as vendas automóveis apresentaram um aumento de 1,2%, em linha com as estimativas. O número preliminar de Setembro mostra um aumento de 0,7%, bem acima dos 0,3% estimados pelo mercado.
Na Suíça os dados do comércio internacional apresentaram uma balança comercial com um excedente em Setembro de 1,4 mil milhões de francos suíços, recuando dos revistos em baixo 5,4 mil milhões no mês de Agosto e ainda dos 4,3 mil milhões estimados pelo mercado.
Na China tivemos esta semana um conjunto interessante de dados económicos.
Os números do PIB do terceiro trimestre superaram as estimativas dos mercados ao apresentarem um crescimento económico trimestral de 1,2%, acima dos 1,1% estimados, onde em termos homólogos mostraram um crescimento de 4,5%, acima dos 4,4% esperados e dos 4,3% apresentados no trimestre anterior.
As vendas a retalho do mês de Setembro também surpreenderam positivamente os mercados ao mostrarem um aumento de 1,1% em relação ao mesmo período no ano anterior, bem acima dos 0,4% do mês de Agosto e dos 0,5% estimados pelo mercado.
O mesmo sucedeu com a produção industrial que acelerou dos 5,2% em Agosto, para 5,5%, acima dos 5,4% previstos.
A taxa de desemprego caiu de 5,3% para 5,2%.
O índice de preço de imóveis caiu 2,8% em Setembro, face a estimativas de 3,1% e ainda melhor que a queda de 3% no mês anterior, enquanto o investimento em activos fixos se manteve nos de -7,2%, face a estimativas de -7,3%, enquanto o investimento estrangeiro directo registou uma melhoria de -5,3% para -4,3%.
No Japão começamos com o índice de actividade industrial terciária que caiu 0,1%, face a uma queda estimada de 0,3%.
As atenções voltaram-se entretanto para os números do comércio internacional, onde a balança comercial de Setembro apresentou um défice de 700 triliões de ienes, ficando acima dos 250 triliões estimados pelo mercado.
A semana terminou com os dados da inflação e da actividade económica. A inflação mostrou uma aceleração de 1,9% para 2,1% em Setembro, ultrapassando a meta de 2% do Banco do Japão, mesmo assim abaixo dos 2,3% previstos pelo mercado. O indicador que exclui os alimentos frescos, o mais seguido pelo Banco do Japão, subiu também para 2,1%, face aos 1,7% do mês anterior. O indicador que exclui tanto os alimentos frescos como a energia registou uma subida superior ao esperado, passando de 1,9% para 2,4%.
A actividade económica mostrou resiliência, com o índice PMI composto da S&P Global a manter-se nos 52,3, acima dos 51,9 apontados pelo consenso, onde o PMI de serviços subiu de 51,3 para 52 e o manufactureiro recuou de 54,1 para 53,3, face a uma subida esperada para 54,5.
Na Nova Zelândia as atenções estiveram também voltadas para os números da inflação relativos ao terceiro trimestre. Os preços no terceiro trimestre subiram 0,7%, ficando abaixo dos 0,8% estimados pelo mercado e desaceleraram dos 1,5% do trimestre anterior. Em termos homólogos a inflação caiu dos 4,1% do segundo trimestre, para 3,7%, ficando também abaixo das estimativas que apontavam para 3,8%.
Logo no início da semana tivemos a divulgação dos dados da actividade económica, onde o PMI composto subiu de 52,4 para 53,4, superando as expectativas do mercado, onde o PMI de serviços recuou de 51 para 50,9, mas ficou acima do consenso do mercado que apontava para 50,0. Tivemos também os números da balança comercial de Setembro que apresentaram um défice de 1971 milhões de dólares neozelandeses, bem acima dos 775 milhões estimados pelo mercado.
Na Austrália as atenções estiveram também nos dados da actividade económica. O PMI composto da S&P Global mostrou uma queda dos 51,3 do mês anterior, para 47,7 em Outubro, abaixo dos 50,5 esperados, pressionado pelo sector de serviços. A actividade manufactureira subiu ligeiramente de 49,6 para 49,7, mas o PMI de serviços afundou de 51,9 para 47,8, bem abaixo dos 51,1 estimados pelo mercado.
Mercados accionistas
A semana ficou marcada por um aumento da aversão ao risco nos mercados accionistas internacionais, num contexto de agravamento das tensões geopolíticas no Médio Oriente, subida dos preços do petróleo e incerteza quanto à evolução da inflação e das taxas de juro. As preocupações com a rentabilidade dos investimentos em inteligência artificial penalizaram sobretudo as empresas tecnológicas, enquanto os investidores acompanharam com maior cautela os resultados empresariais e as perspectivas de crescimento económico.
Na Ásia, os mercados registaram perdas expressivas, sobretudo no Japão e em Hong Kong. O índice Nikkei 225 recuou 4,0%, enquanto o Hang Seng desvalorizou 4,5%, pressionados pela correcção das empresas tecnológicas e dos semicondutores, num contexto de realização de mais-valias e de maior prudência dos investidores. Na Coreia do Sul o índice Kospi perdeu 2,1% e na Austrália o ASX 200 0,1%. Na China continental, o Shanghai Composite apresentou maior resistência, encerrando a semana com uma perda mais moderada de 0,7%, apoiado pela recuperação registada na última sessão, enquanto o CSI 300 caiu 1,6%. A subida do petróleo reforçou os receios de novas pressões inflacionistas e limitou as expectativas de flexibilização monetária, enquanto a incerteza sobre o crescimento económico e a rentabilidade dos investimentos em inteligência artificial continuou a condicionar o sentimento dos investidores.
Na Europa, as bolsas registaram uma semana negativa, pressionadas pela subida dos preços da energia, pela incerteza geopolítica e pela deterioração do sentimento em torno das empresas tecnológicas e industriais. O Euro Stoxx 50 recuou cerca de 2,2%, enquanto o DAX alemão perdeu 1,8%, o CAC 40 francês desvalorizou 2,2% e o FTSE 100 britânico caiu 1,8%. Entre os factores empresariais, destacaram-se as quedas da Kering, penalizada pela fraqueza das vendas da Gucci, e da Volvo Cars, após resultados operacionais decepcionantes. Em sentido contrário, a L'Oréal valorizou, beneficiando de vendas superiores às expectativas. A subida do petróleo reforçou os receios de inflação persistente e reduziu a margem de manobra do Banco Central Europeu para aliviar a política monetária, enquanto a instabilidade política em França continuou a pesar sobre o sentimento dos investidores.
Nos Estados Unidos, os mercados foram penalizados pela correcção das empresas tecnológicas e pelas dúvidas quanto à rentabilidade dos elevados investimentos em inteligência artificial. O Nasdaq Composite recuou 0,2% e o S&P 500 0,5%, enquanto o Dow Jones caiu 1,2%. A Meta esteve entre os títulos pressionados, perante as preocupações com o aumento das despesas de investimento, enquanto as empresas de semicondutores sofreram perdas acentuadas. A subida do petróleo para níveis próximos de 117 dólares por barril aumentou os receios inflacionistas e reforçou as expectativas de manutenção de taxas de juro elevadas por parte da Reserva Federal. Apesar da procura de activos de refúgio ter contribuído para a descida das yields do Tesouro norte-americano, a deterioração das perspectivas de crescimento e os receios quanto às avaliações das tecnológicas limitaram a recuperação do mercado.
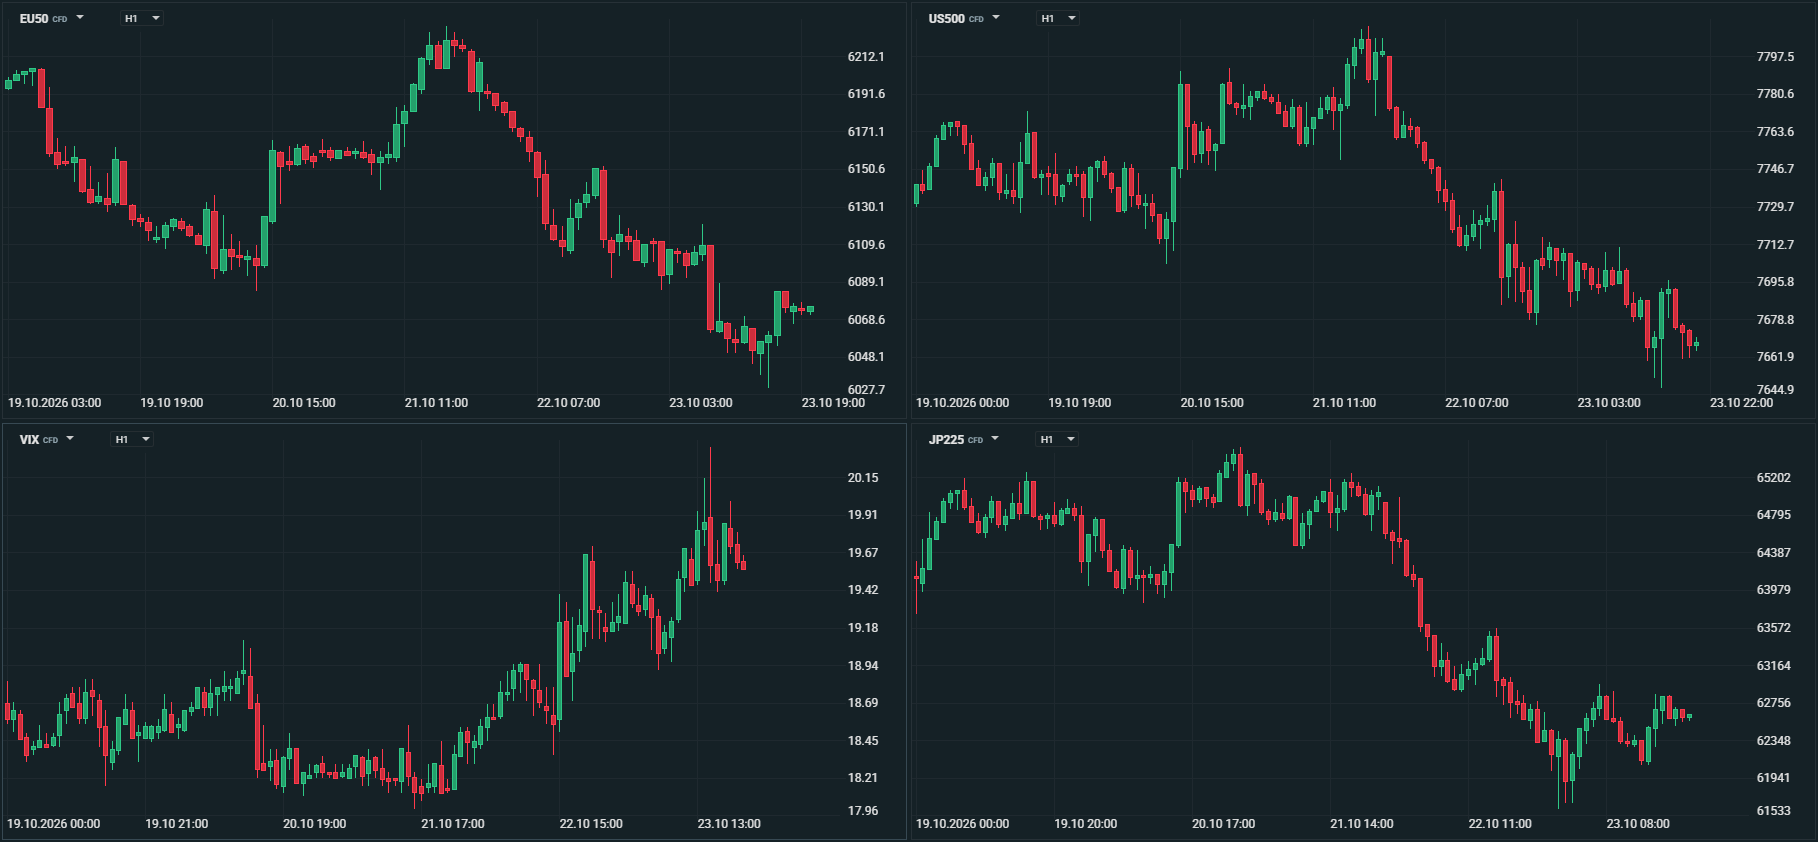 Gráfico Fonte XTB xStation 5
Mercado cambial
A semana ficou marcada pelo aumento da procura de activos de refúgio, num contexto de correcção das bolsas, dúvidas sobre a rentabilidade dos investimentos em inteligência artificial e agravamento das preocupações com a situação orçamental francesa. O iene japonês e o franco suíço destacaram-se entre as principais moedas, beneficiando da procura de segurança, enquanto o euro foi penalizado pela instabilidade política em França, pela subida dos prémios de risco da dívida francesa e pelo abrandamento da actividade económica na zona euro. O dólar também esteve sob pressão, uma vez que os investidores questionaram a sua capacidade para beneficiar do contexto de aversão ao risco, ao mesmo tempo que a descida das yields após a correcção das tecnológicas limitou a atractividade do dólar.
O dólar apresentou um comportamento irregular, pressionado pelas dúvidas sobre o crescimento económico e pela correcção das acções tecnológicas. A procura de activos de refúgio favoreceu sobretudo o iene e o franco suíço, em vez de gerar uma valorização generalizada da moeda norte-americana. As yields das obrigações do Tesouro a dez anos desceram acentuadamente na quinta-feira, antes de recuperarem parcialmente na sexta-feira, reflectindo a procura de segurança e a revisão das expectativas económicas. Os investidores preparavam-se para a reunião da Reserva Federal da semana seguinte, esperando a manutenção das taxas, embora continuassem a considerar a possibilidade de um aumento em Dezembro. O índice DXY terminou em torno dos nível de abertura, tendo ficado confinado entre um mínimo de 101,26 e um máximo de 101,88.
O euro foi uma das moedas mais pressionadas da semana. A principal fonte de pressão foi a deterioração da confiança na situação orçamental francesa, que levou o prémio de risco da dívida do país a níveis não observados desde a crise da dívida soberana da zona euro, em 2011. A possibilidade de uma revisão em baixa da notação de crédito francesa e a instabilidade política agravaram a pressão. Além disso, os indicadores preliminares de actividade económica mostraram um abrandamento do crescimento da zona euro para um mínimo de quatro meses, com destaque para a contracção em França. As perdas do euro foram sentidas principalmente face ao iene, à libra e ao franco suíço, com o EUR/USD a manter-se em torno de 1,1200.
O iene foi uma das moedas mais fortes da semana, valorizando-se cerca de 0,7% face ao dólar e 1,1% face ao euro. O USD/JPY caiu dos níveis de abertura da semana em torno de 158, para terminar ligeiramente abaixo dos 157, enquanto o EUR/JPY caiu dos 177 até perto dos 175. A valorização foi impulsionada pela procura de activos de refúgio após a venda de acções tecnológicas e pela descida das yields norte-americanas. A inflação subjacente japonesa ultrapassou novamente o objectivo de 2% em Setembro, reforçando as expectativas de uma possível subida das taxas pelo Banco do Japão em Dezembro. Ainda assim, o mercado esperava que o banco central mantivesse as taxas inalteradas na reunião da próxima semana.
A libra revelou maior resistência do que o euro e valorizou-se face ao dólar. A expectativa de que o Banco de Inglaterra pudesse subir as taxas de juro já em Novembro, após dados de inflação britânica superiores ao esperado, deu suporte à moeda. Os mercados passaram a antecipar uma trajectória de política monetária mais restritiva no Reino Unido do que na zona euro, alargando o diferencial de taxas esperado e favorecendo a libra. A instabilidade política e orçamental em França também incentivou alguns investidores a privilegiar activos britânicos em detrimento dos activos da zona euro. O EUR/GBP caiu abaixo dos 0,8400 pela primeira vez desde Maio de 2025, registando um mínimo de 0,8362, enquanto o GBP/USD voltou a negociar acima dos 1,3400, mas fechou a semana a 1,3365.
O franco suíço beneficiou da procura de activos de refúgio, perante a volatilidade nos mercados accionistas e as preocupações com os riscos geopolíticos e orçamentais. Enquanto o USD/CHF permaneceu praticamente estável em torno dos 0,8240, o EUR/CHF caiu de níveis acima de 0,9300 da semana anterior, para atingir mínimos esta semana abaixo de 0,9200, o que não acontecia desde o início de Julho deste ano. Yields obrigacionistas a recuar e risco político em França, contribuíram para os ganhos semanais da moeda suíça.
Nos mercados emergentes de destacar o peso mexicano, uma vez mais pela moeda que mais recuou, e o real brasileiro pela que mais avançou.
O peso mexicano continuou exposto à evolução do dólar e às condições financeiras dos Estados Unidos. A incerteza nos mercados globais e a sensibilidade da economia mexicana ao comércio norte-americano constituíram factores relevantes. O peso perdeu cerca de 0,9% face ao dólar e 0,5% face ao euro.
O real brasileiro foi influenciado pela proximidade da segunda volta das eleições presidenciais brasileiras de 25 de Outubro. A incerteza política e as dúvidas sobre a futura orientação económica mantiveram os investidores cautelosos. O real avançou esta semana cerca de 1,9% face ao euro e 1,7% face ao dólar, quando, à hora de escrita deste texto, as sondagens continuam a mostrar um empate técnico, com Flávio Bolsonaro à frente de Lula da Silva.
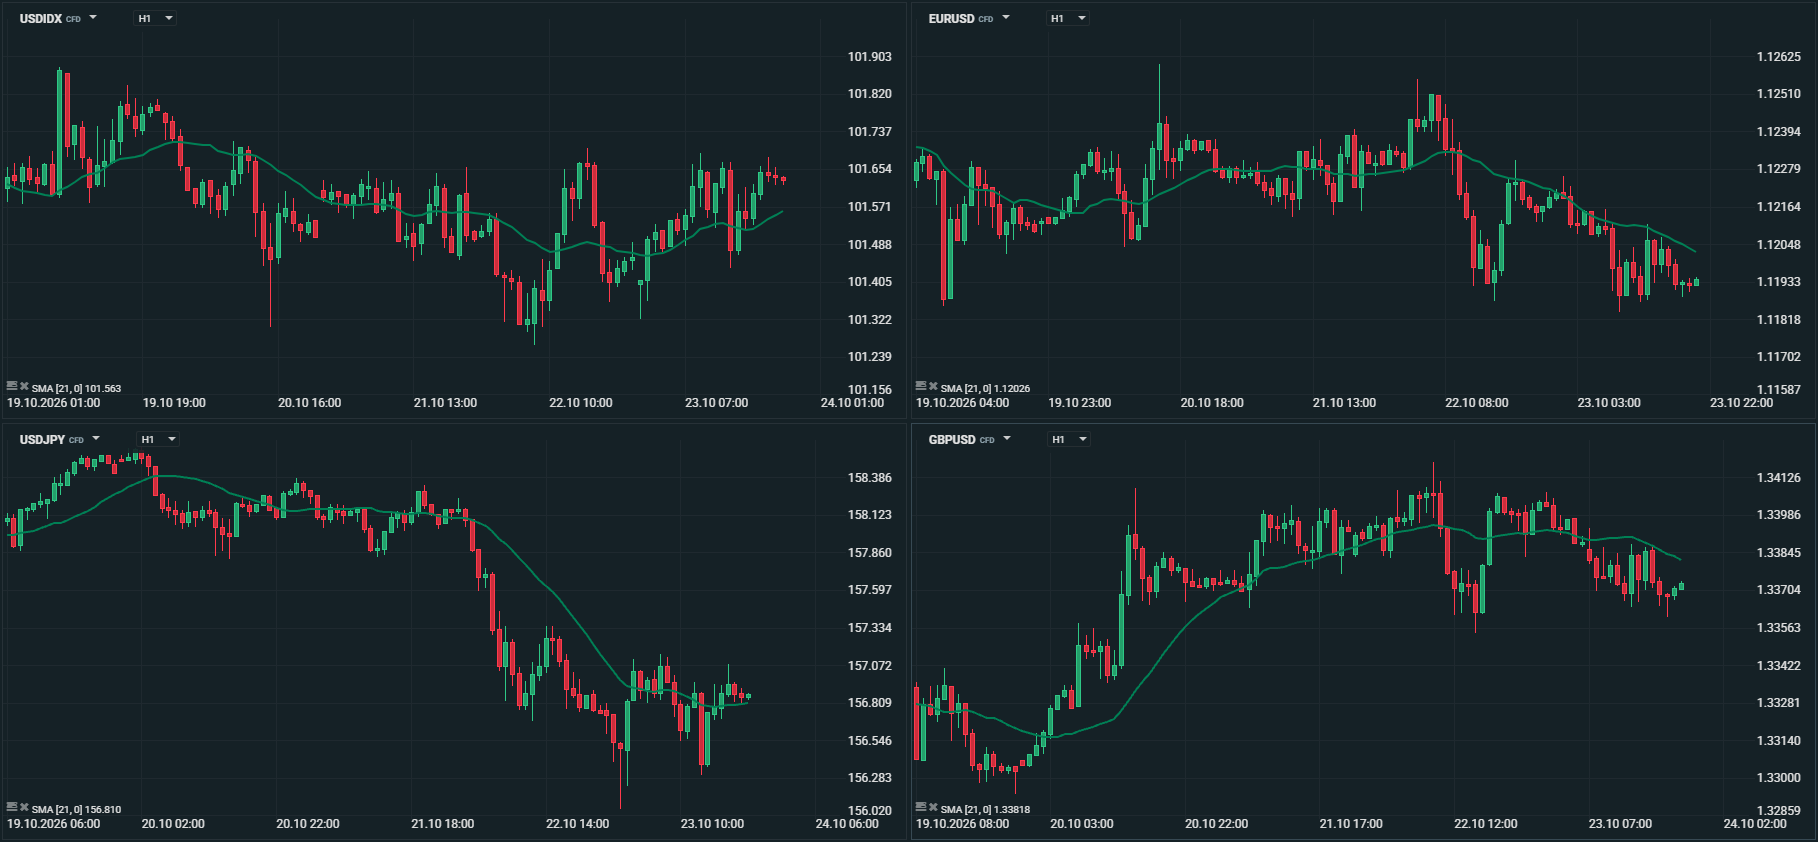 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
O petróleo ganhou força ao longo da semana, sobretudo na segunda metade, mas o Brent apresentou um desempenho relativo mais forte. Na sexta-feira, os futuros do Brent chegaram a 117,40 dólares por barril, enquanto o WTI atingiu 103,90 dólares. O Brent registou uma valorização semanal de cerca de 6,4% e o WTI de aproximadamente 4,5%. O factor dominante foi o agravamento do risco de oferta no Médio Oriente: os ataques dos houthis, apoiados pelo Irão, contra alvos na Arábia Saudita, os receios em torno de infra-estruturas energéticas e da segurança da navegação no Golfo Pérsico e nas rotas próximas do estreito de Ormuz elevaram o prémio geopolítico incorporado nos preços. A evacuação de instalações da Saudi Aramco em Dhahran e a interrupção de um oleoduto na Líbia, que reduziu a produção de dois campos petrolíferos, reforçaram as preocupações com a oferta efectiva. A subida de quinta-feira foi particularmente expressiva: o Brent avançou cerca de 4% e registou o seu fecho mais alto desde 4 de Maio. A divergência entre os dois benchmarks reflecte, em parte, a exposição mais directa do Brent ao risco de abastecimento internacional e às exportações do Médio Oriente, enquanto o WTI, ligado ao mercado norte-americano, também depende das condições domésticas de oferta, armazenamento e refinação.
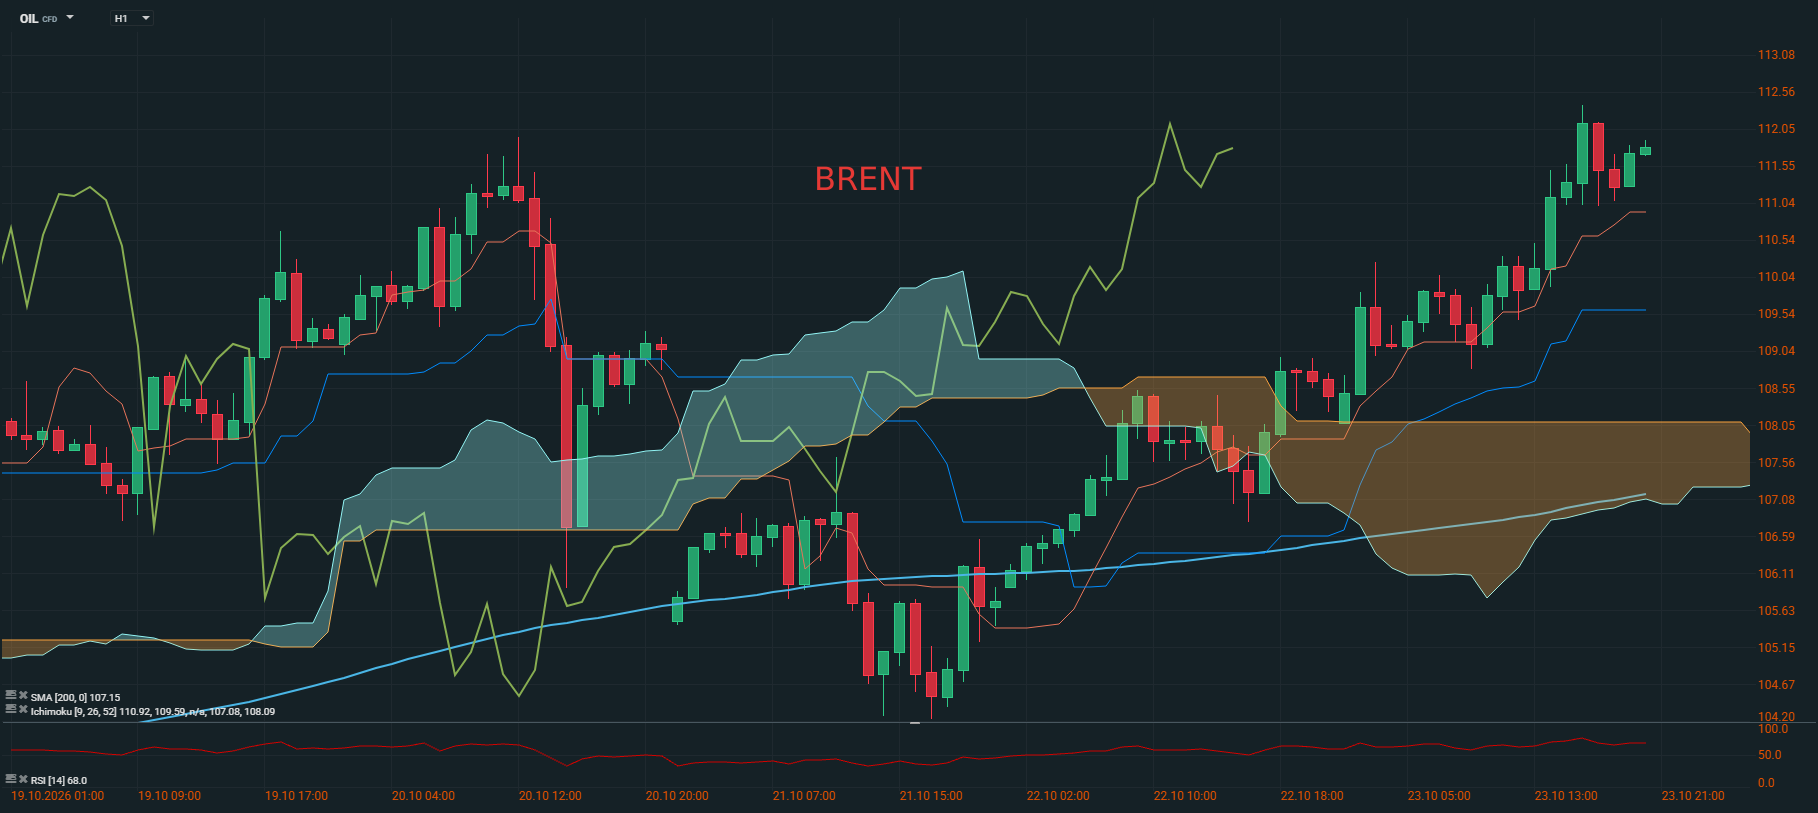 Gráfico Fonte XTB xStation 5
Ouro
O ouro volta a terminar mais uma semana em queda, desta vez em cerca de 4%, a maior desde Junho, terminando a negociar em torno dos 4.000 dólares por onça, tendo registado um mínimo no último dia da semana a 3.975,70, o nível mais baixo desde meados de Julho. A pressão sobre o metal precioso resultou sobretudo da revisão das expectativas em relação à política monetária norte-americana. A subida do petróleo, impulsionada pelos riscos de interrupção da oferta no Médio Oriente, voltou a alimentar os receios de inflação e reforçou as expectativas de que a Fed mantenha as taxas de juro elevadas durante mais tempo, com os mercados a admitirem uma possível subida em Dezembro. Este cenário penaliza o ouro, um activo que não oferece rendimento, ao aumentar o custo de oportunidade da sua detenção. Os dados de inflação norte-americanos, mais fortes do que o esperado na semana anterior, contribuíram igualmente para este movimento, num contexto em que a evolução dos rendimentos das obrigações do Tesouro e do dólar acrescentou pressão sobre o metal precioso. A procura por activos de refúgio não foi suficiente para contrariar as vendas, apesar das tensões geopolíticas e da correcção das bolsas tecnológicas. As notícias de vendas forçadas, associadas a chamadas de margem, terão também contribuído para a queda. No conjunto, o movimento parece reflectir sobretudo o impacto das expectativas de taxas de juro mais elevadas e dos receios inflacionistas associados à energia, mais do que uma perda generalizada do interesse pelo ouro enquanto activo de refúgio.
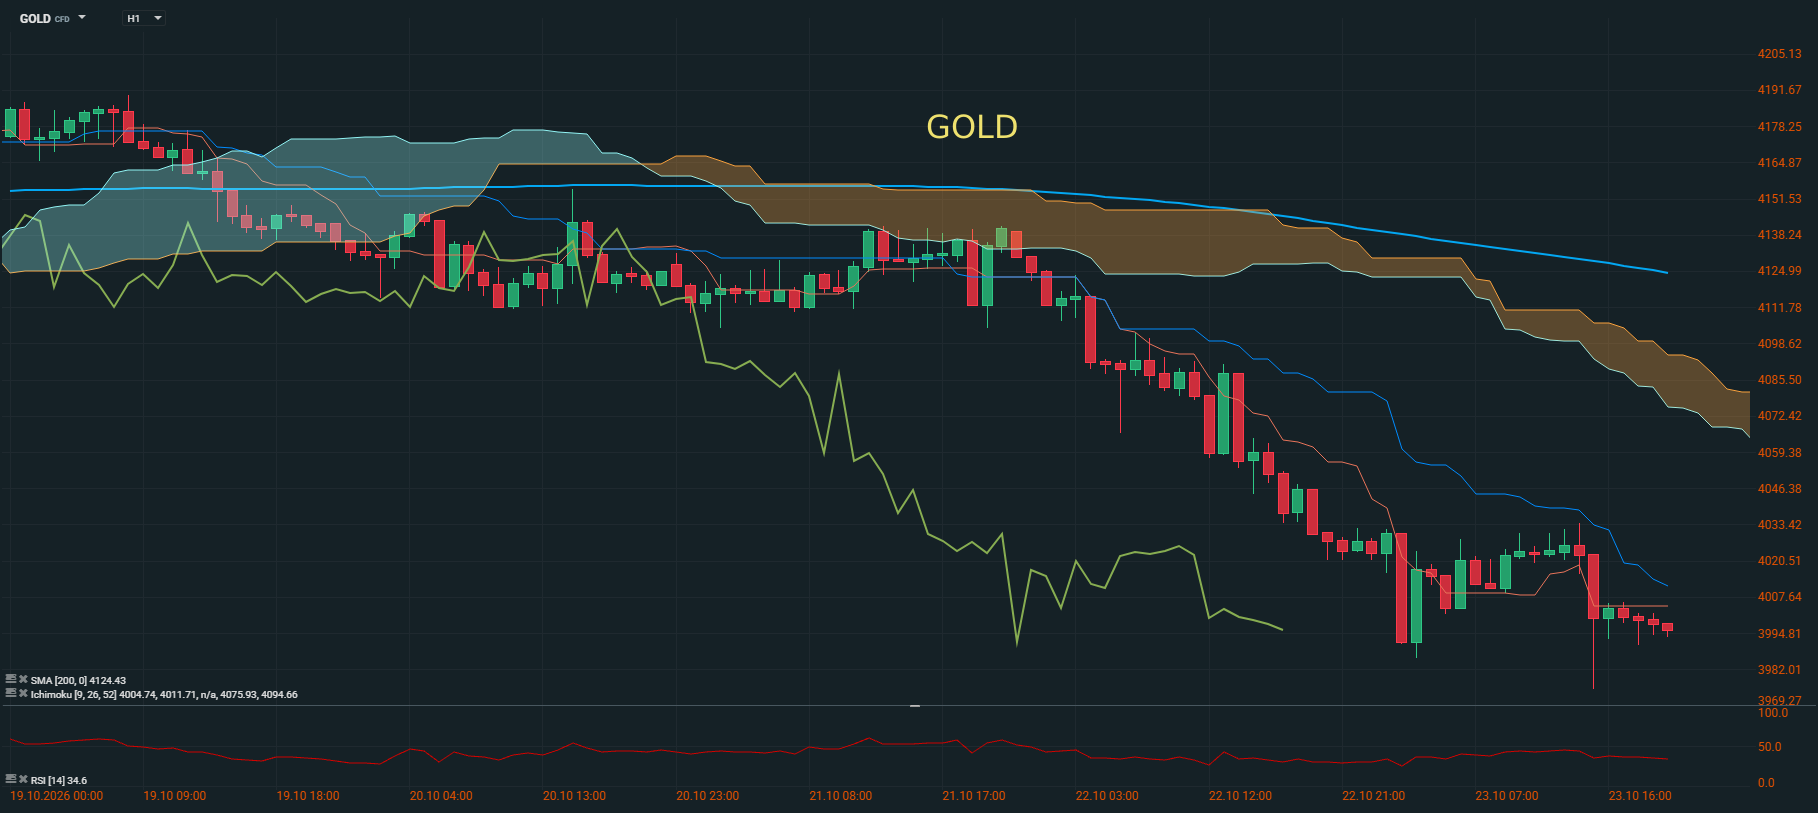 Gráfico Fonte XTB xStation 5