

Café da Manhã
Mercados em modo de espera
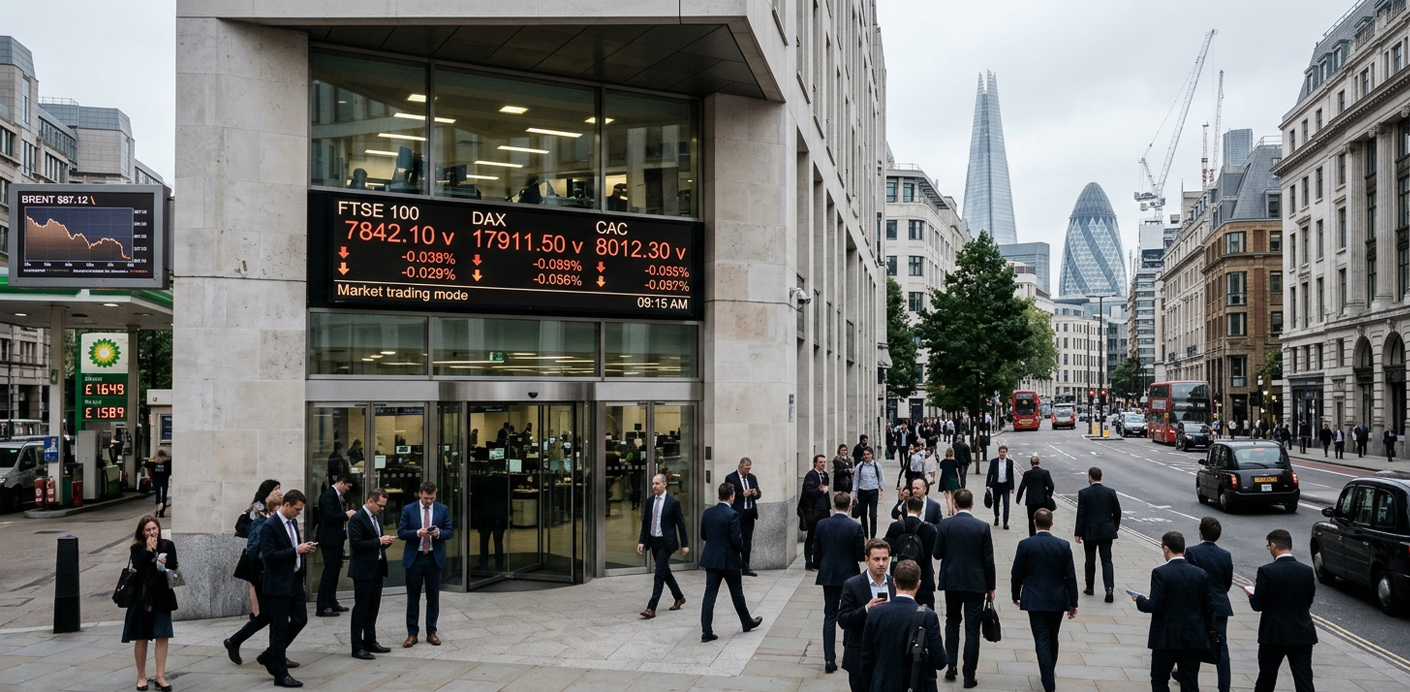
As bolsas negoceiam com cautela no arranque de uma semana marcada por decisões de bancos centrais e resultados empresariais, enquanto o petróleo recua dos máximos de seis meses.
As bolsas internacionais iniciam a semana com um comportamento prudente, numa altura em que os investidores acompanham a evolução das tensões geopolíticas no Médio Oriente e se preparam para uma agenda particularmente preenchida, com decisões de política monetária e resultados empresariais. A confiança em torno do sector da inteligência artificial continuará também sob escrutínio, num contexto em que os mercados procuram avaliar a sustentabilidade das valorizações das empresas tecnológicas.
Nos Estados Unidos, Wall Street terminou a última sessão da semana maioritariamente em baixa, pressionada pelo agravamento das tensões entre Washington e Teerão. Donald Trump voltou a admitir uma nova operação militar contra o Irão, enquanto as autoridades iranianas alertaram para as consequências de uma eventual invasão terrestre norte-americana. O Dow Jones perdeu 1,23%, o S&P 500 recuou 0,52% e o Nasdaq 100 cedeu 0,21%.
Na frente económica, o índice PMI composto dos Estados Unidos, divulgado pela S&P Global, desceu de 58,4 para 57,6 pontos em Outubro, em linha com as expectativas. Apesar do abrandamento, o indicador continua a sinalizar uma expansão robusta da actividade empresarial. O PMI da indústria subiu para 56 pontos, superando as previsões, enquanto o índice dos serviços recuou de 58,8 para 57,9 pontos.
Hoje, na Ásia, as principais bolsas encerraram a primeira sessão da semana com um desempenho misto. O Nikkei 225 japonês recuou 0,78%, enquanto o Hang Seng de Hong Kong avançou 0,51%. Na Coreia do Sul, o Kospi perdeu 1,46%. Na China continental, o Shanghai Composite subiu 0,19%, mas o Shenzhen Composite cedeu 0,04%. Na Austrália, o S&P/ASX 200 valorizou 0,17%.
Na Europa, as principais praças negoceiam em terreno positivo, com os investidores atentos aos resultados empresariais, em particular aos dos grandes bancos europeus, e à próxima decisão do Banco Central Europeu (BCE). Os dados sobre os preços na produção em Espanha e o clima empresarial na Alemanha também estão no radar dos mercados. O DAX alemão e o CAC 40 francês avançam cerca de 0,85%, acompanhados pelo Euro Stoxx 50 em 0,48%, enquanto o FTSE 100 britânico sobe 0,47%.
No mercado petrolífero, os preços corrigem parcialmente dos máximos de seis meses, numa reacção que poderá reflectir os esforços diplomáticos para reduzir as tensões no Médio Oriente. A presença de mediadores do Qatar em Teerão, no domingo, no âmbito de contactos destinados a promover uma desescalada regional, trouxe algum alívio aos mercados. Ainda assim, os ataques persistentes contra a Arábia Saudita mantêm os investidores cautelosos perante os riscos para a oferta. O Brent negoceia em torno dos 109,50 dólares por barril, enquanto o WTI se situa perto dos 100,80 dólares.
No mercado cambial, o dólar inicia a semana praticamente inalterado face ao fecho anterior, com o índice do dólar (DXY) a negociar em torno dos 101,60 pontos. O EUR/USD mantém-se próximo de 1,1200, sem uma direcção clara no arranque da semana.
O iene perde terreno face aos máximos alcançados na semana passada, com o USD/JPY a subir para 157,25 e o EUR/JPY a negociar perto de 176,35. Também a libra esterlina corrige parte dos ganhos recentes, levando o EUR/GBP de regresso à zona dos 0,8400 e o GBP/USD para perto de 1,3350.
O franco suíço acompanha este movimento, com o EUR/CHF a negociar em torno de 0,9260 e o USD/CHF próximo de 0,8260.
A semana começa, assim, com os mercados condicionados por três factores principais: a evolução das tensões geopolíticas, as decisões dos bancos centrais e os resultados empresariais, que poderão ajudar a determinar se as actuais valorizações das bolsas, em particular no sector tecnológico, continuam sustentáveis. Até lá, a evolução do petróleo e das expectativas em torno das taxas de juro deverá continuar a influenciar o apetite pelo risco e o comportamento das principais divisas.