

Amanhã destacamos
F E D
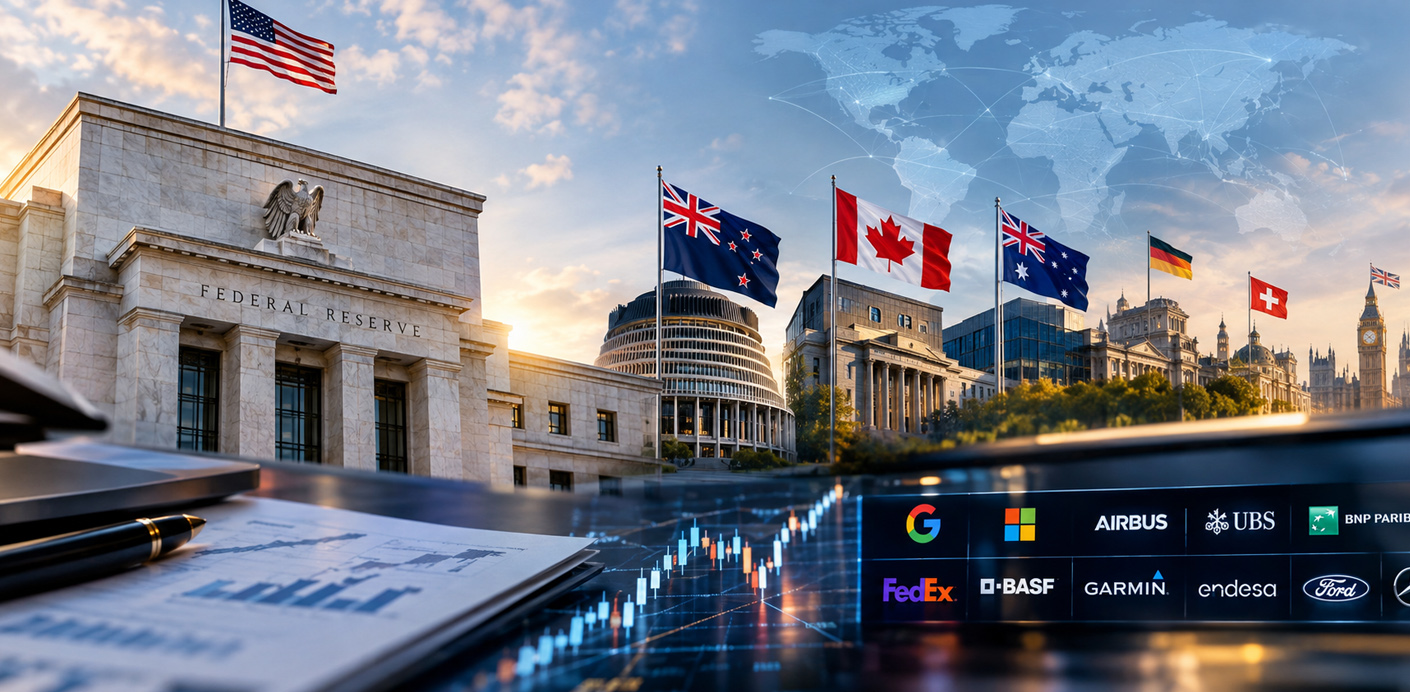
Numa semana com vários bancos centrais a decidirem sobre taxas de juro, os mercados nesta quarta-feira irão estar especialmente atentos à reunião da Reserva Federal dos Estados Unidos.
No final do dia, a Reserva Federal anuncia a sua decisão sobre taxas e o consenso aponta para a manutenção dos juros no intervalo entre 3,75% e 4,00%, depois da subida de Setembro. A inflação persistente e a resiliência da economia norte-americana mantêm aberta a possibilidade de novos aumentos mais à frente. As declarações do presidente Kevin Warsh serão particularmente importantes para perceber a orientação da política monetária e as perspectivas para os juros em Dezembro.
Mas há mais durante esta quarta-feira.
Já esta noite o RBNZ decide também sobre taxas de juro, com o mercado a esperar por uma subida da sua taxa de referência de 2,75% para 3%. O mercado irá tentar verificar se o RBNZ mantém aberta a possibilidade de novos aumentos em Dezembro ou se prefere avaliar o impacto das medidas já tomadas. Uma decisão acompanhada por uma orientação mais restritiva poderá sustentar o dólar neozelandês, enquanto uma mensagem cautelosa quanto ao crescimento poderá limitar a moeda.
Ainda antes da FED, o Banco do Canadá irá também decidir sobre a sua política monetária, com os mercados a esperarem igualmente por uma subida de 25 pontos base. O Banco do Canadá divulgará o seu Relatório de Política Monetária, com novas projecções para o crescimento e a inflação. Os investidores estarão atentos à revisão das previsões, à avaliação dos riscos associados aos preços da energia e às tensões comerciais com os Estados Unidos, bem como às indicações sobre a necessidade de novos aumentos. Uma subida acompanhada por uma comunicação firme poderá apoiar o dólar canadiano.
Na agenda macroeconómica as atenções vão especialmente para a Austrália, que esta noite irá divulgar os dados da inflação. No mês de Setembro, os preços em termos mensais, segundo as previsões, deverão mostrar uma subida de 0,7%, com a inflação em termos homólogos a subir de 4% para 4,2%. A “trimmed mean”, que exclui 30% dos itens mais voláteis, deverá subir em termos mensais 0,3%, acelerando dos 0,2% do mês anterior, com a medida anual a manter-se nos 3,6%. Relativamente ao terceiro trimestre, a inflação “trimmed mean” trimestral deverá subir dos 0,8% anteriores para 0,9%, com a medida homóloga a cair de 3,6% para 3,5%.
Pela manhã, na Alemanha, iremos ter a divulgação do índice de confiança do consumidor GfK com o consenso a apontar para uma ligeira subida de -30,6 para -30.
Na Suíça iremos ter o índice de confiança económica que deverá mostrar uma queda de 2,6 para 1,3.
À tarde, nos Estados Unidos, iremos ter os números da balança comercial de bens de Setembro que deverá apresentar um défice de 130 mil milhões de dólares, e ainda os números preliminares dos inventários grossistas que deverão mostrar uma desaceleração dos 0,5% do mês anterior, para 0,4% em Setembro.
No Reino Unido teremos ainda a apresentação do orçamento anual e as previsões de Outono.
Na frente empresarial todas as atenções irão estar colocadas na apresentação de resultados do terceiro trimestre das gigantes tecnológicas Alphabet e Microsoft, mas onde também iremos ter a apresentação de contas da Airbus, UBS, BNP Paribas, FedEx, BASF, Garmin, Endesa, Ford Motor e Mercedes entres muitas outras.