

Café da Manhã
Fed e IA em foco
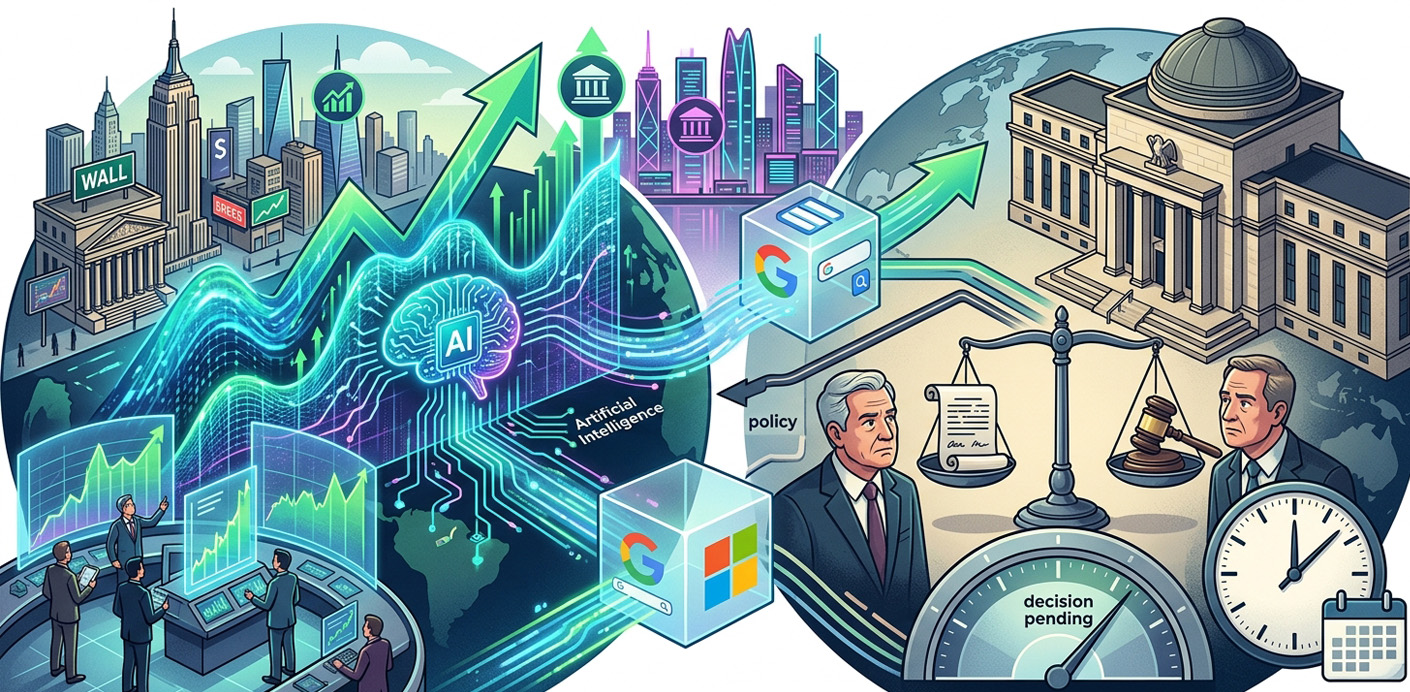
O optimismo em torno da inteligência artificial impulsiona Wall Street e as bolsas asiáticas, enquanto os investidores aguardam a decisão da Fed e os resultados das tecnológicas.
As bolsas internacionais continuam a recuperar do pessimismo da semana passada, com o entusiasmo em torno da inteligência artificial a sustentar os mercados accionistas. Os resultados empresariais e a expectativa em torno das decisões de política monetária, em particular da Reserva Federal norte-americana (Fed), deverão marcar a sessão de hoje.
Nos Estados Unidos, Wall Street encerrou a sessão de terça-feira maioritariamente em alta, com as tecnológicas a liderarem os ganhos. O Nasdaq avançou 1,18% e o S&P 500 subiu 0,60%, enquanto o Dow Jones terminou praticamente inalterado. A confiança dos consumidores norte-americanos surpreendeu pela positiva, com o índice do Conference Board a subir para 91,7 pontos, bastante acima dos 81 pontos esperados pelo mercado.
A atenção centra-se agora na decisão da Fed, que deverá manter as taxas de juro no intervalo entre 3,75% e 4,00%. Mais do que a decisão em si, os investidores procurarão sinais sobre a evolução futura da política monetária, numa altura em que a inflação continua a exigir cautela. Após o fecho de Wall Street, serão também conhecidos os resultados da Alphabet, empresa-mãe da Google, e da Microsoft, cujas perspectivas para a inteligência artificial poderão influenciar o sentimento em torno do sector tecnológico.
Na Ásia, esta noite, as bolsas fecharam maioritariamente em alta, impulsionadas pelo sector tecnológico. O Kospi sul-coreano disparou 6,63%, depois de a fabricante de semicondutores SK Hynix ter anunciado resultados trimestrais recorde, com os lucros operacionais a aumentarem mais de sete vezes face ao período homólogo, beneficiando da forte procura de chips para infra-estruturas de inteligência artificial. A empresa anunciou também um plano de remuneração dos accionistas de cerca de 75 mil milhões de dólares. No Japão, o Nikkei 225 avançou 1,52%, enquanto o Hang Seng de Hong Kong subiu 0,27%. Na China, o Shanghai Composite e o Shenzhen Composite ganharam 0,91% e 0,85%, respectivamente. Na Austrália, o S&P/ASX 200 terminou praticamente inalterado, com uma queda de 0,03%.
Na Europa, as principais bolsas negoceiam em baixa, com os investidores a digerirem uma nova ronda de resultados empresariais dos sectores financeiro, automóvel e dos bens de consumo. O DAX alemão recua 0,17%, o CAC 40 francês perde 0,06% e o Euro Stoxx 50 cede 0,20%. No Reino Unido, o FTSE 100 desvaloriza 0,39%. Entre os resultados em destaque, o Deutsche Bank apresentou um lucro trimestral de 1,9 mil milhões de euros, enquanto o UBS registou um lucro antes de impostos de 3,59 mil milhões de dólares. Os investidores acompanham também os resultados de empresas como a GSK, a Unilever, a Stellantis e a Mercedes-Benz.
No mercado petrolífero, os preços voltaram a subir, impulsionados pelos receios de perturbações no abastecimento após um ataque a uma refinaria na Arábia Saudita. A possibilidade de uma nova ofensiva norte-americana contra o Irão, depois das eleições intercalares nos Estados Unidos, também contribui para manter o prémio de risco geopolítico. Por outro lado, os dados do American Petroleum Institute apontaram para uma redução de dois milhões de barris nas reservas de crude norte-americanas na semana terminada a 23 de Outubro.
O Brent negoceia em torno dos 111,80 dólares por barril, enquanto o WTI se situa perto dos 101,20 dólares.
No mercado cambial a surpresa veio da Nova Zelândia com o banco central (RBNZ) a surpreender o mercado ao manter a taxa directora inalterada nos 2,75%, numa decisão tomada por uma margem reduzida, apesar do reconhecimento de que poderá ser necessário voltar a apertar a política monetária. A decisão provocou uma queda do dólar neozelandês (NZD), reflectindo a expectativa frustrada de alguns investidores de uma posição mais restritiva por parte do banco central.
O dólar norte-americano continua a valorizar, com o índice DXY a negociar em torno dos 102,20 pontos, numa sessão marcada pela expectativa em torno da decisão da Fed. O EUR/USD voltou a aproximar-se do mínimo do ano, nos 1,1112, mantendo a tendência de pressão sobre a moeda única.
O iene recupera algum terreno, depois das perdas registadas no início da semana, com o USD/JPY a negociar em torno dos 157,70 e o EUR/JPY perto dos 175,50.
A libra esterlina mantém-se próxima dos máximos recentes face ao euro, enquanto recua ligeiramente perante o dólar. O EUR/GBP negoceia em torno dos 0,8370 e o GBP/USD nos 1,3300, com os investidores também atentos à apresentação do orçamento anual britânico.
O franco suíço perde algum terreno, num contexto de recuperação do apetite pelo risco. O EUR/CHF negoceia perto dos 0,9240, enquanto o USD/CHF sobe para 0,8300.