

Amanhã destacamos
BCE
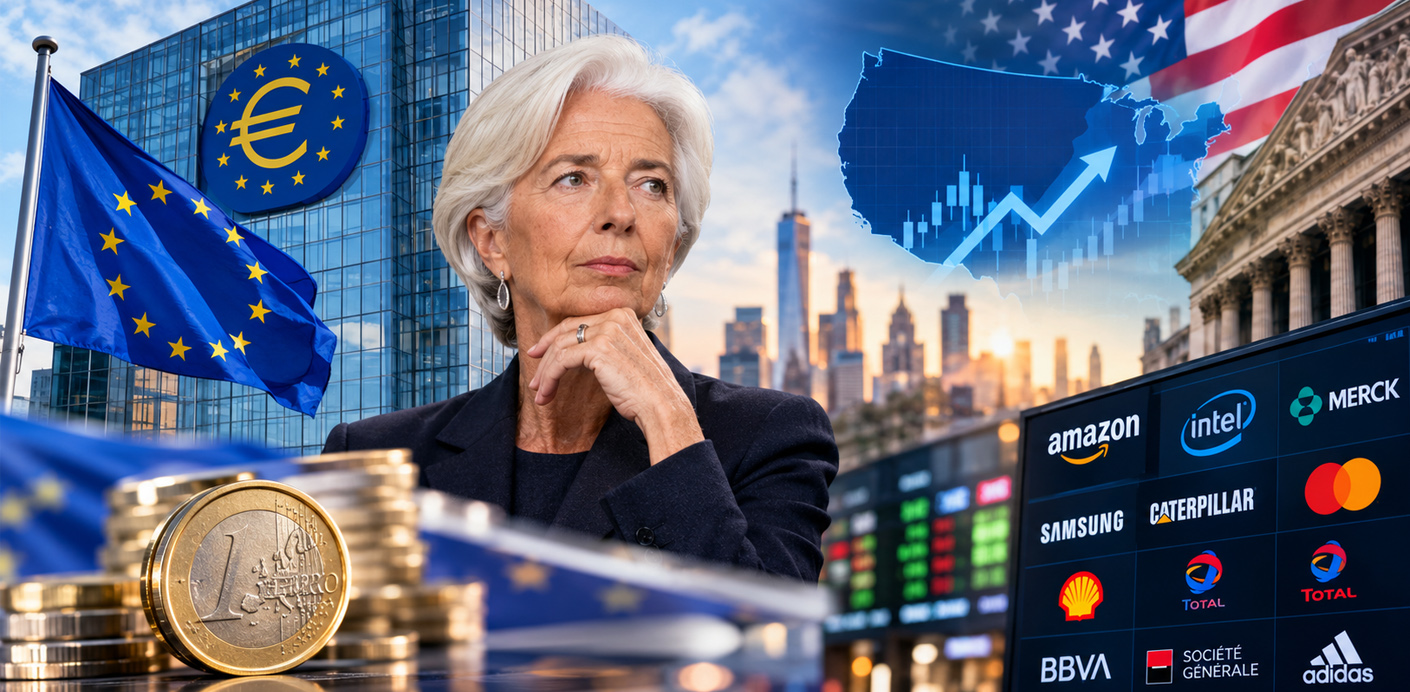
A atenção dos mercados mantém-se em torno das decisões de política monetária dos maiores bancos centrais globais e nesta quinta-feira é a vez de conhecermos a do Banco Central Europeu
O Banco Central Europeu, apesar da subida da inflação da Zona Euro para 3,7% em Setembro, deverá manter a taxa de depósito nos 2,50% na reunião desta quinta-feira. A manutenção é o cenário esperado pelo consenso e pelos analistas consultados, embora o aumento dos preços da energia tenha reforçado as expectativas de uma nova subida das taxas em Dezembro.
Christine Lagarde deverá procurar preservar a margem de manobra do BCE, evitando comprometer-se antecipadamente com uma trajectória específica. Os investidores estarão atentos à avaliação dos efeitos dos custos energéticos sobre a inflação subjacente, aos sinais de transmissão desses aumentos aos preços dos serviços e aos riscos para a actividade económica.
Entretanto, na agenda macroeconómica, as atenções vão especialmente para os Estados Unidos, onde iremos ter os números do PIB da terceiro trimestre e ainda a medida preferida da Fed para a inflação.
As previsões apontam para que a economia norte-americana tenha crescido 3% no terceiro trimestre, acelerando dos 2,2% no trimestre anterior. O índice de preços Core PCE, segundo as estimativas, deverá mostrar em Setembro um aumento mensal de 0,3%, acelerando dos 0,2% anteriores, com a medida anual a subir de 3% para 3,1%. O índice de despesas de consumo pessoal deverá mostrar uma subida de 0,5%, face a 0,3% em Agosto, com a medida em termos homólogos a acelerar de 3,4% para 3,6%. O rendimento pessoal deverá mostrar uma subida dos 0,2% para 0,3%, enquanto as despesas deverão mostrar um abrandamento de 0,9% para 0,3%.
Teremos ainda os habituais números semanais de novos pedidos de subsídio de desemprego, que deverão mostrar uma subida dos 194 mil pedidos na semana anterior, para 198 mil.
Antes, na Nova Zelândia, teremos o índice de confiança empresarial ANZ que deverá recuar de 51,9 para 51,5.
No Japão temos o índice de confiança do consumidor, onde o consenso aponta para um recuo dos 35,4 para 35,1.
Na Zona Euro iremos ter a divulgação do índice de confiança económica da Comissão Europeia, com as estimativas a apontarem para uma queda de 97,9 para 97,2, e ainda a taxa de desemprego de Setembro em Itália que deverá manter-se nos 6,2%.
No Reino Unido teremos os números das aprovações de hipotecas que deverão mostrar uma queda ligeira de 55 mil para 54 mil, e ainda os empréstimos líquidos a particulares que deverão baixar dos 6,9 mil milhões do mês anterior, para 6,2 mil milhões de libras.
Teremos ainda mais uma sessão forte de apresentação de resultados, com a gigante tecnológica Amazon a apresentar as suas contas, assim como a Intel, Merck, Mastercard, Samsung, Caterpillar, Shell, Total, BBVA, Société Générale e Adidas, entre muitas outras.