

Café da Manhã
Aversão ao risco
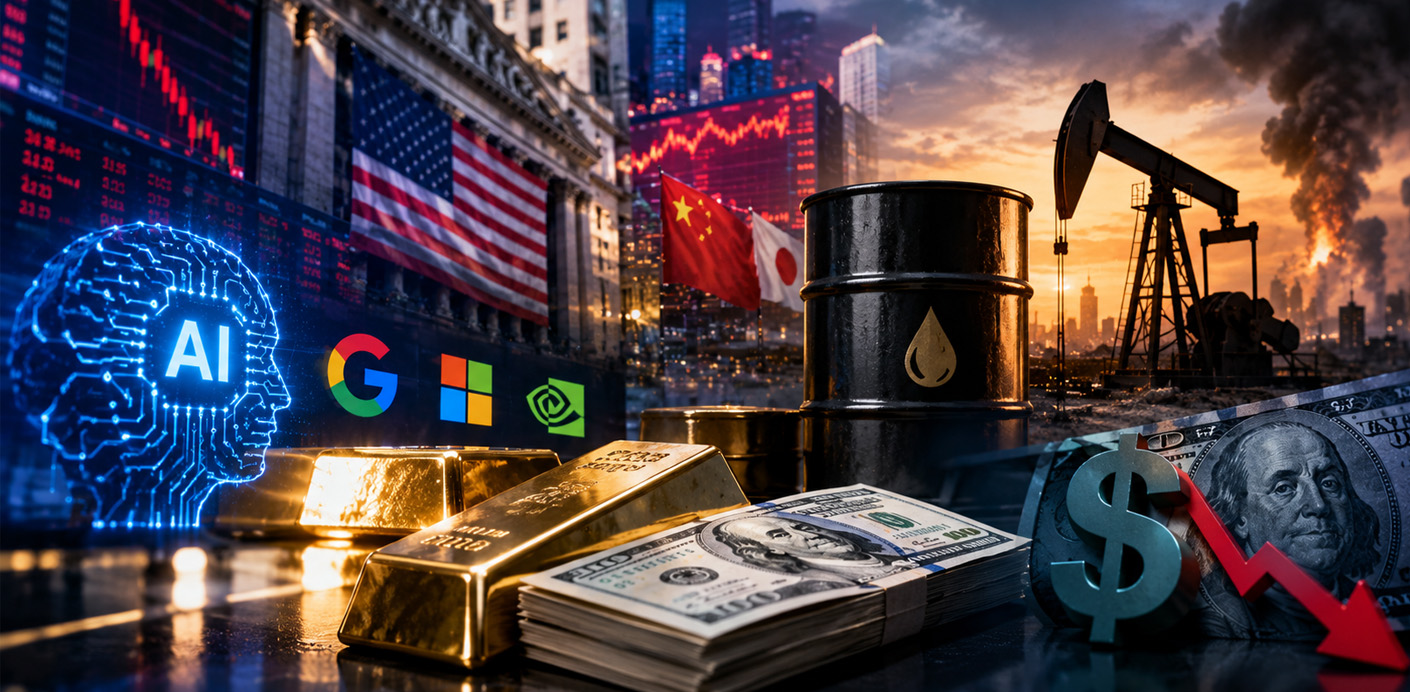
As dúvidas em torno dos investimentos em inteligência artificial penalizam Wall Street e as bolsas asiáticas, enquanto os investidores procuram activos de refúgio. O petróleo sobe com as tensões no Médio Oriente e o dólar perde terreno.
As bolsas internacionais voltaram a perder terreno, com as tecnológicas a pressionarem o sentimento dos investidores pelo segundo dia consecutivo. Os resultados empresariais abaixo das expectativas e as dúvidas em torno da rendibilidade dos elevados investimentos em inteligência artificial estão a favorecer uma rotação para activos considerados mais defensivos. As tensões no Médio Oriente continuam também a condicionar os mercados, num dia marcado pela procura de activos de refúgio.
Na Ásia, as bolsas fecharam maioritariamente em baixa, acompanhando a tendência negativa de Wall Street. O Nikkei 225 japonês perdeu 2,06% e o Kospi sul-coreano recuou 3,48%. Na China, o Shanghai Composite e o Shenzhen Composite desvalorizaram 1,44% e 1,39%, respectivamente. Em sentido contrário, o Hang Seng de Hong Kong avançou 1,46% e o S&P/ASX 200 australiano ganhou 0,18%.
No Japão, o Banco do Japão (BoJ) manteve as taxas de juro inalteradas nos 1,25%, em linha com as expectativas. Contudo, a instituição adoptou uma comunicação mais restritiva, ao reconhecer pela primeira vez que a inflação subjacente atingiu o objectivo de 2%. Esta evolução poderá abrir caminho a uma nova subida das taxas já em Dezembro, sobretudo tendo em conta que a inflação em Tóquio continua acima do objectivo do banco central.
Na Europa, as principais bolsas apresentam um comportamento misto, com os investidores a avaliarem os resultados empresariais e os dados económicos, incluindo os números preliminares do PIB e da inflação de várias economias da Zona Euro. O DAX alemão recua 0,11% e o Euro Stoxx 50 perde 0,57%, enquanto o CAC 40 francês avança 0,21% e o FTSE 100 britânico ganha 0,35%. Entre os resultados em destaque encontram-se os da Credit Agricole, Sanofi, AstraZeneca, NatWest e BP.
Na frente monetária, o BCE manteve as taxas de juro inalteradas na reunião de quinta-feira, sem assumir compromissos quanto aos próximos passos. A comunicação de Christine Lagarde não afastou, contudo, a possibilidade de uma nova subida já em Dezembro. A presidente do BCE anunciou também a sua intenção de abandonar o cargo em Fevereiro do próximo ano, acrescentando um elemento de incerteza à liderança futura da instituição.
Nos Estados Unidos, Wall Street terminou a sessão de quinta-feira em baixa, com as tecnológicas a liderarem as perdas. O Dow Jones recuou 0,25%, o S&P 500 perdeu 0,31% e o Nasdaq caiu 1,38%. A queda acentuada das acções da Alphabet, que perdeu mais de 450 mil milhões de dólares em valor de mercado, voltou a colocar em causa a dimensão dos investimentos em inteligência artificial e a capacidade das empresas para os rentabilizar.
Os resultados da Amazon e da Intel também desiludiram os investidores nas negociações após o fecho. A Amazon recuou 7,3%, perante perspectivas menos favoráveis para o resultado operacional, enquanto a Intel afundou 23%, depois de apresentar previsões de vendas abaixo das expectativas, penalizada pela procura mais fraca de processadores para computadores e por problemas na cadeia de abastecimento.
Na frente macroeconómica, os dados foram relativamente positivos. O PIB norte-americano cresceu a um ritmo anualizado de 3,4% no terceiro trimestre, acima dos 3,2% esperados e dos 2,2% registados no trimestre anterior. Já a inflação subjacente medida pelo índice PCE situou-se nos 3,1%, em linha com as expectativas e acima dos 3,0% anteriores. Apesar destes dados, o sentimento dos investidores continuou condicionado pelas preocupações em torno do sector tecnológico e pela falta de progressos nas negociações entre os Estados Unidos e o Irão.
No mercado petrolífero, os preços voltaram a subir, depois de um ataque a um petroleiro no Estreito de Ormuz ter renovado os receios de perturbações no abastecimento. A possibilidade de os Estados Unidos retomarem operações militares contra o Irão também está a contribuir para a subida do prémio de risco geopolítico. O Brent negoceia em torno dos 112,50 dólares por barril, enquanto o WTI se situa perto dos 103,50 dólares.
No mercado cambial, o dólar perde terreno no último dia de Outubro, pressionado pelo agravamento da aversão ao risco e pela correcção das acções tecnológicas. O índice DXY recua para perto dos 101,60 pontos, enquanto o EUR/USD regressa à zona dos 1,1200, depois de o BCE ter mantido as taxas inalteradas, mas sem afastar a possibilidade de uma nova subida em Dezembro.
A procura por activos de refúgio está a beneficiar sobretudo o franco suíço e o iene. O EUR/CHF voltou a negociar abaixo dos 0,9200, enquanto o USD/CHF recuou para 0,8200. O iene também recupera terreno, apoiado pela comunicação mais restritiva do BoJ e pela possibilidade de uma subida das taxas em Dezembro. O USD/JPY recua para 157,30, enquanto o EUR/JPY negoceia em torno dos 176,20.
A libra esterlina mantém igualmente uma evolução positiva, atingindo um novo mínimo do ano face ao euro, com o EUR/GBP a recuar para 0,8340. Face ao dólar, o GBP/USD voltou a ultrapassar a barreira dos 1,3400.
Bom fim de semana!