

Semana Revista
Bancos centrais, inflação e IA
Bancos centrais divididos, energia mais cara, inflação persistente e dúvidas sobre o retorno do investimento em inteligência artificial marcaram uma semana decisiva para os mercados financeiros.
O mercado cambial em poucos minutos.
Apresentamos esta semana o Diário de Forex, o novo espaço de análise diária da 4xSIMPLE, dedicado à evolução dos principais pares de moedas e aos factores que influenciam o mercado cambial. Uma leitura clara e directa dos movimentos, tendências e acontecimentos que marcam o universo Forex, com análise técnica e fundamental para acompanhar o mercado e perceber o que está a mover as moedas.
Pode acompanhar diariamente o Diário de Forex no nosso canal YouTube clicando: https://www.youtube.com/@4xsimple/videos .
Bancos centrais: decisões e perspectivas
O conjunto das cinco reuniões desta semana deixa uma mensagem importante para os mercados: apesar de algumas pausas, os bancos centrais continuam particularmente atentos aos riscos inflacionistas, sobretudo aos associados à energia. A possibilidade de novos aumentos das taxas de juro permanece em aberto, embora com diferenças significativas entre economias e dependendo, em grande medida, da evolução dos próximos indicadores de inflação e actividade económica.
Reserva Federal (Fed)
A Reserva Federal manteve as taxas de juro inalteradas no intervalo entre 3,75% e 4,00%, numa decisão que esteve em linha com as expectativas do mercado. Contudo, a votação não foi consensual: dois membros, Lisa Cook e Beth Hammack, defenderam uma subida de 25 pontos base, evidenciando a persistência das preocupações com a inflação. No comunicado, a Fed reviu em alta a avaliação da actividade económica, passando a classificá-la como forte, em vez de sólida, mantendo, contudo, a referência à inflação ainda elevada. Na conferência de imprensa, o presidente Kevin Warsh destacou a resiliência do consumo, o reforço do crescimento económico e a expansão do investimento empresarial para além do sector tecnológico, mas evitou dar indicações concretas sobre os próximos passos da política monetária. A decisão deixa a porta aberta a uma nova subida dos juros em Dezembro, sobretudo se os próximos dados de inflação e emprego confirmarem a persistência das pressões sobre os preços.
Banco Central Europeu (BCE)
O Banco Central Europeu manteve as taxas de juro inalteradas, com a taxa de depósito nos 2,50%, numa decisão amplamente antecipada pelo mercado, depois das duas subidas efectuadas este ano. Apesar da recuperação da inflação em Setembro e da resiliência demonstrada pela actividade económica da Zona Euro, o agravamento das condições de financiamento, reflectido sobretudo na subida dos yields das obrigações, contribuiu para justificar uma pausa. Christine Lagarde reconheceu que a possibilidade de uma nova subida dos juros chegou a ser discutida, mas considerou que o actual contexto de maior restritividade financeira recomenda uma abordagem prudente. A presidente do BCE salientou ainda que, embora a subida dos preços da energia esteja a pressionar a inflação, ainda não existem sinais significativos de efeitos de segunda ordem, nomeadamente através dos salários. Assim, a evolução dos preços da energia, a duração do conflito no Médio Oriente e a situação orçamental francesa serão determinantes para a decisão de Dezembro. A reunião ficou também marcada pelo anúncio de que Lagarde deixará a presidência do BCE a 7 de Fevereiro de 2027.
Banco do Japão (BoJ)
O Banco do Japão manteve a taxa directora inalterada em 1,25%, numa decisão que esteve em linha com as expectativas, mas que voltou a evidenciar a existência de divergências dentro do banco central. A votação foi de oito contra um, com Hajime Takata a defender uma subida imediata dos juros. Apesar da manutenção das taxas, a mensagem foi relativamente cautelosa, com o BoJ a reconhecer, pela primeira vez, que a inflação subjacente se encontra, em geral, compatível com o objectivo de 2%. O banco central reviu também em alta algumas das suas previsões de inflação para os próximos anos e alertou para os riscos de os preços poderem ultrapassar o objectivo estabelecido. Esta evolução reforça as expectativas de uma nova subida dos juros, potencialmente já em Dezembro. Em paralelo, o BoJ anunciou um aumento do ritmo de venda dos ETF em carteira, acelerando o processo de redução da sua carteira de activos.
Banco do Canadá (BoC)
O Banco do Canadá decidiu por uma subida de 25 pontos base da taxa directora, para 2,50%, que apesar de amplamente antecipada, dividia as expectativas dos economistas. Foi a primeira subida desde o início do ciclo de flexibilização monetária, reflectindo uma economia mais resiliente do que o inicialmente previsto e uma perspectiva de inflação mais persistente. O banco central reviu em alta a previsão de crescimento económico para 2026, de 0,7% para 1,0%, e aumentou a estimativa de inflação para 2027, de 2,0% para 3,1%. A subida dos preços da energia, a recuperação do investimento no sector petrolífero e a resistência do consumo estão entre os factores que justificaram esta decisão. O BoC admitiu que poderá ser necessário voltar a aumentar os juros para evitar que os custos mais elevados da energia se transmitam ao conjunto da economia, mas sublinhou que pretende actuar com prudência perante as incertezas existentes. As expectativas do mercado relativamente a uma nova subida em Dezembro permanecem divididas.
Banco da Reserva da Nova Zelândia (RBNZ)
O banco central da Nova Zelândia foi uma das principais surpresas da semana, ao manter a taxa directora inalterada em 2,75%, contrariando as expectativas do mercado, que apontavam para uma subida de 25 pontos base, para 3,00%. A decisão foi tomada por uma margem muito estreita, de quatro votos contra três, evidenciando divergências quanto ao momento adequado para prosseguir com o aperto monetário. A maioria considerou preferível aguardar para avaliar os efeitos das duas subidas de juros anteriores e a evolução da procura interna, ainda relativamente fraca. Em contrapartida, os membros que defenderam uma subida imediata alertaram para os riscos de a inflação se tornar persistente e acabar por se reflectir nas decisões de preços das empresas. Apesar da pausa, o banco central reconheceu que poderão ser necessárias novas subidas dos juros, tendo a governadora Anna Breman admitido que o aperto monetário poderá mesmo ter de ser mais acentuado do que o anteriormente sinalizado. O RBNZ prevê que a inflação atinja 4,4% no quarto trimestre, enquanto os mercados passaram a atribuir uma probabilidade elevada, entre 75% e 85%, a uma nova subida em Dezembro. A decisão provocou uma forte desvalorização do dólar neozelandês e uma descida das taxas de curto prazo no mercado obrigacionista.
Geopolítica
A escalada geopolítica voltou a colocar a energia no centro das atenções. Os Houthis reivindicaram ataques a infra-estruturas petrolíferas sauditas, enquanto nos Estados Unidos cresce a possibilidade de uma nova ofensiva norte-americana contra o Irão, depois das eleições intercalares nos Estados Unidos, contribuindo para manter o prémio de risco geopolítico. Os preços do petróleo seguiram a negociar em alta, com os riscos no estreito de Ormuz a acentuarem as preocupações com a oferta. A pressão sobre o petróleo e o gás natural europeu, TTF, reforça os riscos de inflação importada.
No plano político, Israel realizou eleições legislativas a 27 de Outubro, num contexto de guerra e de incerteza quanto à liderança do país. No Brasil, Lula da Silva foi reeleito Presidente, derrotando Flávio Bolsonaro na segunda volta de 25 de Outubro. A vitória provocou uma reacção negativa nos mercados brasileiros, com perdas acentuadas nas acções, subida das yields da dívida e desvalorização do real. A evolução política no Médio Oriente e na América Latina permanece relevante para os prémios de risco e para os activos energéticos.
Da agenda económica
A economia norte-americana cresceu 3,4% no terceiro trimestre, em termos anualizados, acima dos 2,2% registados no trimestre anterior. O índice de preços das despesas de consumo pessoal (PCE) subiu 3,6% em termos homólogos em Setembro, enquanto o indicador subjacente avançou 3,1%. Na Zona Euro, o PIB cresceu 0,4% em cadeia no terceiro trimestre. Espanha avançou 0,6%, a Alemanha 0,2%, Itália estagnou e França recuou 0,1%. Os dados revelam uma economia europeia desigual, perante pressões crescentes sobre os preços.
Os indicadores de inflação de Outubro confirmaram o agravamento dos riscos na Europa. Na Alemanha, a inflação homóloga abrandou para 2,8%, enquanto em França acelerou para 3,4%. Em Itália, o índice de preços no consumidor subiu 5,4%, contra 4,2% em Setembro. Em Espanha, manteve-se em 4,9%. A aceleração italiana e francesa reflecte, em particular, a pressão dos preços da energia. Estes números reforçam o dilema do BCE: conter a inflação sem agravar a fragilidade do crescimento económico.
Resultados empresariais
Na frente empresarial, os resultados tecnológicos dividiram os investidores. A Microsoft superou as expectativas, com receitas de 92,28 mil milhões de dólares e crescimento de 48% do Azure, enquanto a geração de caixa foi um dos pontos fortes. A Alphabet e a Amazon suscitaram maior preocupação com os custos da inteligência artificial, a pressão sobre a tesouraria e as perspectivas de investimento. Na Europa, a Shell registou o maior lucro trimestral desde 2022, a TotalEnergies mais do que duplicou os lucros e a Airbus manteve as previsões. Os resultados voltaram a colocar o retorno do investimento no centro das avaliações bolsistas.
A semana terminou com os investidores confrontados com uma combinação difícil: crescimento económico resiliente nos Estados Unidos, recuperação moderada na Europa, energia cara e dúvidas sobre a rentabilidade do investimento em inteligência artificial.
Dados Económicos
Nos Estados Unidos os números do PIB relativos ao terceiro trimestre superaram as expectativas dos mercados. A economia norte-americana mostrou um crescimento de 3,4% no terceiro trimestre, bem acima dos 3,2% previstos e dos 2,2% apresentados no trimestre anterior.
Também debaixo da especial atenção dos mercados esteve a medida preferida da Fed para a inflação. O índice de preços PCE subiu de 3,4% para 3,6%, em linha com as estimativas, tal como a medida mensal que subiu de 0,3% para 0,5%. O PCE subjacente apresentou um aumento mensal de 0,3%, em linha com o esperado e a leitura do mês anterior de Agosto, tal como a medida homóloga que subiu de 3,0% para 3,1%. O rendimento pessoal mostrou um crescimento de 0,2%, ficando abaixo dos 0,3% estimados, enquanto as despesas abrandaram de 0,9% para 0,5%.
Em destaque estiveram também as encomendas de bens duradouros de Setembro que mostraram um aumento de 1,8%, bem acima dos 0,6% estimados e dos 0,1%, revistos em alta, no mês anterior.
O índice de confiança do consumidor CB também superou o esperado pelo consenso, mostrando uma subida dos 84,2 revistos em alta no mês passado, para 91,7.
Os números da balança comercial de bens de Setembro apresentaram um défice de 132 mil milhões de dólares e os números preliminares dos inventários grossistas aumentaram 0,6% acelerando dos 0,5% do mês anterior.
O índice de actividade nacional da Fed de Chicago subiu de -0,08 para 0,07, o índice manufactureiro da Fed de Dallas de 9,8 para 13,4, o índice manufactureiro de Richmond manteve-se nos -2 para 1 e ainda o índice Chicago PMI que caiu de 58,8 para 55,3.
No emprego tivemos os números semanais do emprego ADP que abrandaram de 17,5 mil da semana anterior, para 16,8 mil, enquanto os habituais números semanais de novos pedidos de subsídio de desemprego baixaram de 195 mil pedidos na semana anterior, para 194 mil. O índice de custo do emprego do terceiro trimestre mostrou a desaceleração esperada dos 0,9% do trimestre anterior, para 0,8%.
Tivemos também números do mercado imobiliário como a venda de imóveis novos que mostraram uma queda de 0,6%, melhor do que a queda estimada de 3,5%, e o índice de preço de imóveis da S&P/Case Shiller acelerou de 2,5% para 2,7%.
Na Zona do Euro foram também os números relativos ao crescimento económico e ao crescimento dos preços que atraiu a especial atenção dos mercados.
Na Alemanha, os números preliminares do PIB do terceiro trimestre mostraram um crescimento económico trimestral de 0,2%, com a medida homóloga a subir de 1% para 1,2%, enquanto os preços em Outubro mostraram uma queda mensal inesperada de 0,2%, face a +0,1%, após os 0,6% no mês anterior, com a inflação em termos homólogos a cair dos 3,3% para 2,8%.
Em França, o PIB registou uma contracção trimestral de 0,1%, contrariando um crescimento estimado de 0,1%, enquanto os preços em Outubro mostraram uma subida de 0,4%, bem acima dos 0,2% previstos. Em Itália o crescimento económico trimestral foi nulo, enquanto os preços em Outubro mostraram uma aceleração mensal de 0,9%, bem acima dos 0,3% esperados. Em Espanha, os preços em Outubro subiram 0,6% e a inflação anual manteve-se nos 4,9%, enquanto o PIB trimestral mostrou um crescimento de 0,6%, em linha com as estimativas. O agregado da Zona Euro mostrou um crescimento económico trimestral de 0,4%, acima dos 0,2% esperados, com o PIB em termos homólogos a subir de 1,2% para 1,3%, face a uma queda prevista para 1,1%.
Já a taxa de desemprego do mês de Setembro na Zona Euro foi de 6,5%, face aos 6,4% previstos, com a leitura de Agosto a ser revista também em alta para 6,5%.
O índice de confiança económica da Comissão Europeia caiu dos revistos em baixa de 97,5 para 96,9.
A semana começou com o índice alemão de confiança empresarial IFO que mostrou uma subida dos 89,9 para 90,2. Mais tarde, o índice de confiança do consumidor GfK caiu ligeiramente de -30,6 para -30,8.
Em Espanha a taxa de desemprego relativa ao terceiro trimestre mostrou uma subida dos 9,87% para 10,18% e em Itália a taxa de desemprego de Setembro subiu de 6,2% para 6,3%.
No Reino Unido a semana começou com o índice CBI Realized Sales que superou as estimativas do mercado ao subir de -55 para -10, face aos -45 esperados.
Mais tarde, o índice de preços retalhista da BRC também surpreendeu positivamente os mercados ao acelerar dos 1,4% para 2,1%, contra 1,6% estimados.
Já os números de aprovação de hipotecas caíram de 55 mil para 53 mil, ficando abaixo dos 54 mil previstos, e ainda os empréstimos líquidos a particulares que baixaram dos 6,9 mil milhões do mês anterior, para 5,8 mil milhões, ficando ainda abaixo dos 6,2 mil milhões de libras previstas.
A semana terminou com o índice de preço de imóveis Nationwide que se mostrou estável, depois da queda de 0,3% no mês anterior.
No Canadá tivemos os números do PIB do mês de Agosto que mostraram nova estagnação, desiludindo os mercados que esperavam ver um crescimento de 0,2%, e ainda os números preliminares de Setembro que mostraram uma contracção inesperada de 0,1%, face a estimativas para uma subida de 0,1%.
Na Suíça o índice de confiança económica mostrou uma queda maior do que o esperado de 2,6 para -15,3, assim como o barómetro económico KOF que mais tarde mostrou uma queda de 109,1 para 107,6.
Na China, já com os mercados encerrados, tivemos a divulgação dos dados da actividade económica. O PMI geral deverá mostrou uma queda inesperada de 50,7 para 49,7, voltando a terreno de contracção, com o PMI manufactureiro a cair de 50,1 para 49,3 e o de serviços de 50,2 para 49,7, ambos também abaixo das estimativas do mercado.
No Japão as atenções voltaram-se de novo para a inflação. Poucas horas antes da decisão de taxas de juro por parte do Banco do Japão, o índice de preços do consumidor da área de Tóquio no mês de Outubro mostrou uma subida de 2,7% para 2,8%, com a medida sem alimentos frescos, a mais observada pelo banco central, a cair de 2,7% para 2,6%. Se excluídos os preços dos alimentos e da energia, a inflação caiu de 2,9% para 2,6%.
Tivemos também os números preliminares da produção industrial que mostraram um aumento em Setembro de 2,2%, bem acima dos 1,3% previstos. As vendas a retalho, em termos homólogos, cresceram 2,3%, menos do que os 3,3% esperados, mas acelerando dos 2,9% revistos em alta em Agosto. A taxa de desemprego caiu inesperadamente de 2,5% para 2,4%. Tivemos ainda os dados do início de construção de imóveis que mostraram uma queda inesperada de 2,7%, após o crescimento de 6,1% em Agosto, face a um aumento estimado de 2,5%.
Anteriormente, o índice de confiança do consumidor caiu de 35,4 para 35,0.
Na Nova Zelândia tudo o que tivemos foi a divulgação do índice de confiança empresarial ANZ que subiu de 51,9 para 52,5, face a estimativas de 51,5.
Na Austrália os dados dos preços tiveram a atenção especial dos mercados. Os preços no mês de Setembro, em termos mensais, mostraram uma subida de 0,8%, acima dos 0,7% previstos, com a inflação em termos homólogos a subir de 4% para 4,3%, face aos 4,2% esperados. A “trimmed mean”, que exclui 30% dos itens mais voláteis, subiu em termos mensais 0,3%, em linha com o esperado, com a medida anual a subir dos 3,5% para 3,6%. Relativamente ao terceiro trimestre, a inflação “trimmed mean” trimestral subiu dos 0,8% anteriores para 1%, acima dos 0,9% estimados, com a medida homóloga a subir de 3,6% para 3,7%, contra estimativas de 3,5%.
Tivemos também dados da inflação à porta das fábricas do terceiro trimestre, que mostraram um aumento trimestral de 1,1%, abaixo dos 1,9% estimados e dos 1,3% do trimestre anterior, com a medida homóloga a manter-se a 3,6%, bem abaixo dos 4,5% esperados pelo mercado.
Tivemos ainda os números do crédito ao sector privado que manteve o crescimento de 0,6% apresentado no trimestre anterior.
Mercados accionistas
A última semana de Outubro ficou marcada por uma crescente prudência nos mercados accionistas internacionais, sobretudo devido às preocupações em torno da rentabilidade dos elevados investimentos em inteligência artificial e à persistência dos riscos inflacionistas associados à subida dos preços do petróleo. A pressão sobre as grandes empresas tecnológicas norte-americanas acabou por penalizar o sentimento global, embora as bolsas europeias tenham conseguido preservar ganhos semanais. Na Ásia, o desempenho foi misto, enquanto Wall Street registou uma correcção mais acentuada no sector tecnológico, evidenciando uma maior selectividade dos investidores.
As bolsas asiáticas tiveram um comportamento misto, mas sem uma tendência particularmente favorável ao longo da semana. O índice Kospi, da Coreia do Sul liderou os ganhos ao subir 3,25%. O Nikkei 225 e o Hang Seng conseguiram terminar o período em terreno positivo, avançando 0,95% e 0,87% respectivamente, enquanto o Shanghai Composite e o CSI 300 prolongaram as perdas, caindo respectivamente 2,48% e 2,92%. A sessão de sexta-feira foi particularmente negativa para os mercados mais expostos ao sector tecnológico, na sequência das preocupações com os resultados e os investimentos das grandes empresas norte-americanas ligadas à inteligência artificial.
As bolsas europeias apresentaram um comportamento semanal globalmente mais favorável, conseguindo acumular ganhos semanais, apesar da pressão vendedora registada na última sessão.
A recuperação foi particularmente expressiva na Alemanha e em França, enquanto o mercado britânico apresentou uma valorização mais moderada. A evolução positiva reflectiu, em parte, a recuperação registada no início da semana, num contexto de alguma estabilização das expectativas monetárias e de uma leitura relativamente favorável sobre a actividade económica europeia. Os dados preliminares do PIB da Zona Euro mostraram um crescimento de 0,4% no terceiro trimestre, um resultado que ajudou a sustentar a percepção de resiliência da economia europeia. Em contrapartida, a economia francesa registou uma contracção de 0,1%, evidenciando que a recuperação continua a ser desigual entre os principais países da região.
Na sexta-feira, contudo, o sentimento deteriorou-se. As empresas ligadas aos semicondutores estiveram entre as mais penalizadas, com a ASML a registar perdas expressivas, na sequência das preocupações com os elevados investimentos em inteligência artificial anunciados por grandes empresas tecnológicas norte-americanas. A subida dos preços do petróleo e do gás natural constitui igualmente um factor de risco.
O índice Euro Stoxx 50 avançou 1,03%, com o DAX alemão a ganhar 2,53% e o CAC 40 francês 2,40%, enquanto no Reino Unido o FTSE 100 avançou 0,37%.
Por cá, por Portugal, o PSI 20 avançou 0,34%.
Nos Estados Unidos, Wall Street enfrentou uma semana de crescente instabilidade, com os investidores a reavaliarem as perspectivas para as grandes empresas tecnológicas e a sustentabilidade dos elevados investimentos em inteligência artificial.
Depois de um início de semana relativamente favorável, o sentimento deteriorou-se significativamente na sequência da divulgação de resultados empresariais e, sobretudo, das preocupações com os custos associados à expansão das infra-estruturas de inteligência artificial.
A última sessão da semana acentuou esta tendência, com uma forte correcção das tecnológicas e uma procura acrescida por activos considerados mais defensivos.
O índice Dow Jones recuou esta semana 0,85%, o S&P 500 0,56%, enquanto o Nasdaq foi o mais pressionado, caindo 2,00%.
Outubro: Comportamento mensal das bolsas globais
O mês de Outubro terminou com desempenhos bastante diferenciados entre as principais bolsas internacionais. A principal característica foi o afastamento progressivo dos investidores das empresas tecnológicas, em particular das mais expostas à inteligência artificial, acompanhado por uma maior resistência de sectores tradicionais e de algumas empresas ligadas à energia.
Ásia: mês negativo
As principais bolsas asiáticas terminaram Outubro em terreno negativo. O Nikkei 225 perdeu 7,35% face ao fecho de Setembro, enquanto o Hang Seng recuou 2,83%. O Shanghai Composite apresentou igualmente uma evolução desfavorável, com uma queda de 6,33%. A destacar-se pela negativa esteve o Kospi sul-coreano, bem no centro dos investimentos em IA e semicondutores, afundando 18,18%.
O desempenho reflectiu a pressão sobre as empresas tecnológicas, as preocupações com o crescimento económico chinês e a incerteza relativamente à evolução das taxas de juro. No Japão, a perspectiva de uma política monetária progressivamente menos acomodatícia também contribuiu para a instabilidade.
Europa: recuperação moderada
Na Europa, o comportamento mensal foi mais favorável. O índice Euro STOXX 50 terminou negativo, recuando 1,73%, enquanto o DAX ganhou 2,33%, o CAC 40 0,91% e o FTSE 100 2,56%.
A recuperação reflectiu alguma resiliência da actividade económica europeia e uma evolução relativamente favorável dos resultados empresariais. Contudo, as preocupações com os preços da energia, a inflação e os custos de financiamento continuaram a limitar o optimismo dos investidores.
O desempenho não foi uniforme entre os diferentes mercados, com as empresas mais expostas ao crescimento económico e à tecnologia a apresentarem maior sensibilidade à deterioração do sentimento global.
Estados Unidos: divergência entre os principais índices
Nos Estados Unidos, Outubro ficou marcado por uma divergência particularmente expressiva entre os principais índices.
O Dow Jones registou uma valorização mensal de 1,16%, enquanto o S&P 500 recuou 1,85%. O Nasdaq Composite apresentou a maior desvalorização, de 6,45%, o que representa o seu pior mês desde Março de 2025.
Esta diferença evidencia a rotação sectorial que marcou o mercado norte-americano, com os investidores a reduzirem a exposição às grandes tecnológicas e a privilegiarem empresas de sectores mais tradicionais. A divulgação de resultados empresariais e as dúvidas sobre a rentabilidade dos investimentos em inteligência artificial foram determinantes para esta evolução, particularmente na segunda metade do mês.
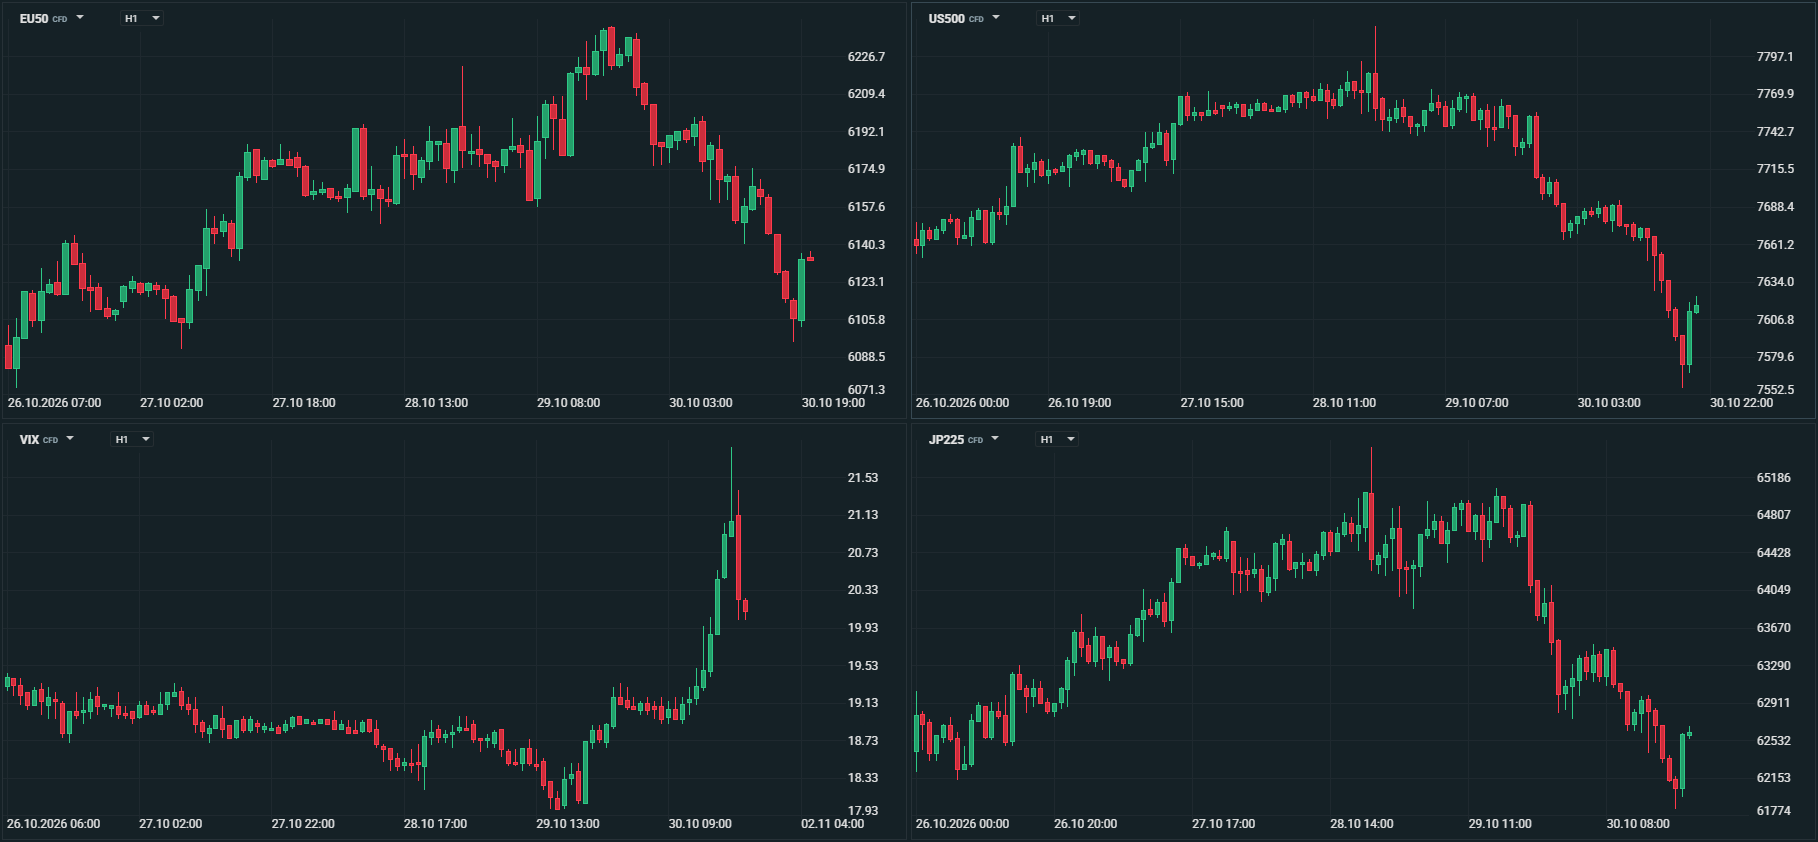 Gráfico Fonte XTB xStation 5
Mercado cambial
A semana ficou marcada pelas decisões de política monetária da Fed, do BCE, do Banco do Canadá e do RBNZ, bem como pela reunião do Banco do Japão. A Fed, o BCE e o BoJ mantiveram as taxas, enquanto o Banco do Canadá subiu os juros e o RBNZ surpreendeu ao não avançar com a subida que o mercado esperava.
O dólar foi pressionado pela descida das yields norte-americanas e da volatilidade associada às acções tecnológicas. O índice DXY, que mede o dólar face a um cabaz de moedas, terminou em torno dos 101,80 pontos, depois de ter iniciado a semana a 101,52 e ter chegado a atingir um máximo acima dos 102,30.
O euro continuou vulnerável. O BCE manteve a taxa de depósito em 2,50%, enquanto a presidente Christine Lagarde destacou o aperto das condições financeiras. A combinação de energia mais cara, riscos geopolíticos e preocupações fiscais em França continuou a pesar sobre a moeda.
O EUR/USD iniciou a semana em máximos acima de 1,1200, para atingir um novo mínimo do ano a 1,1104, tendo terminado a semana em torno de 1,1155.
O iene começou a semana uma vez mais a deslizar, mas a procura do mercado por activos de refúgio acabou por suportar uma recuperação, tendo ainda assim terminado a semana em perdas ligeiras. O Banco do Japão manteve a taxa em 1,25%, mas reviu em alta as perspectivas de inflação e sinalizou uma postura mais inclinada a futuras subidas, o que deu também algum suporte à moeda nipónica. Ainda assim, o mercado parece ter considerado a comunicação menos firme do que esperava, limitando a reacção da moeda.
O USD/JPY terminou a semana a negociar a 157,60, após a ter começado a 156,85, enquanto o EUR/JPY começou a 175,70 para acabar a 175,80, praticamente inalterado.
A libra foi uma das moedas mais fortes entre as principais durante esta semana. O movimento foi impulsionado pelas expectativas de uma subida de juros pelo Banco de Inglaterra, pela inflação britânica elevada e por dados de crescimento mais robustos. O orçamento britânico não trouxe grandes surpresas e mantém os mercados confiantes numa consolidação fiscal, suportiva da moeda britânica.
O GBP/USD terminou a semana a negociar poucos pontos acima do seu inicio (1,3379/1,3388), enquanto o EUR/GBP caiu dos níveis máximos acima de 0,8400, logo no inicio da semana, para terminar em torno dos 0,8330, mínimos da semana e níveis que não se registavam desde Março de 2025.
O franco suíço continuou a beneficiar da procura por activos de refúgio, tendo-se mantido a negociar em torno dos recentes níveis face ao dólar e avançando face ao euro. O recuo das yields obrigacionistas deu também suporte à moeda suíça.
O USD/CHF terminou a semana a negociar em torno dos níveis de abertura a 0,8250, enquanto o EUR/CHF caiu de níveis máximos em torno de 0,9260, até mínimos de quase quatro meses abaixo de 0,9200.
A coroa norueguesa destacou-se esta semana pela positiva, ao ser a divisa dentro do G10 que melhor desempenho registou, impulsionada por sólidos dados económicos e pelos ganhos da energia. Face ao dólar, a coroa norueguesa registou um ganho semanal em torno de 1,30% e face ao euro de 1,65%.
Em sentido contrario esteve o dólar neozelandês, sendo a moeda que mais caiu durante esta semana, após a surpresa apresentada pelo seu banco central ao manter as taxas inalteradas, face a expectativas do mercado de uma subida de 25 pontos base. O dólar neozelandês caiu cerca de 1,2% face ao dólar e 0,8% face ao euro.
Nos mercados emergentes o destaque faz-se pela negativa, com o real brasileiro a liderar as perdas. A inesperada vitória de Lula da Silva levou a fortes perdas dos activos brasileiros, com a sua moeda incluída, em receios de uma política social mais alargada, em detrimento de uma política fiscal mais disciplinada. O real brasileiro desvalorizou esta semana cerca de 8,8% face ao euro e 9,2% face ao dólar.
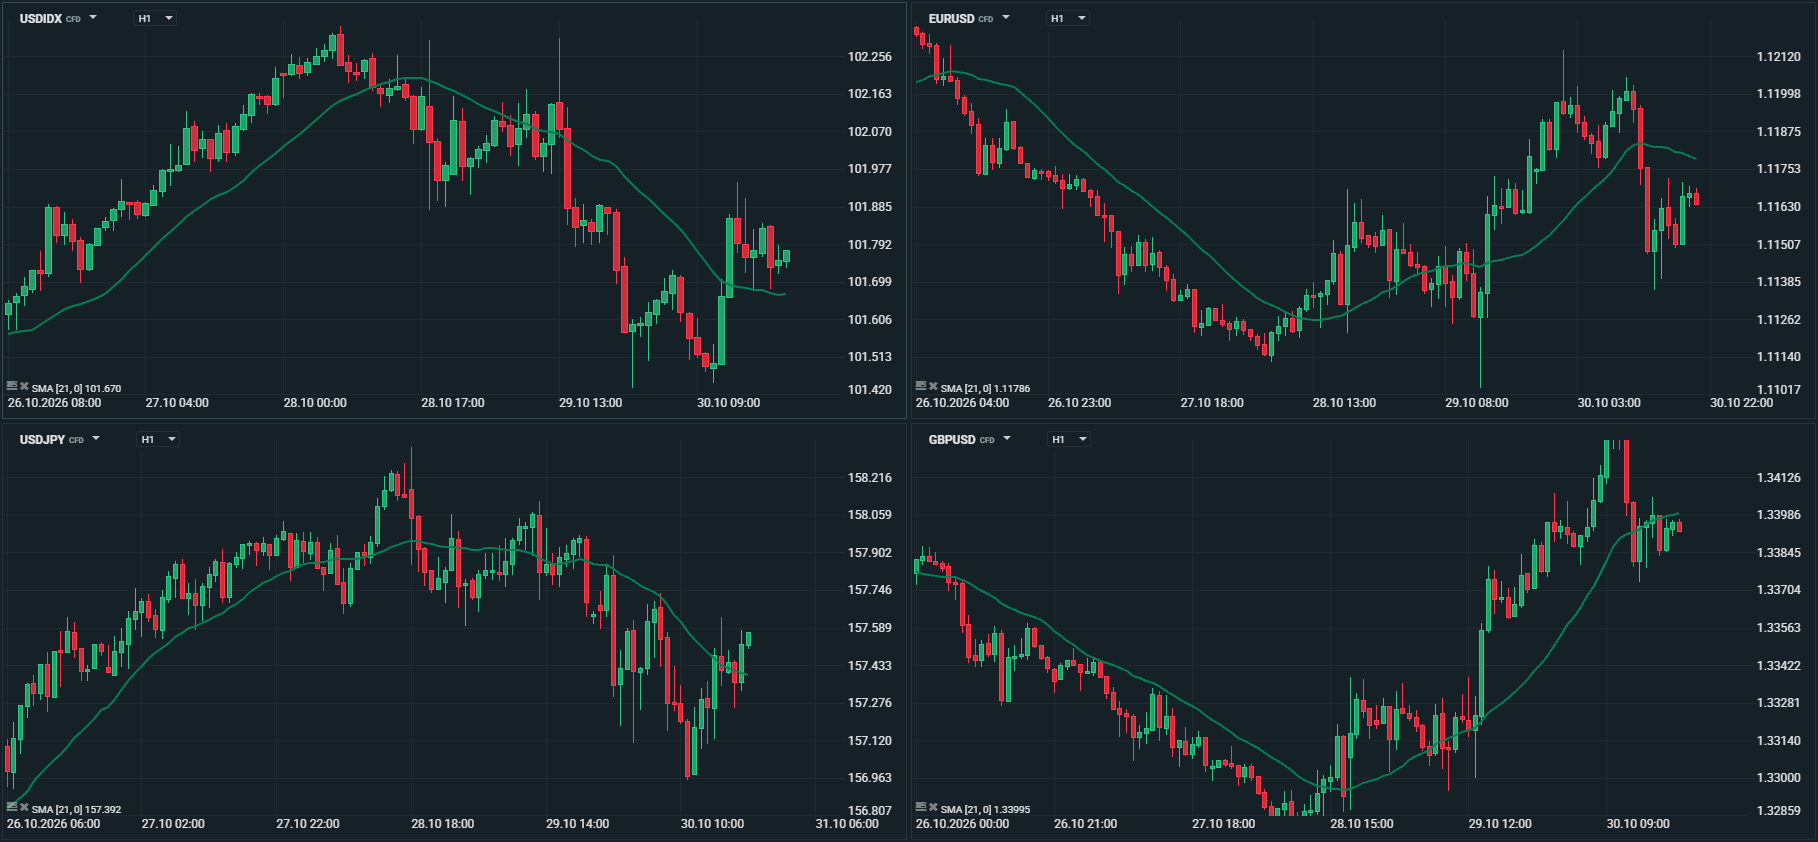 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
O petróleo manteve-se esta semana em níveis elevados, com o barril de WTI acima dos 100 dólares e o do Brent acima dos 110.
O principal motor do mercado foi de novo o agravamento dos riscos de interrupção da oferta no Médio Oriente. Os preços subiram após ataques dos houthis no Iémen e a divulgação de uma alegada ofensiva contra uma grande refinaria saudita. Mais tarde um petroleiro foi atingido por dispositivos explosivos no estreito de Ormuz e os Estados Unidos ordenaram a saída de alguns funcionários da Arábia Saudita, aumentando os receios de perturbações nos fluxos de exportação.
Estes acontecimentos sustentaram um prémio de risco geopolítico, apesar da continuação dos esforços diplomáticos entre Washington e Teerão, mediados pelo Qatar, e das expectativas de que a OPEC+ mantenha inalteradas as metas de produção na reunião prevista para 1 de novembro.
Do lado da oferta norte-americana, os dados da Administração de Informação de Energia (EIA), divulgados a 28 de outubro, mostraram uma redução de 1,9 milhões de barris nas reservas comerciais de crude, para 410,6 milhões, e uma subida das exportações em 1,4 milhões de barris por dia, para 4,85 milhões; estes números contribuíram para sustentar o WTI, embora a EIA também tenha registado uma redução de 1,022 milhões de barris por dia no fornecimento total de produtos.
O Brent subiu esta semana cerca de 1,21%, enquanto o WTI recuou em torno de 0,30%.
No mês de Outubro o Brent valorizou cerca de 10,6%, enquanto o WTI ganhou 13%.
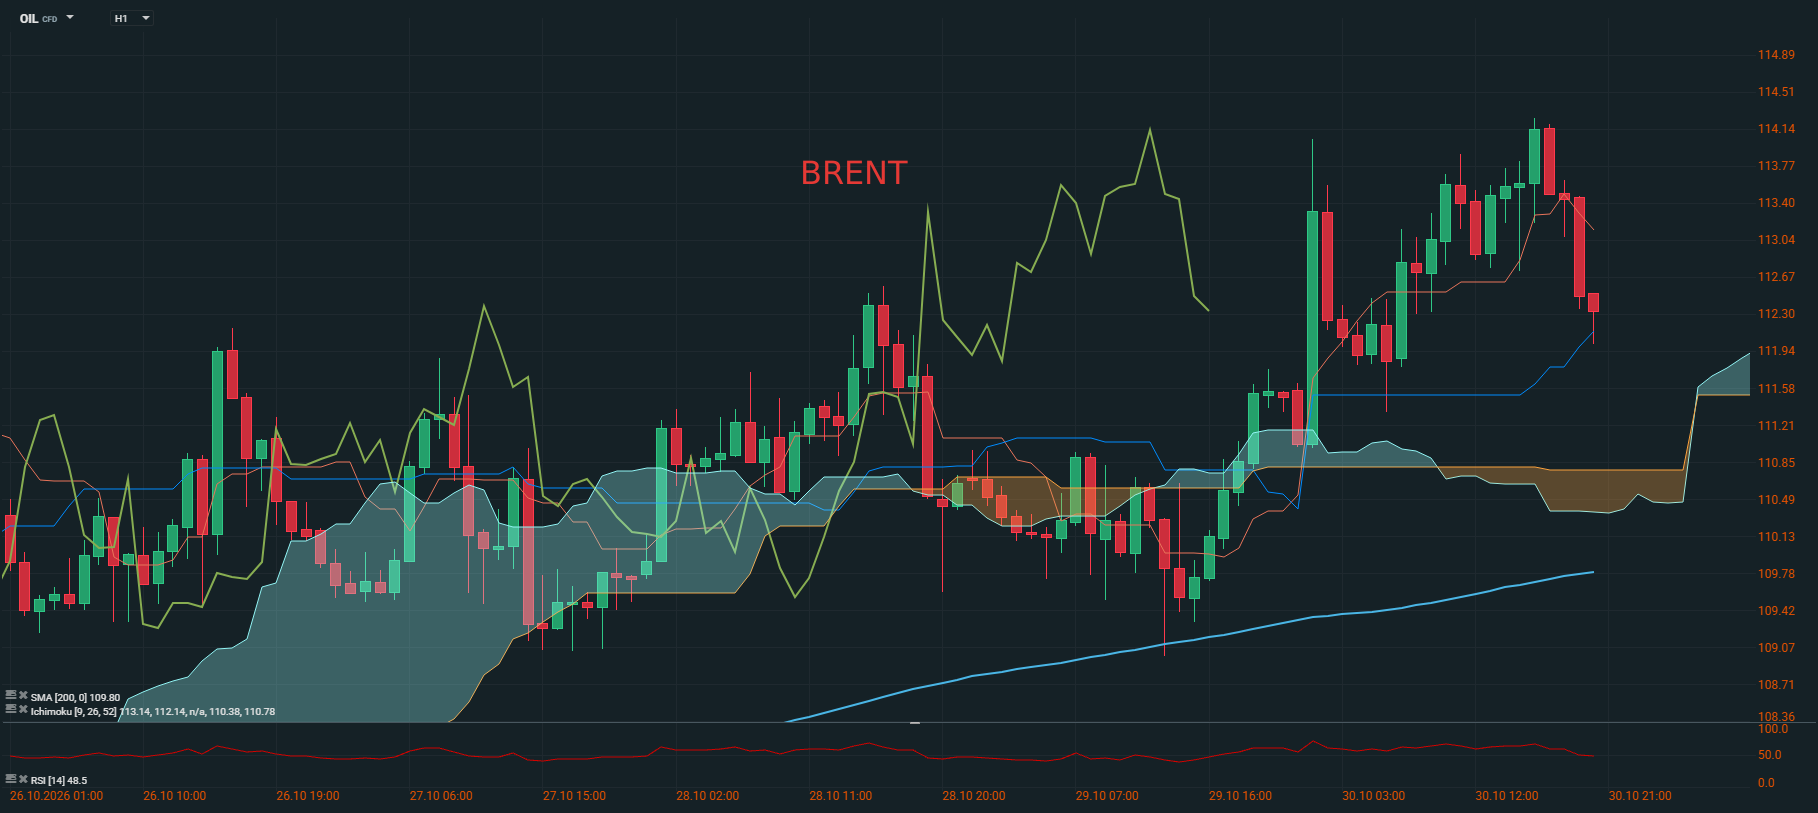 Gráfico Fonte XTB xStation 5
Ouro
Esta semana, o ouro registou uma recuperação inicial, mas terminou a semana sob forte pressão, com o preço da onça de ouro a cair para um mínimo de 3.870 dólares, no nível mais baixo desde Outubro de 2025, numa perda semanal de aproximadamente 3,1%.
O principal factor de pressão foi a perspectiva de uma política monetária norte-americana mais restritiva, com a Fed a manter a taxa directora no intervalo de 3,75% a 4%, mas dois membros defenderam uma subida imediata, reforçando a percepção de que os cortes de juros não eram iminentes e de que poderia ocorrer uma nova subida em Dezembro.
Esta leitura foi reforçada pelos dados oficiais de inflação dos EUA divulgados no dia seguinte, assim como os do crescimento económico, onde o PIB dos Estados Unidos cresceu a uma taxa anualizada de 3,4% no terceiro trimestre, sinalizando uma economia ainda resiliente.
A combinação de inflação persistente, crescimento económico sólido e expectativas de juros elevados favoreceu a manutenção de rendibilidades das obrigações norte-americanas em níveis penalizadores para um activo sem rendimento, como o ouro, enquanto a força do dólar acrescentou pressão ao tornar o metal mais caro para compradores noutras moedas.
Embora as tensões geopolíticas pudessem, em princípio, sustentar a procura de ouro como activo de refúgio, esse apoio não compensou a reavaliação das expectativas monetárias e a pressão vendedora nos mercados financeiros.
No mês de Outubro, a onça de ouro registou uma perda de cerca de 7,6%, caindo de 4.160 dólares onde começou a negociar, até aos 3.875 dólares por onça, onde terminou.
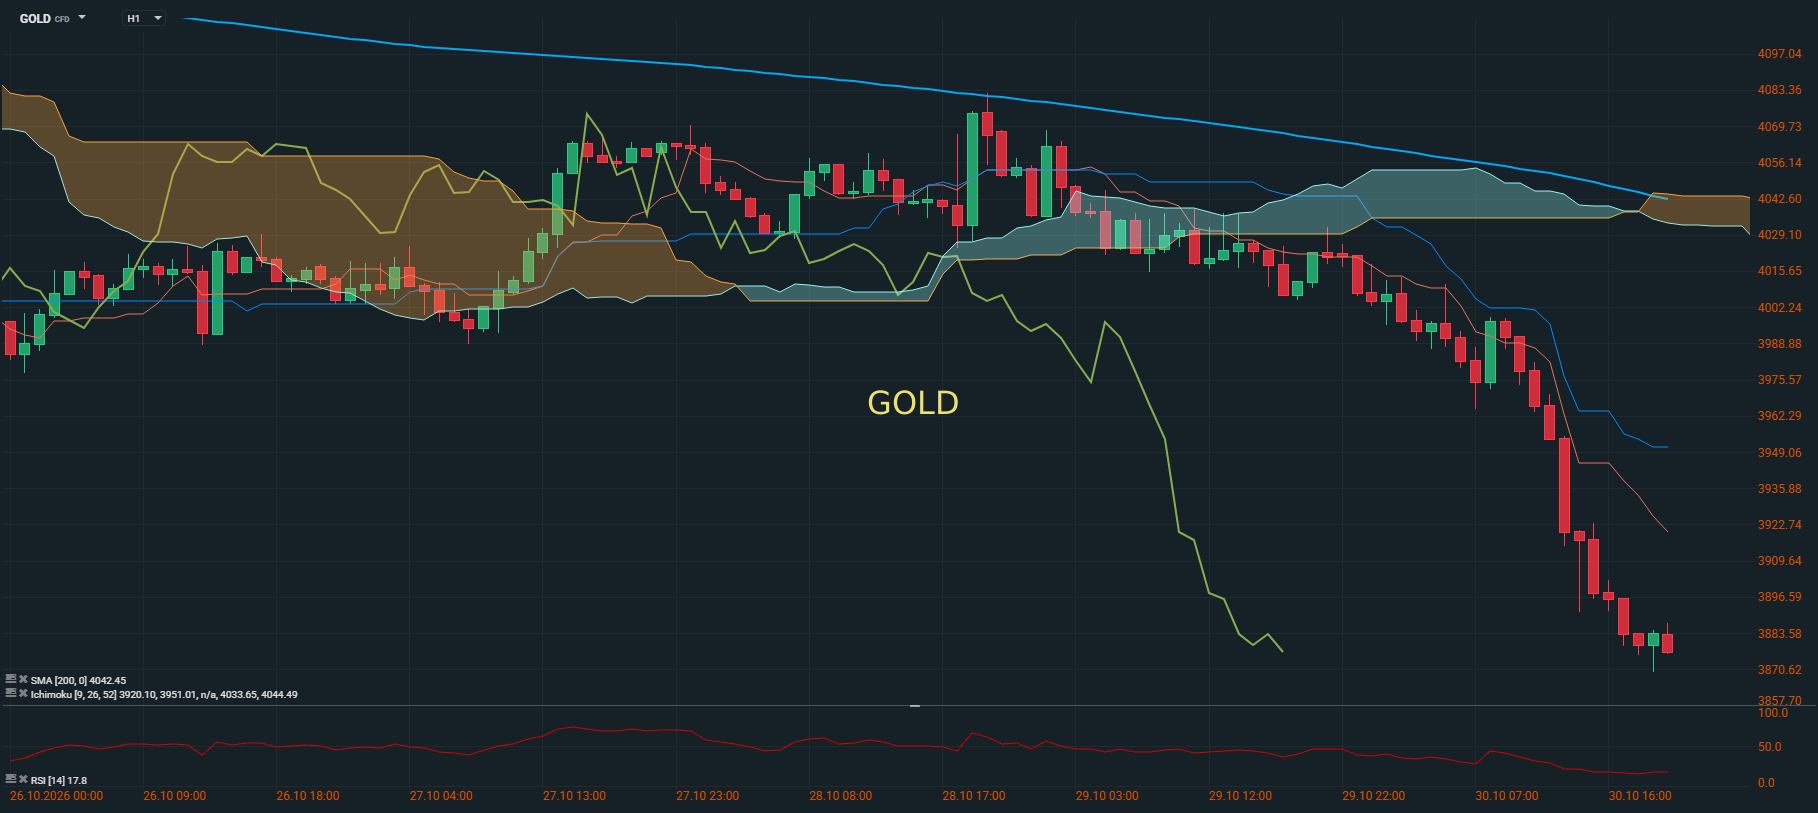 Gráfico Fonte XTB xStation 5