


Café da Manhã
Eleições e tecnologia em foco
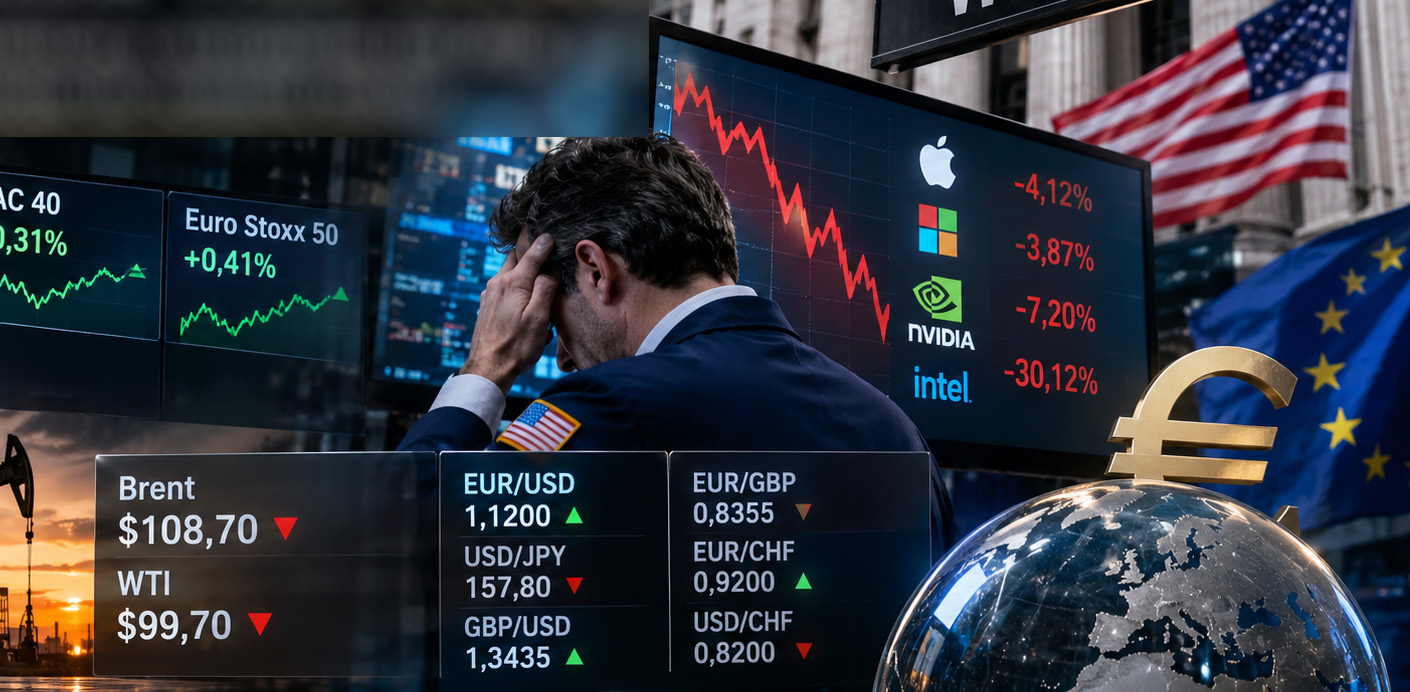
As bolsas asiáticas e europeias apresentam um comportamento mais favorável, depois de uma forte correcção em Wall Street, penalizada pelas tecnológicas.
A semana começa com um comportamento misto nos mercados accionistas, depois de uma sessão bastante negativa em Wall Street, onde a pressão sobre o sector tecnológico voltou a dominar o sentimento dos investidores. Os resultados empresariais e as perspectivas menos favoráveis de algumas empresas do sector estão a alimentar a realização de mais-valias, num contexto de maior cautela em relação às avaliações das tecnológicas.
Na Ásia, as bolsas apresentaram uma evolução mista, com destaque para a recuperação dos mercados chineses, depois de notícias de que os reguladores financeiros deverão reunir-se com bancos e corretoras para discutir medidas de apoio ao mercado de capitais. O Shanghai Composite avançou 0,93%, enquanto o Shenzhen Composite ganhou 0,79% e o Hang Seng subiu 0,42%. O Kospi destacou-se igualmente, com uma valorização de 2,24%. Em sentido contrário, o Nikkei perdeu 0,29% e o S&P/ASX 200 recuou 0,58%, depois de indicadores menos favoráveis da actividade industrial no Japão e na Austrália.
Na Europa, as principais bolsas negoceiam maioritariamente em alta, com os investidores atentos aos indicadores de actividade industrial na Alemanha, na Zona Euro e no Reino Unido. O DAX avança 0,28%, o CAC 40 ganha 0,31% e o Euro Stoxx 50 valoriza 0,41%, enquanto o FTSE 100 apresenta uma evolução praticamente inalterada.
Em Wall Street, a sessão de sexta-feira terminou com perdas expressivas, particularmente no sector tecnológico. O Dow Jones recuou 1,09%, o S&P 500 perdeu 1,82% e o Nasdaq caiu 2,86%, aproximando-se dos níveis mais baixos desde o início de Agosto. O índice Philadelphia Semiconductor, que acompanha o sector dos semicondutores, afundou 7,2%, penalizado pela forte queda da Intel, superior a 30%, depois de a empresa ter apresentado perspectivas para o quarto trimestre abaixo das expectativas. A pressão sobre os fabricantes de chips voltou assim a evidenciar a vulnerabilidade do sector tecnológico a resultados e previsões empresariais menos favoráveis.
No mercado petrolífero, os preços estão em queda, depois de notícias de que Donald Trump pretende dar mais tempo à via diplomática nas negociações com o Irão, antes de considerar uma eventual retoma dos ataques militares, pelo menos até depois das eleições intercalares de amanhã. A possibilidade de uma redução das tensões geopolíticas está a aliviar o prémio de risco incorporado nos preços do crude. O Brent negoceia em torno dos 108,70 dólares por barril, enquanto o WTI se situa próximo dos 99,70 dólares.
No mercado cambial, o dólar começa a semana em terreno negativo, numa altura em que os investidores se preparam para as eleições intercalares nos Estados Unidos e para uma agenda económica preenchida, com vários indicadores relevantes ao longo dos próximos dias. O EUR/USD recupera acima de 1,1200, depois de ter terminado a semana anterior nos 1,1155, enquanto o índice do dólar DXY recua para a região dos 101,30 pontos.
O iene também perde terreno, com o USD/JPY a manter-se próximo dos 157,80, enquanto o EUR/JPY regressa acima dos 177,00. A libra ganha face ao dólar, mas perde terreno perante o euro, no início de uma semana marcada pela reunião do Banco de Inglaterra, com os investidores atentos à decisão de política monetária e às indicações sobre a evolução futura das taxas de juro. O GBP/USD negoceia em torno de 1,3435 e o EUR/GBP nos 0,8355.
Por sua vez, o franco suíço volta a destacar-se pela valorização, com o EUR/CHF próximo de 0,9200 e o USD/CHF a negociar em torno de 0,8200.