


Semana Revista
Eleições, IA, inflação e emprego
A vitória democrata nas intercalares dos EUA, a turbulência nas tecnológicas, a inflação europeia e a solidez do emprego norte-americano marcaram os mercados, num contexto de incerteza geopolítica.
As eleições intercalares nos Estados Unidos, a pressão sobre as tecnológicas e uma nova ronda de decisões de política monetária dominaram a semana nos mercados financeiros. A vitória expressiva dos Democratas nas duas câmaras do Congresso abriu caminho a um período de maior oposição política à administração Trump, enquanto as preocupações com o investimento em inteligência artificial provocaram uma forte correcção nas bolsas. No plano económico, a inflação na Zona Euro voltou a acelerar e o relatório do mercado de trabalho norte-americano revelou uma criação de emprego superior ao esperado. Entretanto, os conflitos no Médio Oriente continuaram a condicionar as perspectivas para os mercados energéticos.
Eleições intercalares nos Estados Unidos
Os resultados das eleições intercalares de 3 de Novembro representaram uma derrota expressiva para Donald Trump e para os Republicanos. Os Democratas conquistaram o controlo da Câmara dos Representantes e do Senado, conseguindo inverter o equilíbrio de forças nas duas câmaras do Congresso. No Senado, asseguraram pelo menos sete lugares anteriormente ocupados pelos Republicanos, enquanto na Câmara dos Representantes conquistaram mais de duas dezenas de distritos. A vitória reflectiu, entre outros factores, o descontentamento dos eleitores com o custo de vida, a inflação e a condução da guerra com o Irão.
Para os mercados, o resultado teve duas leituras distintas. Numa primeira reacção, a perspectiva de um Congresso dividido entre uma administração republicana e uma maioria democrata foi recebida com algum alívio, nomeadamente por reduzir a incerteza política associada às eleições e aumentar a possibilidade de bloqueio de novas iniciativas legislativas de Trump. O dólar recuou inicialmente, enquanto os investidores avaliaram as possíveis consequências para a política económica e regulatória norte-americana.
Contudo, o optimismo inicial deu rapidamente lugar a uma maior aversão ao risco. As preocupações concentraram-se sobretudo nas possíveis restrições ao desenvolvimento da inteligência artificial, ao investimento em centros de dados e à expansão das grandes empresas tecnológicas. A perspectiva de maior escrutínio regulatório, conjugada com as dúvidas sobre a rentabilidade dos elevados investimentos em infra-estruturas de IA, desencadeou uma forte onda de vendas no sector. Na quinta-feira, o Nasdaq caiu 5,5%, naquela que foi a sua pior sessão em cerca de 19 meses, com as empresas de semicondutores e armazenamento de dados entre as mais penalizadas. A pressão estendeu-se aos mercados asiáticos e europeus, confirmando que o resultado eleitoral acabou por funcionar como catalisador de preocupações que já estavam presentes nos mercados.

Geopolítica: Médio Oriente continua sem solução
O conflito entre os Estados Unidos, Israel e o Irão, iniciado a 28 de Fevereiro, continuou a dominar o enquadramento geopolítico. Apesar dos contactos diplomáticos mediados pelo Catar, não foi alcançado qualquer acordo que permita colocar um fim efectivo às hostilidades. As conversações realizadas em Doha terminaram sem avanços decisivos, embora Teerão tenha mantido aberta a possibilidade de negociação e apresentado uma nova proposta através dos mediadores do Catar.
As divergências permanecem significativas, nomeadamente em relação ao levantamento do bloqueio naval norte-americano, às sanções económicas, à reabertura do Estreito de Ormuz e à inclusão do programa nuclear iraniano nas negociações. Washington mantém a possibilidade de retomar as operações militares, enquanto o Irão continua a condicionar qualquer entendimento ao cumprimento das suas exigências. Entretanto, os ataques e incidentes envolvendo navios no Golfo e no Estreito de Ormuz mantiveram-se, demonstrando que os riscos para a navegação e para o abastecimento energético continuam elevados.
A instabilidade também se estendeu ao Iémen. Os confrontos entre as forças governamentais, apoiadas pela coligação liderada pela Arábia Saudita, e os Houthis intensificaram-se, com novos ataques e acusações de ambas as partes. A situação permanece particularmente delicada, tendo sido igualmente reportada a intercepção de um míssil lançado pelos Houthis na direcção da região de Medina. No conjunto, os esforços diplomáticos coexistem com novos episódios de violência, mantendo elevado o risco de uma escalada regional.
No mercado petrolífero, as expectativas de um eventual entendimento entre Washington e Teerão contribuíram para uma forte descida dos preços. O Brent registou a maior queda semanal desde o início da pandemia em Março de 2020, enquanto o WTI desvalorizou cerca de 13%. Ainda assim, os ataques à navegação e a ausência de garantias quanto à normalização dos fluxos através de Ormuz impediram uma dissipação completa do prémio de risco geopolítico.
Inflação na Zona Euro e emprego nos Estados Unidos
Na agenda económica, o destaque europeu foi a estimativa preliminar da inflação de Outubro. Segundo o Eurostat, a taxa de inflação homóloga na Zona Euro acelerou para 4,0%, face aos 3,8% registados em Setembro. A energia voltou a ser o principal factor de pressão, com os preços a aumentarem 20,8% em termos homólogos, contra 18,9% no mês anterior. A inflação dos serviços também subiu, para 3,3%, enquanto os preços dos bens industriais não energéticos avançaram 1,2%. Os números reforçam as preocupações com os efeitos da subida dos custos energéticos e com a possibilidade de estes se transmitirem progressivamente aos restantes componentes dos preços, complicando o enquadramento da política monetária do BCE.
Nos Estados Unidos, o relatório do mercado de trabalho de Outubro, divulgado na sexta-feira, revelou a criação de 165 mil empregos não agrícolas, bastante acima dos cerca de 60 mil esperados pelo mercado. A taxa de desemprego caiu para os 4,1%. Os salários médios por hora aumentaram 0,4% em termos mensais e 3,1% face ao período homólogo. Foram também revistas em alta as estimativas de emprego de Agosto e Setembro, num total de 84 mil postos de trabalho adicionais relativamente aos valores anteriormente divulgados.
O relatório revelou, assim, uma resistência do mercado de trabalho superior à antecipada, contrariando os receios de um abrandamento mais acentuado da economia norte-americana. A reacção foi favorável ao dólar, uma vez que os números reforçaram a perspectiva de que a Reserva Federal poderá manter uma política monetária restritiva durante mais tempo, ou mesmo voltar a subir os juros, caso as pressões inflacionistas persistam. Os dados surgem num momento particularmente sensível, depois de a inflação energética ter voltado a acelerar e de a Fed ter mantido as taxas de juro na última reunião.
Resultados empresariais: tecnologia sob pressão
A época de resultados empresariais continuou a oferecer indicações importantes sobre a evolução dos sectores tecnológico e de consumo. Nos Estados Unidos, a Apple e a Palantir apresentaram resultados acima das expectativas, com lucros por acção de 2,05 e 0,44 dólares, respectivamente. A AMD também superou as estimativas, com um resultado por acção de 2,09 dólares. Apesar dos números positivos, a reacção dos investidores foi pouco favorável, com as acções da Apple e da Palantir a recuarem nas negociações posteriores à divulgação dos resultados. A AMD também não conseguiu escapar à pressão vendedora que atingiu o sector tecnológico.
A reacção reflectiu uma alteração nas prioridades dos investidores, que passaram a questionar não apenas o crescimento das receitas e dos lucros, mas também a capacidade das empresas de rentabilizarem os elevados investimentos em inteligência artificial. A preocupação com as avaliações das tecnológicas, o financiamento dos centros de dados e os potenciais constrangimentos regulatórios nos Estados Unidos acabaram por se sobrepor aos resultados positivos. Empresas como a Qualcomm também estiveram sob pressão, apesar de terem apresentado resultados próximos ou ligeiramente superiores às estimativas.
Na Europa, um dos casos mais relevantes foi o da francesa Teleperformance. A empresa apresentou uma evolução negativa das receitas comparáveis no terceiro trimestre e reviu em baixa as perspectivas para o conjunto de 2026, passando a antecipar uma contracção entre 1,5% e 2,5%. A deterioração da actividade de moderação de conteúdos, no segmento Trust & Safety, e a transferência de operações para localizações de menor custo estiveram entre as razões apontadas. As acções chegaram a perder mais de 20% durante a sessão de sexta-feira, encerrando com uma queda na ordem dos 15%. O caso voltou a colocar em evidência os efeitos da inteligência artificial sobre os modelos de negócio tradicionais, mesmo em empresas que procuram integrar estas tecnologias nas suas próprias operações.
Bancos centrais: uma semana de decisões divergentes
O Banco de Inglaterra aumentou a taxa directora em 25 pontos base, para 4,00%, numa decisão aprovada por oito votos contra um. A restante membro que não acompanhou a maioria, Catherine Mann, defendeu uma subida mais expressiva, de 50 pontos base. O banco central justificou a decisão com o agravamento das perspectivas de inflação, num contexto em que a subida dos preços da energia, associada ao conflito no Médio Oriente, deverá levar a inflação britânica para perto de 5% em meados do próximo ano. Apesar da subida, o comité deixou claro que não existe um percurso pré-definido para os juros, dependendo as próximas decisões da evolução dos salários, dos preços e da actividade económica. A decisão reforçou a preocupação com a persistência das pressões inflacionistas, dando suporte à libra, embora a evolução da moeda tenha continuado condicionada pelo ambiente de aversão ao risco.
Na Austrália, o RBA também aumentou a taxa directora em 25 pontos base, para 4,85%, como esperado. A decisão não foi unânime, tendo três membros do conselho votado contra a subida. A comunicação manteve um tom relativamente firme, com o banco central a chamar a atenção para a abrangência das pressões inflacionistas, a menor capacidade disponível na economia e o risco de as expectativas de inflação se consolidarem em níveis elevados. As previsões para a inflação subjacente foram revistas em alta. Apesar de a subida já estar amplamente antecipada, a mensagem transmitida manteve o dólar australiano apoiado, embora o mercado tenha continuado a ponderar a possibilidade de uma pausa nas próximas reuniões.
Na Suécia, o Riksbank surpreendeu com uma subida de 25 pontos base, colocando a taxa directora nos 2,00%. A decisão reflectiu a melhoria da actividade económica e os riscos de novas pressões inflacionistas associados aos custos energéticos e às perturbações da oferta provocadas pelo conflito no Médio Oriente. O banco central admitiu ainda a possibilidade de novas subidas durante o próximo ano, caso as perspectivas económicas e de inflação se confirmem. A orientação mais firme constituiu um apoio à coroa sueca, ao reforçar as expectativas de que a política monetária poderá permanecer mais restritiva do que anteriormente antecipado.
Em sentido diferente, o Norges Bank manteve a taxa directora inalterada em 4,50%, numa decisão unânime. O banco central norueguês considerou que a inflação permanece demasiado elevada e que será necessário manter os juros em níveis restritivos durante algum tempo. A governadora, Ida Wolden Bache, não excluiu novas subidas caso a evolução dos preços o justifique. A instituição destacou igualmente a incerteza provocada pelos conflitos no Médio Oriente e o impacto dos preços da energia. A coroa norueguesa, que já vinha a beneficiar de uma evolução mais favorável, encontrou algum suporte na manutenção de uma orientação monetária prudente.
Na América Latina, o Banco Central do Brasil interrompeu o ciclo de descidas dos juros, mantendo a taxa Selic em 13,75%. A decisão unânime do Copom reflectiu o aumento das incertezas externas, a desvalorização do real e a persistência das expectativas de inflação acima do objectivo. O comité destacou também o abrandamento mais acentuado da actividade económica e a necessidade de prudência na condução da política monetária. A ausência de indicações claras sobre os próximos passos reforçou a ideia de que o banco central pretende aguardar por novos dados antes de retomar eventuais ajustamentos.
Por sua vez, o Banco do México reduziu a taxa directora em 25 pontos base, para 6,25%, numa decisão aprovada por três votos contra dois. Os dois membros dissidentes defenderam a manutenção dos juros em 6,50%. O banco central considerou que o processo de desinflação continua, apesar de ter revisto em alta algumas das suas previsões para a inflação e de reconhecer que os riscos permanecem inclinados para o lado da subida. A comunicação deixou, contudo, uma indicação importante: a taxa deverá permanecer no nível agora alcançado durante um período prolongado. A decisão confirmou a continuação, ainda que cautelosa, do ciclo de flexibilização monetária no México, com potenciais implicações para o peso mexicano e para a atractividade dos activos denominados nesta moeda.
Dados Económicos
Nos Estados Unidos, as atenções estiveram especialmente voltadas para o relatório do emprego, divulgado no último dia da semana, que surpreendeu de novo os mercados. Os nonfarm payrolls mostraram que a economia norte-americana criou um aumento 165 mil postos de trabalho em Outubro, bem acima dos 29 mil criados em Setembro e dos 63 mil apontados pelas previsões. A taxa de desemprego caiu inesperadamente de 4,2% para 4,1%, enquanto os ganhos médios salariais aceleraram de 0,1% para 0,4%, superando as estimativas de 0,3%.
Anteriormente, os números privados da ADP tinham mostrado um aumento de 86 mil empregos, em linha com os números de Setembro e acima dos 68 mil estimados.
Também os números de vagas de emprego JOLTS mostravam um mercado de trabalho mais sólido, com o número de vagas a subir de 7,19 milhões para 7,52 milhões, e ainda o número semanal de novos pedidos de subsídio de desemprego a cair para 189 mil, um novo mínimo desde Julho, que se excluído, teremos de recuar até Janeiro de 2024 para ter um número tão reduzido.
Tivemos também dados da actividade económica do ISM que reiteraram a resistência da economia dos Estados Unidos, com o índice manufactureiro a subir de 54,5 para 55,5, face a 54,7 esperados, e o de serviços a cair de 54,9 para 54,5, face a uma esperada estabilização. Os dados finais da S&P Global reviram as leituras preliminares em baixo, com o índice composto a cair de 57,6 para 55,9, onde a actividade manufactureira caiu de 56 para 54,9 e a de serviços de 57,9 para 56,1.
Os números das encomendas às fábricas superaram as estimativas do mercado ao aumentarem 1,8%, acima dos 1,2% previstos, tal como o índice de optimismo económico RCM/TIPP que subiu de 46,8 para 48,5, ficando acima dos 46,2 estimados pelo mercado.
No mês de Setembro, os números da balança comercial mostraram um défice de 105 mil milhões de dólares, abaixo dos 107,9 mil milhões estimados pelo mercado.
Por fim, a semana fechou com os dados da Universidade de Michigan. O índice de confiança do consumidor subiu de 48,1 para 51,0, superando as estimativas do mercado, tal como as expectativas de inflação que no curto prazo recuaram de 4,7% para 4,3% e no mais longo prazo de 3,5% para 3,4%.
Na Zona do Euro as atenções estiveram voltadas para os dados da inflação que saíram ligeiramente acima das expectativas. Os preços em Outubro registaram um aumento mensal de 0,4%, desacelerando dos 0,6% do mês anterior, mas acima dos 0,2% esperados, com a inflação em termos homólogos a subir de 3,8% para 4%, face aos 3,9% previstos. Já a inflação subjacente manteve-se nos 2,5%, contrariamente aos 2,6% estimados pelo mercado.
A inflação mensal à porta das fábricas acelerou dos 2% revistos em alta no mês de Agosto, para os 2,5% em Setembro, ficando acima dos 2,3% previstos.
Tivemos ainda as vendas a retalho de Setembro, que desiludiram os mercados ao reduzirem em Setembro 0,7%, mais do que os -0,1% previstos, e com a medida homóloga a mostrar um crescimento de 0,4%, desacelerando dos 1,3% mostrados em Agosto e dos 0,5% esperados pelo mercado.
Os dados finais da actividade económica foram revistos em baixo com o PMI composto a cair de 51,9 para 51,7, onde a actividade manufactureira mostrou uma leitura final de 52,7, acima dos 52,4 preliminares, enquanto a de serviços recuou dos 51,7 preliminares, para 51,4.
Conhecemos também esta semana em Espanha e em Itália os dados da actividade económica. Em Espanha, o índice composto caiu de 56,8 para 56,2, onde a actividade manufactureira subiu inesperadamente de 51,0 para 52,2, e a de serviços de 58,3 para 57,2, abaixo dos 57,5 apontados pelo consenso. A actividade económica também abrandou em Itália, onde o índice composto recuou de 51 para 50,8, melhor dos que os 50,2 esperados, com o sector de serviços a subir inesperadamente de 51,7 para 52, enquanto o manufactureiro caiu de 50,4 para 49,4, entrando em contracção e ficando abaixo dos 49,7 esperados pelo mercado.
Na Alemanha, tivemos os números das vendas a retalho de Setembro que caíram inesperadamente 2%, face a uma subida mensal estimada de 0,4%, tivemos os números das encomendas às fábricas que após a queda de 10,6% em Agosto, subiram em Setembro 4,4%, ficando ainda assim abaixo do aumento estimado de 5,1%, e ainda os números da produção industrial que mostraram um crescimento de 0,7%, ligeiramente acima dos 0,5% previstos.
Em França, a produção industrial caiu 0,5%, desiludindo os mercados que esperavam em Setembro um crescimento de 0,4%, e a balança comercial deverá apresentar um défice de 7,3 mil milhões de euros, bem acima dos 5,8 mil milhões de euros previstos.
Em Itália, as vendas a retalho de Setembro também desiludiram, mostrando uma redução inesperada de 0,7%, face a um crescimento estimado de 0,2%.
No Reino Unido tivemos uma semana ligeira de dados económicos, onde os números finais da actividade económica da S&P Global foram revistos em baixo. A leitura preliminar do índice PMI composto foi revista de 53,1 para 52,9, onde a actividade manufactureira se manteve nos 52,8, enquanto a de serviços caiu de 53,1 para 52,8. Entretanto, o PMI da construção caiu de 46,1 para 43,6, ficando ainda mais em contracção.
No Canadá as atenções estiveram também no mercado de trabalho que, contrariamente aos Estados Unidos, surpreenderam negativamente os mercados.
A taxa de desemprego subiu inesperadamente de 6,5% para 6,7%, mesmo com a taxa de participação a cair de 64,9% para 64,8%. O número de novos postos de trabalho reduziu em 4.700, face a um aumento esperado de 12,5 mil, divididos por uma redução de 18,1 mil empregos a tempo inteiro e um aumento de 13,4 mil trabalhos a tempo parcial.
Os dados da actividade económica da S&P Global mostraram também uma actividade económica mais fraca do que a esperada pelos mercados. O índice PMI composto caiu de 48,7 para 48,1, face aos 48,5 esperados, com o da actividade de serviços a cair de 48,3 para 48,1 e o manufactureiro de 51,5 para 49,6, ambos abaixo do consenso de mercado que apontava para ligeiro crescimento.
Já o índice Ivey PMI mostrou-se acima do esperado pelo mercado ao subir inesperadamente de 58,2 para 58,3, face a um recuo esperado para 57,7.
Tivemos ainda os números da balança comercial de Outubro que mostraram um excedente de 5,4 mil milhões de dólares canadianos, face aos 6,1 mil milhões estimados.
Na Suíça o destaque foi para os dados da inflação que surpreenderam os mercados com uma leitura bem acima das estimativas. Em Outubro, os preços subiram em termos mensais 0,2%, face a uma estabilização prevista, enquanto em termos homólogos a inflação subiu de 1% para 1,5%, ficando acima dos 1,3% estimados pelo mercado.
A semana começou com os números das vendas a retalho do mês de Setembro que mostraram uma redução inesperada de 0,7%, face a um aumento mensal estimado de 0,2%, com a medida homóloga a desacelerar dos 3,9% revistos em alta no mês de Agosto, para 1,6%, bem abaixo dos 3% estimados, enquanto o índice PMI manufactureiro mostrou uma subida dos 55,3 para 56,7, ficando acima dos 55,7 estimados pelo mercado.
A taxa de desemprego manteve-se nos 3,1%, enquanto os dados da confiança mostraram uma queda inesperada de -36 para -45, face a uma ligeira subida esperada para -35.
Na China tivemos os dados privados da actividade económica da RatingDog. O índice PMI composto da RatingDog caiu de 52,4 para 52, abaixo dos 52,2 esperados, mas manteve-se em expansão. O sector de serviços caiu de 51,6 para 50,8, face a 51,5 esperados, enquanto o manufactureiro recuou de 52,1 para 52, ficando acima dos 51,6 apontados pelo consenso do mercado.
No Japão tivemos a divulgação dos dados de rendimentos salariais de Setembro que superaram inesperadamente as estimativas do mercado ao acelerarem dos 3,9% do mês anterior para um crescimento salarial nominal de 4,6%, bem acima dos 3,8%.
Na Nova Zelândia foram também os dados do mercado de trabalho que estiveram no centro das atenções. A taxa de desemprego no terceiro trimestre subiu inesperadamente de 5,6% para 5,7%, face a uma queda estimada para 5,5%, acompanhada ainda de uma queda na taxa de participação de 70,6% para 70,4%. A variação do emprego caiu 0,1%, face a um aumento esperado de 0,4%. O índice de custo laboral desacelerou dos 0,7% do trimestre anterior, para 0,4%.
Tivemos ainda os números das licenças de construção em Setembro que, após o aumento de Agosto revisto em baixo para 5,3%, mostraram agora uma redução de 7,9%, bem pior dos que a de 4% estimada pelos mercados.
Na Austrália a semana começou com os dados das licenças de construção de Setembro que mostraram um aumento de 5,1%, superando largamente as estimativas dos mercados de 1,8%.
Mais tarde teremos dados da despesa das famílias em Setembro que se mostraram também acima das estimativas do mercado ao registarem um aumento mensal de 0,6%, face aos 0,2% previstos.
A semana terminou com os números da balança comercial de bens de Setembro que mostraram um excedente de 2,83 mil milhões de dólares australianos, bem acima dos 960 milhões estimados pelo mercado.
Mercados accionistas - Uma semana de forte volatilidade
Na Ásia, a correcção das empresas tecnológicas e de semicondutores dominou a evolução dos mercados, sobretudo nas últimas duas sessões. O Nikkei 225 perdeu 9,25% na semana, enquanto o Kospi recuou 11,71%. Na sexta-feira, os dois índices registaram quedas próximas de 6%, com a pressão vendedora a atingir particularmente os fabricantes de semicondutores e componentes electrónicos.
Na Coreia do Sul, a Samsung Electronics e a SK Hynix estiveram entre as empresas mais penalizadas, enquanto no Japão as acções da Toyota e da Nintendo também sofreram com resultados empresariais menos favoráveis. A Sony apresentou resultados mais positivos, mas não conseguiu contrariar o movimento geral de aversão ao risco.
Em Hong Kong, o Hang Seng conseguiu terminar a semana com uma valorização de 5,10%, apesar da queda de 1,27% na sexta-feira. Na China continental, o Shanghai Composite avançou 1,39% e o CSI300 1,73%. Os ganhos acumulados nas primeiras sessões permitiram aos índices chineses manter um saldo semanal positivo, apesar da pressão registada no final da semana.
Na Austrália, o ASX 200 terminou com uma valorização semanal de 1,27%.
O principal factor de pressão na região foi, assim, a exposição das bolsas ao sector tecnológico e à cadeia de produção de semicondutores. A dimensão das quedas no Japão e na Coreia do Sul reflectiu não apenas as preocupações com eventuais restrições ao investimento em centros de dados nos Estados Unidos, mas também a elevada valorização acumulada por várias empresas ligadas à inteligência artificial.
Na Europa, a evolução foi mais moderada no conjunto da semana, embora a sessão de sexta-feira tenha sido marcada por uma deterioração significativa do sentimento. O Euro Stoxx 50 terminou com uma valorização semanal de 0,49%, enquanto o DAX recuou 0,11%. Em França, o CAC 40 avançou 2,13%, enquanto o FTSE 100 perdeu 0,53%. Em Lisboa, o PSI registou uma valorização de aproximadamente 2,16%.
A pressão sobre as empresas tecnológicas e os fabricantes de equipamentos ligados à inteligência artificial estendeu-se às bolsas europeias, embora com menor intensidade do que nos Estados Unidos e na Ásia. O sector dos seguros esteve entre os mais penalizados, com uma queda de cerca de 2,6%, enquanto as empresas ligadas às energias renováveis registaram uma evolução mais favorável. A Nordex valorizou cerca de 5%, acompanhada pela Orsted e pela EDP. As empresas de viagens também beneficiaram das expectativas de uma eventual desescalada no Médio Oriente e da descida dos preços do petróleo.
Nos Estados Unidos, a semana foi particularmente volátil. O Dow Jones, o S&P 500 e o Nasdaq Composite registaram uma recuperação significativa na quarta-feira, depois da vitória democrata nas eleições intercalares e da descida dos preços do petróleo. Contudo, o movimento inverteu-se na quinta-feira, com uma forte liquidação de acções tecnológicas e de empresas ligadas à inteligência artificial.
O Nasdaq Composite perdeu 5,52% na quinta-feira, enquanto o S&P 500 recuou 4,36% e o Dow Jones caiu 3,44%. A queda do Nasdaq foi particularmente significativa, tendo colocado o índice mais de 10% abaixo do máximo histórico alcançado no mês anterior, entrando tecnicamente em território de correcção. A sessão foi dominada pelas vendas de fabricantes de semicondutores, empresas de armazenamento de dados e fornecedores de infra-estruturas para centros de dados.
A forte recuperação de quarta-feira não foi suficiente para compensar a dimensão das perdas de quinta-feira. Na sexta-feira, contudo, as tecnológicas voltaram a recuperar parte do terreno perdido. A AMD, a Intel, a Micron e a Nvidia estiveram entre as empresas que beneficiaram das compras oportunísticas, com o índice de semicondutores a subir cerca de 3,7%.
Enquanto o índice Nasdaq caiu 3,37% e o S&P 500 perdeu 2,68%, o índice Dow Jones foi o que menos recuou na semana ao desvalorizar 0,94%. O Philadelphia Semiconductor Index (SOX) afundou na semana 12,15%, enquanto o índice do medo VIX subiu mais de 30% e atingiu níveis que não se registavam desde Abril.
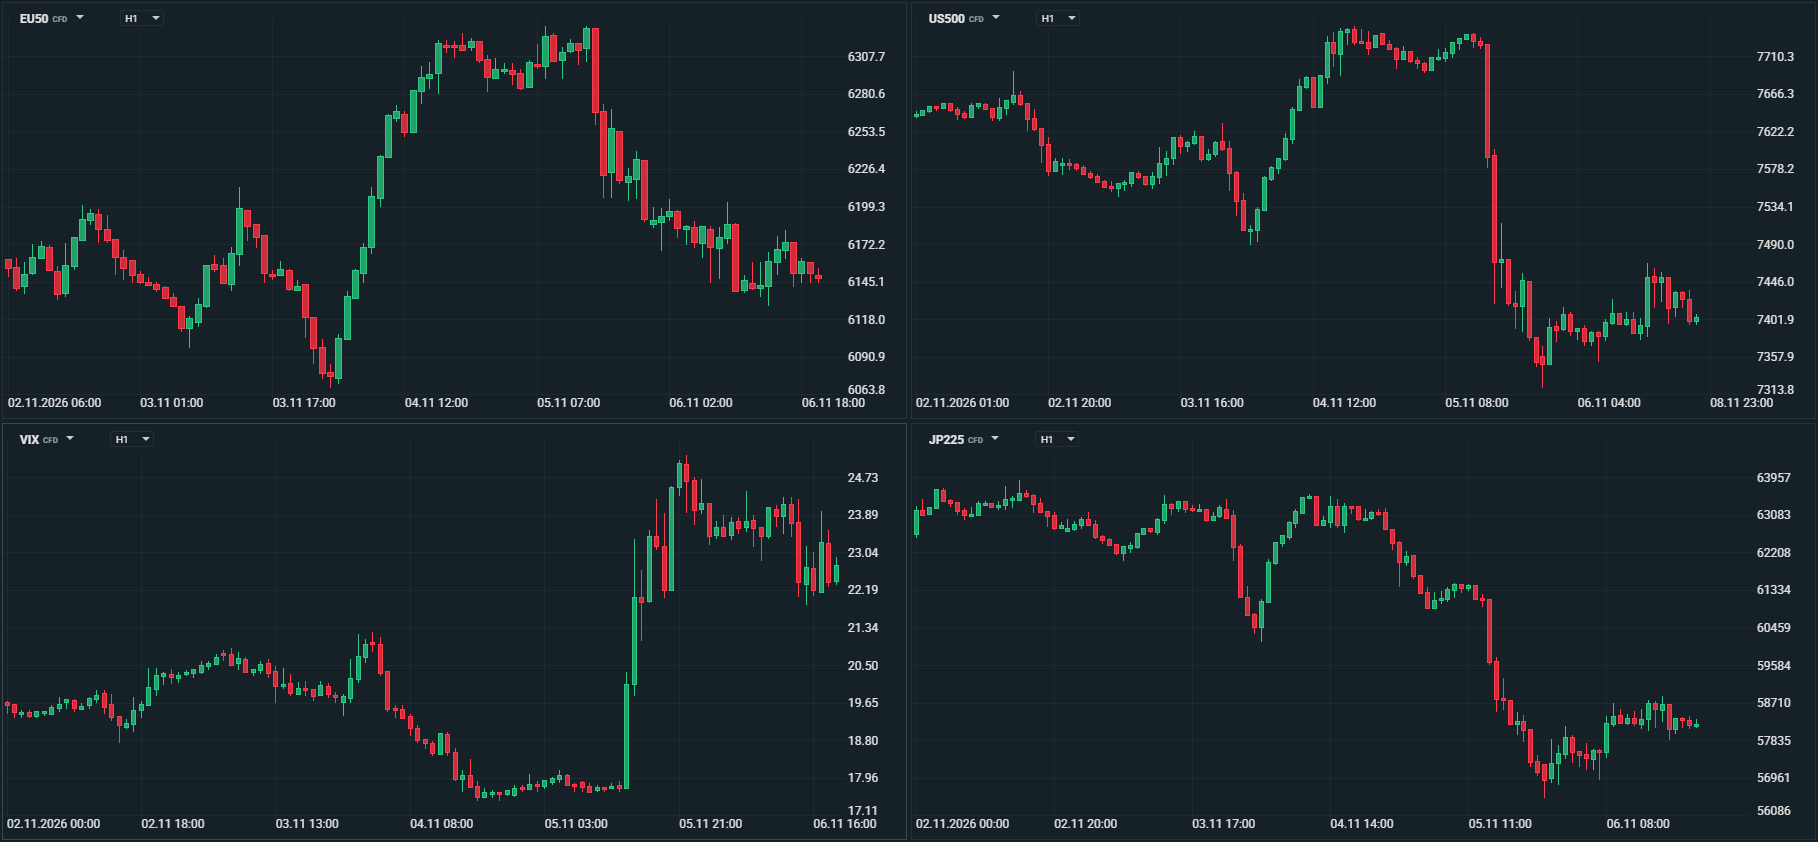 Gráfico Fonte XTB xStation 5
Mercado cambial
A primeira semana de Novembro ficou marcada por uma recuperação do dólar, sobretudo na sessão de sexta-feira, depois da divulgação de dados do emprego norte-americano acima das expectativas. A procura por activos de refúgio, num contexto de fortes perdas nas bolsas e de crescente preocupação com o sector tecnológico e a inteligência artificial, também favoreceu a moeda norte-americana. Ainda assim, a evolução semanal das principais divisas foi relativamente contida, com diferenças mais expressivas em alguns “crosses” com o euro e no iene.
O índice DXY terminou a semana em torno dos 102,15 pontos, depois de ter negociado perto dos 101,80 no início do período. A subida foi particularmente acentuada na sexta-feira, quando os dados do mercado de trabalho dos Estados Unidos levaram os investidores a rever as expectativas para a política monetária da Reserva Federal. Os números do emprego reforçaram a perspectiva de que a Fed poderá manter uma política monetária restritiva durante mais tempo, com a probabilidade atribuída a uma subida de juros em Dezembro a aproximar-se dos 80%, contra cerca de 67% no dia anterior.
O movimento do dólar não foi, contudo, linear. Nos primeiros dias da semana, a moeda beneficiou sobretudo da procura por segurança, à medida que as bolsas mundiais eram pressionadas pela forte correcção das acções tecnológicas e pelas dúvidas em torno das perspectivas de investimento em inteligência artificial. A descida das yields norte-americanas limitou inicialmente os ganhos da divisa, mas a divulgação dos dados do emprego alterou o quadro na sexta-feira, impulsionando novamente as taxas das obrigações do Tesouro e o dólar. A expectativa de juros mais elevados nos Estados Unidos continuou, assim, a constituir um factor de suporte à moeda.
O euro perdeu terreno. O EUR/USD passou de cerca de 1,1216 no início da semana para 1,1140 no fecho de sexta-feira. A moeda única chegou a beneficiar de alguma recuperação a meio da semana, mas não conseguiu manter os ganhos perante o reforço do dólar no final do período. A perspectiva de uma economia europeia mais vulnerável ao impacto dos custos energéticos continuou a limitar o potencial de valorização do euro, apesar da descida dos preços do petróleo durante a semana.
No EUR/GBP, a libra manteve uma ligeira vantagem, com o par a recuar de aproximadamente 0,8358 para 0,8342. O Banco de Inglaterra subiu a taxa directora em 25 pontos base, para 4,00%, numa decisão tomada por uma maioria de oito votos contra um. A subida era amplamente esperada, pelo que o seu impacto sobre a libra foi limitado. O banco central continua preocupado com a inflação, que atingiu 3,5% em Setembro, e admite que poderá aproximar-se dos 5% em meados do próximo ano, em parte devido aos custos da energia. A decisão confirmou uma orientação monetária restritiva, mas não constituiu uma surpresa suficiente para desencadear uma valorização mais expressiva da moeda britânica. Na sexta-feira, a libra voltou a perder terreno face ao dólar, acompanhando a recuperação generalizada da divisa norte-americana.
O iene apresentou um comportamento condicionado pela alternância entre a procura de activos de refúgio e o diferencial de taxas de juro entre os Estados Unidos e o Japão. O USD/JPY subiu de cerca de 157,43 para 158,47. Durante a sessão de sexta-feira, porém, o iene chegou a valorizar, atingindo um máximo de uma semana em torno de 157,25 por dólar, numa altura em que a queda das bolsas e das yields japonesas favorecia a procura por segurança. A recuperação do dólar após os dados do emprego norte-americano acabou por inverter parte desse movimento. O diferencial de juros continua a ser desfavorável ao iene, enquanto a possibilidade de novas subidas das taxas pelo Banco do Japão não foi suficiente para alterar de forma significativa as expectativas dos investidores.
O franco suíço voltou a beneficiar da procura por segurança, em particular perante a instabilidade nos mercados accionistas. O USD/CHF terminou praticamente inalterado, passando de cerca de 0,8219 para 0,8196, enquanto o EUR/CHF registou uma descida mais expressiva, de 0,9169 para 0,9136. A evolução deste último par reflectiu a maior procura relativa pelo franco, numa semana em que a incerteza em torno das perspectivas económicas e dos mercados financeiros favoreceu as moedas tradicionalmente consideradas refúgios.
Das moedas do G10, a que mais perdeu durante esta semana foi a coroa norueguesa. Apesar do seu banco central ter mantido a sua taxa de juro inalterada, e ter referido que devem manter-se elevadas por bastante mais tempo e avisado que caso a inflação persista possa mesmo voltar a subi-las, os preços de energia mais baixos e elevada volatilidade nos mercados financeiros manteve a moeda norueguesa pressionada. A coroa norueguesa perdeu esta semana 2,65% face ao euro e 2,80% face ao dólar.
O dólar australiano terminou também a semana em perdas significativas, com a moeda pressionada pelo sentimento de aversão ao risco e após o seu banco central ter subido a taxa de juro em 25 pontos base, mas ter dado sinais que poderá ter terminado o seu ciclo de subida de taxas. O AUD recuou cerca de 2,35% face ao dólar e 2,25% face ao euro.
Nas moedas dos mercados emergentes destacaram-se o real brasileiro e o rand sul-africano. A primeira pela negativa e a segunda pela positiva.
O Real continuou as perdas iniciadas após a derrota de Bolsonaro à presidência do Brasil, tendo esta semana perdido cerca de 1,10% face ao euro e de 1,50% face ao dólar, mesmo com o seu banco central a parar o ciclo de cortes de taxas de juro.
O Rand, por outro lado, ganhou cerca de 1% face ao dólar e 1,3% face ao dólar.
O peso mexicano, apesar do seu banco central ter voltado a cortar a sua taxa de juro, acabou esta semana por recuperar algum terreno do muito que perdeu nas últimas semanas, com o peso a avançar cerca de 0,9% face ao dólar e 1% face ao euro.
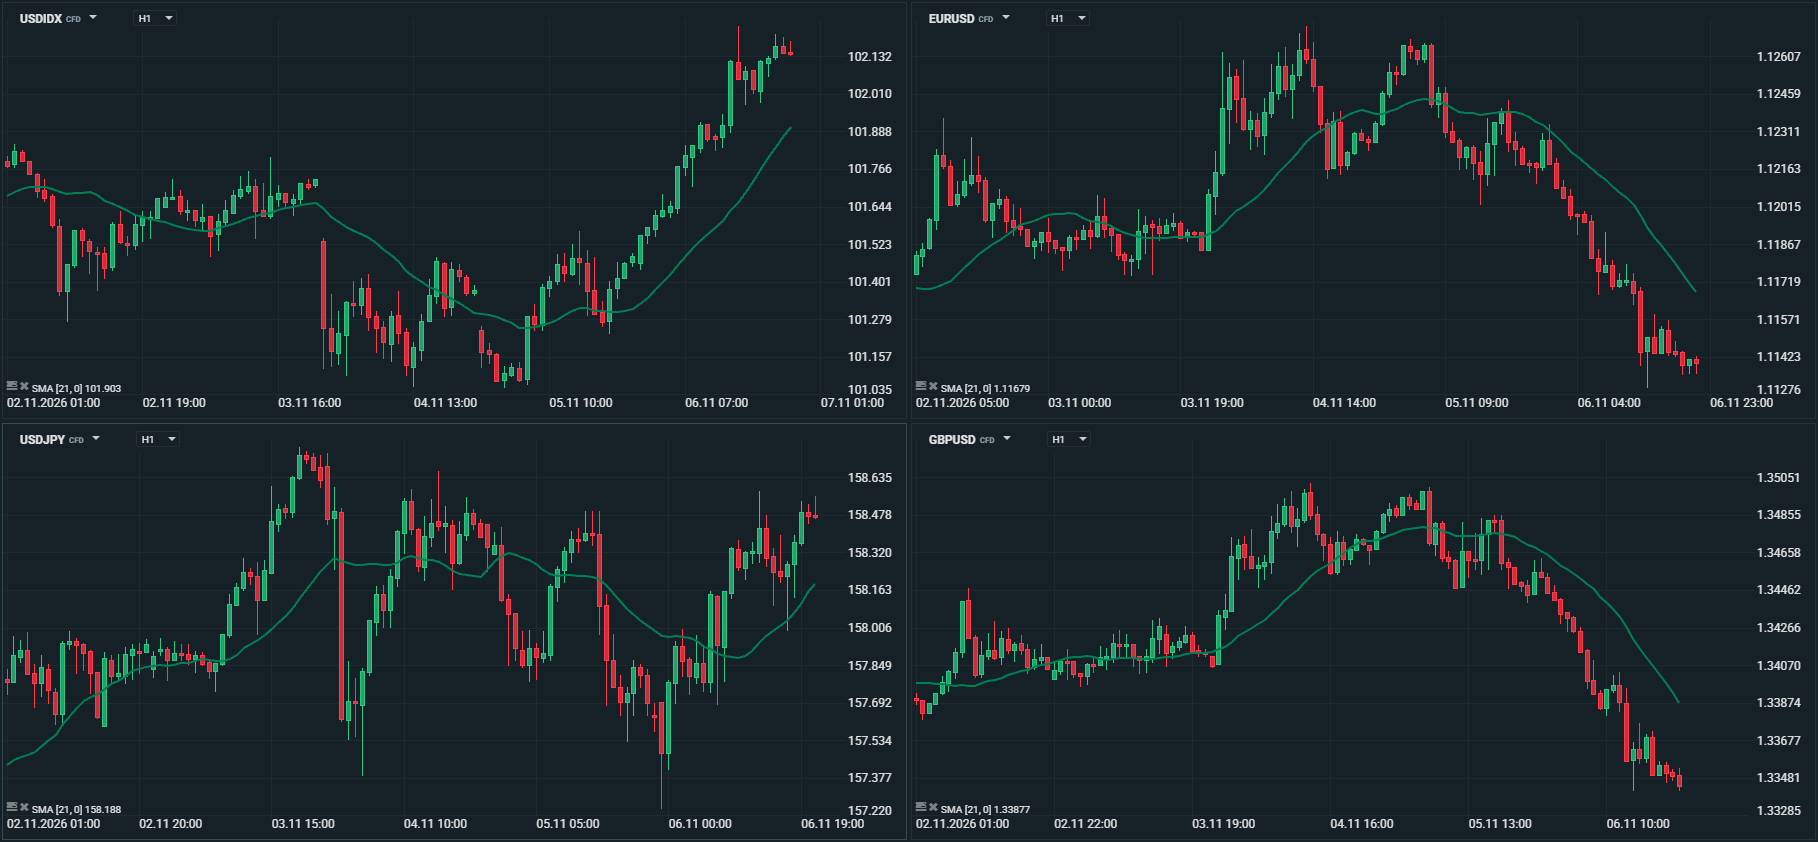 Gráfico Fonte XTB xStation 5
Commodities
A primeira semana de Novembro ficou marcada por movimentos muito expressivos nos mercados das matérias-primas, embora em sentidos opostos. O ouro recuperou de mínimos de um ano, beneficiando da queda do dólar e das yields norte-americanas após as eleições intercalares nos Estados Unidos, enquanto o petróleo registou uma das maiores quedas semanais dos últimos anos, perante as expectativas de um possível recuo no conflito com o Irão e os sinais de regresso a um excedente de oferta no mercado mundial.
Petróleo
O petróleo registou uma queda muito acentuada ao longo da semana, com o Brent a perder cerca de 17% e o WTI aproximadamente 13%, apesar de uma ligeira recuperação nas últimas sessões. Na sexta-feira, o Brent para entrega em Janeiro terminou nos 98,32 dólares por barril, enquanto o WTI fechou nos 90,83 dólares. O movimento foi dominado pela redução do prémio de risco associado à guerra entre os Estados Unidos e o Irão, depois de os resultados das eleições intercalares norte-americanas terem reforçado as expectativas de uma solução negociada para o conflito e de uma recuperação das exportações petrolíferas do Médio Oriente. Na quarta-feira, os dois contratos perderam mais de 8%, com o Brent a fechar nos 94,62 dólares e o WTI nos 88,12 dólares, os níveis mais baixos desde o final de Agosto. A perspectiva de uma eventual desescalada sobrepôs-se, nessa sessão, ao apoio proporcionado pela redução inesperada das reservas de crude nos Estados Unidos.
A recuperação de quinta-feira, com o Brent a subir 3,9% e o WTI 2,7%, reflectiu os receios de novas interrupções no abastecimento, depois de vários incidentes envolvendo navios no Golfo e no estreito de Ormuz, incluindo uma explosão num petroleiro que causou a morte de um tripulante. Na sexta-feira, as declarações de Donald Trump sobre a possibilidade de retomar os ataques ao Irão limitaram novas perdas, mas não inverteram a tendência semanal. Para além da evolução geopolítica, o mercado começou a dar maior importância aos sinais de enfraquecimento da procura e de recuperação da oferta. A OPEC+ decidiu a 1 de Novembro manter em Dezembro os níveis de produção exigidos para Setembro, não introduzindo um novo aumento por parte dos sete países que integram este grupo de produtores.
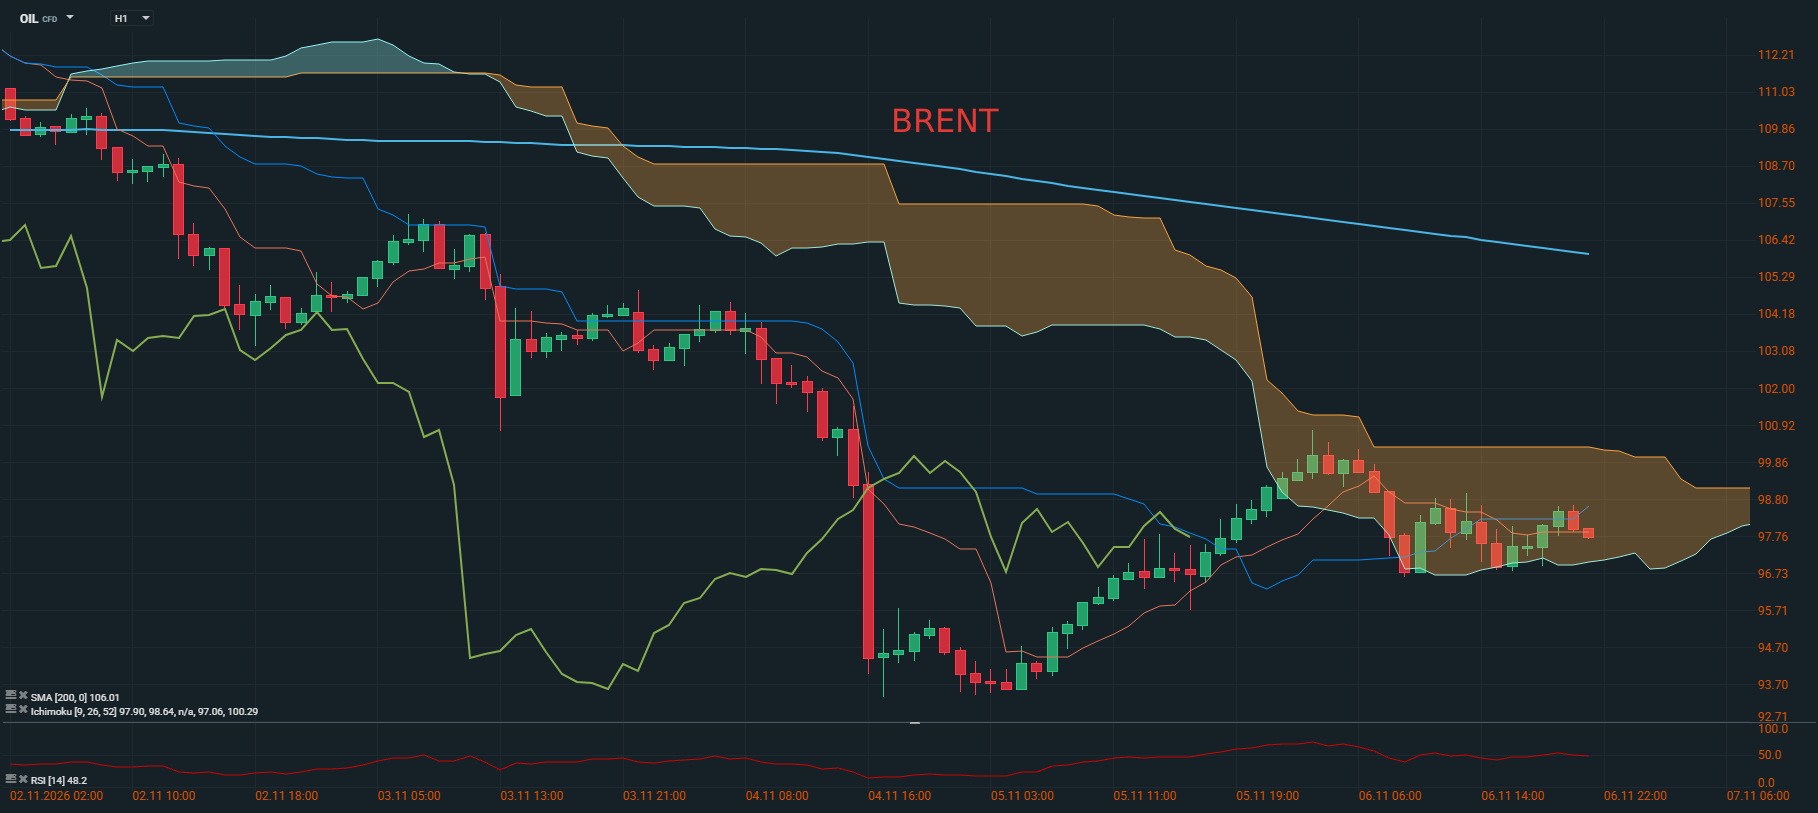 Gráfico Fonte XTB xStation 5
Ouro
O ouro registou uma valorização semanal de cerca de 4,6%, terminando sexta-feira próximo dos 4.080 dólares por onça, naquela que foi a melhor semana desde Agosto. Depois de ter recuado para um mínimo de um ano, nos 3.869,85 dólares, a 30 de Outubro, o metal precioso recuperou de forma acentuada, ultrapassando novamente os 4.000 dólares e atingindo, na quinta-feira, um máximo da semana a 4.155,80 dólares, o nível mais elevado desde 20 de Outubro. O principal impulso surgiu na quarta-feira, na sequência da vitória dos Democratas nas eleições intercalares norte-americanas, que provocou uma descida do dólar e das yields das obrigações do Tesouro, perante a possibilidade de um maior bloqueio político em Washington e de alterações à política económica da Administração Trump. A descida dos preços do petróleo também contribuiu para aliviar as preocupações com a inflação e com a necessidade de uma política monetária mais restritiva. Na quinta-feira, o movimento prolongou-se, com o ouro a beneficiar ainda do encerramento de posições especulativas curtas. Contudo, a recuperação perdeu força na sexta-feira, depois de os dados do emprego norte-americano terem superado as expectativas, reforçando a perspectiva de que a Reserva Federal poderá manter os juros elevados durante mais tempo. O dólar recuperou e as yields a dez anos subiram, pressionando novamente o metal precioso, que chegou a cair mais de 1% durante a sessão. Apesar desta pressão, o saldo semanal permaneceu claramente positivo. No plano estrutural, os dados divulgados pelo World Gold Council mostraram que as compras dos bancos centrais aumentaram 42% no terceiro trimestre, para 321 toneladas, enquanto os ETF de ouro com suporte físico registaram entradas de 211 toneladas no mesmo período. Estes factores continuam a dar suporte à procura, embora não constituam uma explicação específica para a subida desta semana.
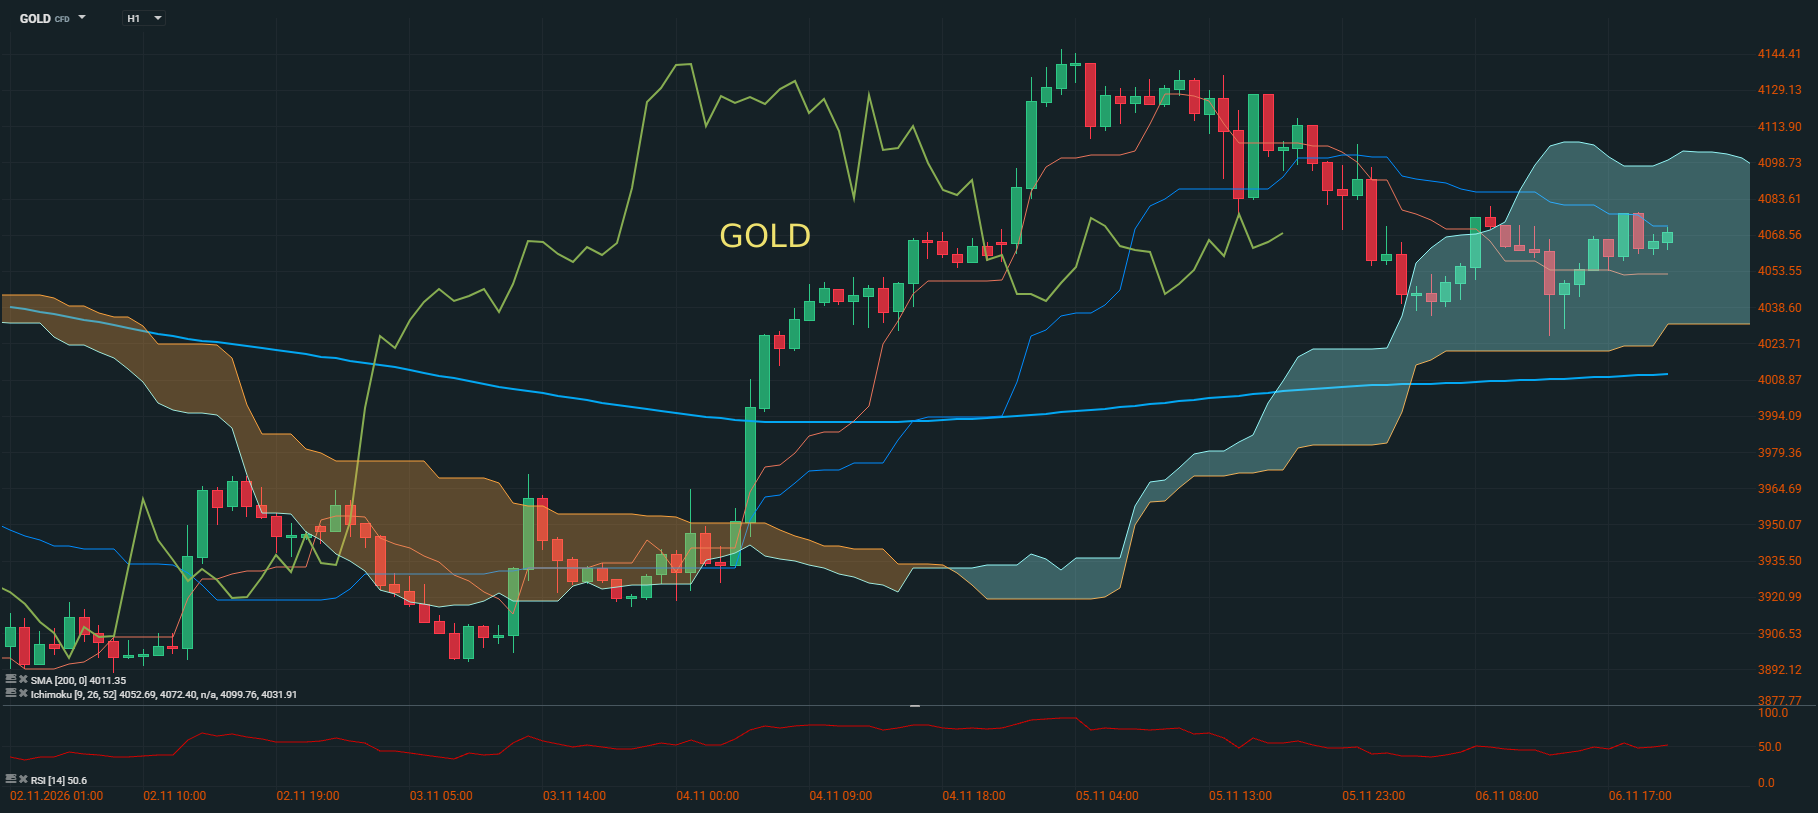 Gráfico Fonte XTB xStation 5