


Semana Revista
Inflação, banqueiros centrais e IA
A inflação norte-americana e as expectativas de novas subidas dos juros pela Fed impulsionaram o dólar e as yields. A Europa destacou-se nas bolsas, enquanto a incerteza em torno da Nvidia voltou a pressionar as tecnológicas.
A inteligência artificial continuou no centro das preocupações dos investidores. A demissão de Jensen Huang, co-fundador e director executivo da Nvidia, anunciada na quinta-feira, introduziu um novo foco de incerteza numa das empresas mais importantes para o desenvolvimento da indústria. A saída ocorreu na sequência de notícias sobre relações pessoais e alegações envolvendo uma empresária chinesa suspeita pelas autoridades norte-americanas de actividades de espionagem, suspeitas que não foram confirmadas. Para além das implicações para a liderança da empresa, os investidores passaram a avaliar os possíveis efeitos sobre a política norte-americana de exportação de semicondutores para a China e sobre as relações comerciais no sector. A Nvidia deverá continuar sob pressão enquanto persistirem dúvidas em torno da sua liderança e da estratégia futura, embora os resultados da CoreWeave tenham mostrado que o interesse dos investidores pelo investimento em infra-estruturas de inteligência artificial não desapareceu.

Na política monetária, a atenção esteve concentrada na Reserva Federal. Começou com o governador Christopher Waller na terça-feira, que defendeu a necessidade de voltar a apertar a política monetária, mais cedo ou mais tarde, para reconduzir a inflação à meta de 2%, incluindo a possibilidade de apoiar um aumento de 50 pontos base. Mais tarde, John Williams, presidente da Fed de Nova Iorque, afirmou que a instituição ainda tem trabalho a fazer e que poderão ser necessárias novas subidas das taxas de juro. Estas declarações, em conjunto com tantas outras como as de Beth Hammack ou Mary Daly, reforçaram as expectativas de uma nova subida em Dezembro, com os investidores a passarem também a considerar a possibilidade de um aumento de 50 pontos base, embora esta (ainda) não seja a hipótese central. Segundo a FedWatch Tool, no final da semana, a probabilidade de uma subida de 25 pontos base é de cerca de 90% e a de 50 pb de 10%. A Fed mantém actualmente a taxa directora no intervalo entre 3,75% e 4,00%, após a decisão de Outubro.
Inflação nos Estados Unidos e PIB na Zona Euro
Os dados da inflação norte-americana contribuíram para esta revisão das expectativas. O índice de preços no consumidor subiu 0,4% em Outubro, depois de ter avançado 0,6% em Setembro, enquanto a inflação subjacente, que exclui alimentação e energia, aumentou 0,3%, repetindo o ritmo dos dois meses anteriores. Apesar da desaceleração mensal do índice geral, a persistência da componente subjacente e a pressão em várias categorias de preços mantiveram os investidores preocupados. Importa assinalar que o Bureau of Labor Statistics não publicou a variação homóloga de Outubro, uma vez que a interrupção de financiamento público em 2025 impediu a recolha de dados comparáveis para Outubro desse ano. Na sexta-feira, os preços no produtor aumentaram 0,3% no mês, abaixo dos 0,4% esperados, mas a subida homóloga acelerou para 6,5%, o maior valor desde Novembro de 2022. A inflação dos bens, em particular, voltou a mostrar sinais de alargamento, reforçando as preocupações quanto à persistência das pressões sobre os preços.
Na Zona Euro, a estimativa preliminar do Eurostat apontou para um crescimento do PIB de 0,4% no terceiro trimestre, em comparação com os três meses anteriores, depois de uma expansão de 0,6% no segundo trimestre. A segunda estimativa confirmou esses dados. Na União Europeia, o crescimento foi de 0,5%. O emprego manteve-se estável na Zona Euro e no conjunto da União Europeia, depois de ter aumentado 0,1% no trimestre anterior. Os dados confirmam uma economia europeia ainda em expansão, mas sem sinais de aceleração significativa. Esta evolução não foi suficiente para alterar de forma expressiva as expectativas de política monetária do Banco Central Europeu.
Dados Económicos
Nos Estados Unidos, numa semana com um feriado pelo meio e com uma agenda económica bastante mais leve, todas as atenções estiveram nos dados da inflação de Outubro, que apanharam os mercados de surpresa. Sem termos a divulgação dos números homólogos, devido à ausência de dados há um ano entre um shutdown governamental, os preços mostraram uma subida mensal acima das previsões. Em termos globais os preços subiram em Outubro 0,4%, recuando dos 0,6% em Setembro, mas acima dos 0,3% estimados. Se excluídos os preços dos alimentos e da energia, o aumento nos preços foi de 0,3%, em linha com o mês anterior e também acima das estimativas de 0,2%.
O índice de preços no produtor mostrou uma subida mensal em Outubro de 0,3%, desacelerando dos 1,4% revistos em alta do mês anterior onde, excluindo os alimentos e a energia, subiu 0,3%, em linha com as previsões e desacelerando dos 0,8%, também revistos em alta, do mês anterior.
Os dados semanais do emprego da ADP mostraram uma subida para 19,5 mil, enquanto os habituais números semanais de novos pedidos de subsídio de desemprego subiram dos 191 mil da semana anterior para 200 mil pedidos, ficando acima dos 194 mil estimados, num máximo das últimas oito semanas.
O índice de pequenas e médias empresas NFIB mostrou uma estabilização recuando de 97,9 para 97,8 e os números das vendas de imóveis existentes no mês de Outubro mostraram uma queda inesperada de 5,5%, face ao aumento previsto de 0,3%, e ainda com os números do mês anterior a serem revistos em baixo de um crescimento de 1,5% para 1%.
Na Zona do Euro tivemos também uma semana mais tranquila de dados económicos.
Começamos com a divulgação do índice de confiança do investidor Sentix que recuou dos 2,7 para 2,4, ficando acima do consenso do mercado que apontava para uma queda maior para 2,1.
Finalizamos a semana com os números da segunda estimativa do PIB do terceiro trimestre que confirmaram o crescimento de 0,4% apontados na leitura preliminar. A variação trimestral do emprego no terceiro trimestre saiu abaixo do esperado pelos mercados, mostrando estabilização, face a um aumento estimado de 0,2%. Em termos homólogos mostrou um recuo dos 0,5% para 0,4%. Os números da balança comercial apresentaram um défice de 10,3 mil milhões de euros, bem acima dos 4,5 mil milhões previstos.
Na Alemanha, os números da balança comercial de Setembro apresentaram um excedente de 15,6 mil milhões de euros, bem abaixo dos 19,2 mil milhões estimados e ainda com os números do mês anterior a serem revistos em baixo dos 19,5 mil milhões de euros para 17,9 mil milhões. Os dados finais da inflação na Alemanha confirmaram as leituras preliminares e o índice de preços grossistas mostrou uma subida de 0,4%, em linha com as estimativas do mercado.
Em França, a taxa de desemprego relativa ao terceiro trimestre caiu inesperadamente de 8,3% para 8,2% e os dados finais da inflação de Outubro confirmaram as leituras preliminares.
Em Itália os números da produção industrial de Setembro superaram as estimativas do mercado ao mostrarem um crescimento de 1,2%, acima dos 0,7% previstos, e os números da balança comercial apresentaram um excedente de 2,08 mil milhões de euros, ultrapassando as estimativas do mercado para 1,85 mil milhões.
No Reino Unido o destaque foi para os números do crescimento económico do terceiro trimestre e do mês de Setembro. O PIB do terceiro trimestre mostrou um crescimento trimestral de 0,7%, bem em linha com as estimativas e acelerando dos 0,5% do segundo trimestre e onde em termos homólogos a economia britânica mostrou um crescimento de 1,7%, acelerando dos 1,4% registados no trimestre anterior. Já os números do mês de Setembro superaram as estimativas dos mercados ao mostrarem um crescimento de 0,2%, mas com os números do mês anterior a serem revistos em baixo de 0,1% para crescimento zero..
Os números de Setembro da balança comercial de bens apresentaram um défice de 22,3 mil milhões de libras, face aos 19,2 mil milhões esperados.
Tivemos também os números da produção industrial de Setembro que cresceram inesperadamente 0,3%, face a uma queda estimada de 0,4%.
Tivemos ainda os números preliminares do investimento empresarial do terceiro trimestre que mostraram um crescimento de 0,4%, surpreendendo positivamente os mercados que esperavam por uma queda de 0,3%.
No Canadá, os números das licenças de construção de Setembro caíram 4,1%, mais do que a queda estimada de 3,9%, as vendas manufactureiras estagnaram relativamente ao mês anterior onde o crescimento foi revisto em alta para 1,8%, enquanto as vendas grossistas superaram as estimativas de um crescimento de 0,5%, para apresentarem uma subida de 0,7%.
Na Suíça, o índice de preços no produtor e importação mostrou em Outubro uma subida de 0,9%, bem acima dos 0,2% estimados e dos 0,3% do mês de Setembro.
Na China foi semana de inflação e de comércio internacional.
Os preços mostraram estabilidade no mês de Outubro, com a inflação em termos homólogos a recuar dos 0,9% em Setembro para 0,7%, ficando abaixo dos 0,8% estimados pelo mercado. Já à porta das fábricas os preços, em Outubro, mostrar um crescimento em termos homólogos de 5,7%, ficando acima das estimativas de 5,4%.
A balança comercial em Outubro apresentou um excedente de 105,3 mil milhões de dólares, recuando dos 133,5 mil milhões registados em Setembro e ficando abaixo dos previstos 126,5 mil milhões de dólares.
Os novos empréstimos em yuans em Outubro caíram dos 1.080 mil milhões de yuans a mais em Setembro, para uma queda de 100 mil milhões, face a um ligeiro aumento esperado de 80 mil milhões de yuans.
No Japão a semana começou com os dados da despesa das famílias em Setembro que mostraram uma queda inesperada de 2,8%, contrariando as estimativas de um aumento de 0,3% em termos mensais, onde em termos homólogos apresentaram uma redução de 6,8%, face a 3,1% esperada e do mês anterior.
Tivemos dados dos empréstimos bancários que mantiveram o crescimento de 5,2%, revisto em baixo, do mês anterior, contra 5,4% estimados. Os números da conta corrente de Setembro apresentaram um saldo positivo de 1,82 triliões de ienes, reduzindo dos 2,91 triliões do mês anterior e ficando abaixo dos 2,81 triliões previstos.
O índice dos observadores económicos que recuou mais do que o esperado, dos 47,0 para 46,1, enquanto o índice Reuters Tankan subiu de 22 para 27, superando largamente os 23 apontados pelo consenso de mercado.
Os números preliminares das encomendas de maquinaria de Outubro mostraram uma queda dos 60,4% para 42,5%, ficando bem abaixo dos estimados 54,5%.
Por fim, o índice de preços no produtor de Outubro em termos mensais superou a subida estimada de 0,3%, para subir 0,7%, com a medida homóloga a subir de 6,8% em Setembro para 7,1%, contrariando a estimativa de um recuo para os 6,5%.
Na Nova Zelândia, o índice manufactureiro BusinessNZ caiu dos 56,3 no mês anterior, para 54,9, ficando abaixo dos 55,8 apontados pelo consenso do mercado.
Na Austrália a semana começou com a divulgação do índice de confiança do consumidor Westpac de Novembro que caiu dos 80,4 para 78,2, e mais tarde o índice de confiança empresarial NAB de Outubro mostrou também uma queda dos revistos em baixo -14, para -15, abaixo das estimativas que apontavam para -14.
Tivemos ainda os números dos empréstimos para habitação do terceiro trimestre que mostraram uma queda de 5,3%, após a queda de 2% no trimestre anterior, tal como os empréstimos para investimentos em imobiliário que caíram 32,3%, acelerando uma queda revista em baixo de 11,2% do segundo trimestre, face a -14% estimados pelo mercado.
Mercados accionistas - Inflação e IA agitaram bolsas
A semana ficou marcada por uma crescente revisão das expectativas de política monetária nos Estados Unidos. A inflação acima do desejado, os comentários mais restritivos de responsáveis da Reserva Federal e a subida das yields reforçaram as expectativas numa nova subida dos juros em Dezembro, dando suporte ao dólar e pressionando sobretudo as acções tecnológicas. Na Europa, pelo contrário, as bolsas conseguiram registar ganhos semanais, apoiadas pelos resultados empresariais e pela rotação para sectores menos expostos à inteligência artificial. A demissão de Jensen Huang da liderança da Nvidia acrescentou volatilidade ao sector tecnológico, mas o seu impacto foi parcialmente compensado pelos resultados da CoreWeave.
Na Ásia, a evolução dos principais índices foi mista, com uma recuperação expressiva no Japão e na Coreia do Sul, mas perdas em Hong Kong e na China continental. O Nikkei 225 terminou a semana com uma valorização de 6,46%, enquanto o Kospi subiu 4,56%. Estes movimentos reflectiram uma recuperação após as fortes perdas da semana anterior e alguma procura por oportunidades nos sectores tecnológicos e exportadores. Em sentido contrário, o Hang Seng recuou 3,45%, penalizado pela fraqueza das acções tecnológicas e pelas preocupações em torno do sector da inteligência artificial. O Shanghai Composite perdeu 0,41%, enquanto o CSI300 avançou 0,94%. Na Austrália, o ASX 200 valorizou 0,68%.
Na Europa, os mercados accionistas apresentaram um comportamento mais favorável, com o Euro Stoxx 50 a subir 3,53%. O DAX alemão avançou 3,63%, o CAC 40 francês ganhou 2,82% e o FTSE 100 britânico valorizou 2,14%. Em Lisboa, o PSI terminou com uma subida semanal de 2,33%. O índice europeu Stoxx 600 chegou a atingir um novo máximo histórico durante a semana, beneficiando de resultados empresariais positivos e da procura por sectores menos expostos à volatilidade das tecnológicas. O sector bancário destacou-se, com o índice europeu dos bancos a avançar mais de 4%. Em contrapartida, as acções tecnológicas e de luxo estiveram entre as mais pressionadas na sexta-feira. A Richemont perdeu terreno depois de divulgar vendas abaixo das expectativas na sua divisão de joalharia, enquanto a Wise valorizou após apresentar um crescimento de 23% das receitas líquidas no primeiro semestre do exercício.
Nos Estados Unidos, apesar da forte volatilidade que se voltou a fazer sentir, os três principais índices de Wall Street voltaram a ganhos semanais, com o Dow a subir 2,07%, o S&P 500 2,51% e o Nasdaq 2,27%. A evolução semanal foi apoiada pela recuperação de quarta-feira, quando os resultados da CoreWeave aliviaram algumas preocupações em torno dos elevados investimentos em inteligência artificial. As acções da empresa subiram 24,7%, depois de a administração ter apontado para a possibilidade de atingir a rentabilidade ajustada no primeiro semestre de 2028. Por outro lado, a Nvidia registou a maior perda semanal em mais de um ano, ao cair cerca de 12,8%.
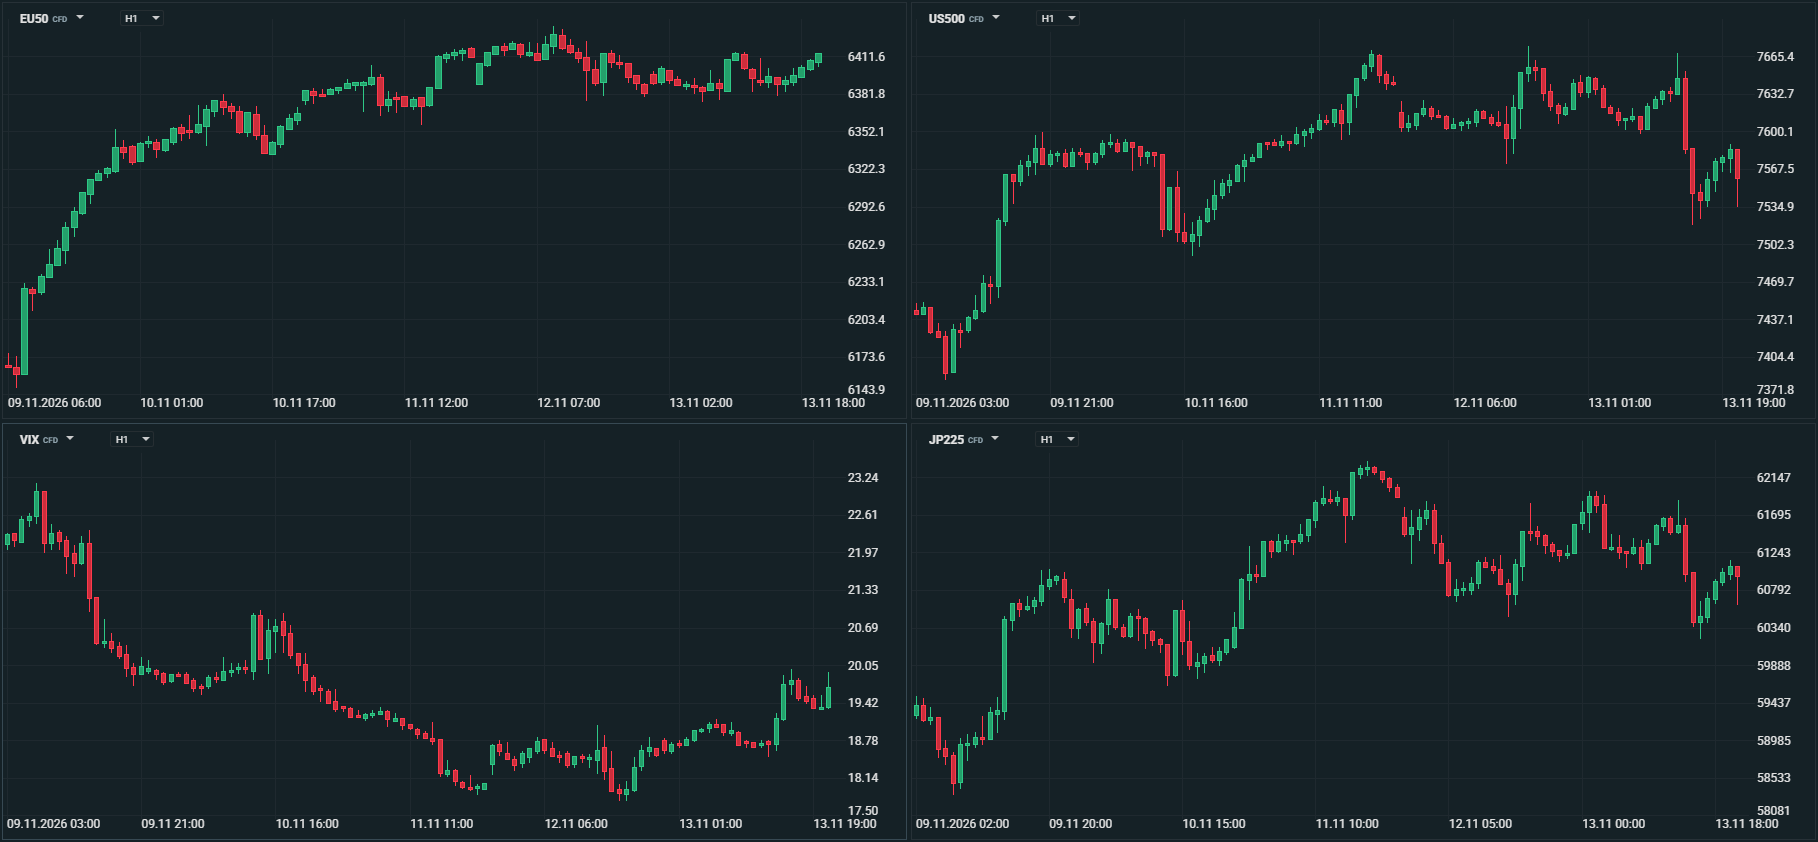 Gráfico Fonte XTB xStation 5
Mercado cambial - Dólar ganha terreno e pressiona as principais moedas
A semana ficou marcada pelo reforço do dólar norte-americano, impulsionado pela persistência da inflação nos Estados Unidos e pela revisão em alta das expectativas de taxas de juro da Reserva Federal. A subida das yields das obrigações norte-americanas reforçou a atractividade da moeda, penalizando as principais divisas internacionais.
O euro e a libra perderam terreno, enquanto o iene voltou a aproximar-se dos níveis que poderão levar as autoridades japonesas a intervir. Também o franco suíço registou uma desvalorização expressiva, apesar da sua tradicional condição de activo de refúgio.
O dólar e as expectativas da Fed
Os dados da inflação, após os do mercado de trabalho norte-americano da semana passada, contribuíram para o reforço da percepção de resistência da economia dos Estados Unidos. Em Outubro, os preços no consumidor aumentaram 0,4% em termos mensais, enquanto a inflação subjacente avançou 0,3%, mantendo a Fed sob pressão para prolongar uma política monetária restritiva.
As declarações de Christopher Waller e John Williams reforçaram esta perspectiva. Waller admitiu a possibilidade de uma subida de 25 pontos base em Dezembro, não excluindo um aumento superior caso a inflação continue resistente.
No mercado obrigacionista, a yield das obrigações do Tesouro a dois anos subiu cerca de 32 pontos base, para 4,84%. Os investidores passaram a atribuir uma probabilidade em torno de 100% a uma subida dos juros em Dezembro, favorecendo o dólar.
O índice DXY avançou para 103,34 pontos, próximo dos máximos desde Abril de 2025, acumulando a terceira semana consecutiva de ganhos.
O euro sob pressão
O EUR/USD recuou para a região de 1,1020 dólares, atingindo mínimos desde Abril de 2025 e registou a quarta semana consecutiva de perdas. A subida das expectativas de juros nos Estados Unidos voltou a acentuar o diferencial de rendibilidade favorável ao dólar.
Na Zona Euro, o PIB cresceu 0,4% no terceiro trimestre, abaixo dos 0,6% registados nos três meses anteriores. O emprego permaneceu inalterado, reflectindo um contexto de crescimento moderado que não oferece grandes argumentos para uma alteração da orientação do BCE.
As declarações de Christine Lagarde não provocaram alterações significativas nas expectativas de política monetária, mantendo o euro condicionado pela evolução das taxas de juro norte-americanas.
Iene próximo dos 160
O USD/JPY aproximou-se da referência dos 160 ienes por dólar, com a moeda japonesa a perder cerca de 1% durante a semana. A divergência entre as perspectivas de política monetária da Fed e do Banco do Japão, reforçada pela subida das yields norte-americanas, continuou a penalizar o iene.
As autoridades japonesas voltaram a advertir para a possibilidade de uma resposta a movimentos cambiais excessivos. A ministra das Finanças, Satsuki Katayama, afirmou que seriam tomadas medidas apropriadas, embora não existissem indicações confirmadas de intervenção durante a semana. O preço terminou a semana a 159,70.
A moeda japonesa registou uma ligeira valorização face ao euro, com o EUR/JPY a cair do nível de abertura a 176,55, para fechar a semana a 175,92.
Libra condicionada pela Fed
A libra perdeu cerca de 1% face ao dólar, com o GBP/USD a cair para perto de 1,3200, após ter começado a semana a negociar a 1,3350 e ter chegado a atingir um máximo de 1,3459. A valorização da moeda norte-americana e a subida das yields dos Estados Unidos sobrepuseram-se aos indicadores económicos britânicos.
O PIB do Reino Unido cresceu 0,7% no terceiro trimestre, depois de uma expansão de 0,5% no trimestre anterior. O sector dos serviços foi o principal contributo para o crescimento, contrastando com a contracção da construção.
Apesar destes números, as perspectivas para a política monetária do Banco de Inglaterra e a evolução da inflação continuam a condicionar a libra.
Face ao euro, a moeda britânica terminou a semana pouco alterada relativamente ao fecho da semana anterior, com o EUR/GBP a transacionar em torno de 0,8335.
Franco suíço perde terreno
O USD/CHF avançou aproximadamente 2,2%, ficando muito perto de 0,8400 francos por dólar, colocando o franco suíço entre as moedas mais penalizadas do grupo das principais divisas internacionais.
A subida das yields norte-americanas e a divergência entre as perspectivas de política monetária da Fed e do Banco Nacional Suíço reduziram a atractividade relativa do franco, apesar da procura habitual pela moeda em períodos de incerteza.
O EUR/CHF também registou uma valorização semanal, reflectindo a maior fraqueza relativa da moeda suíça. Após ter começado a semana a negociar a 0,9127, o EUR/CHF terminou perto de máximos a 0,9245.
Mercados emergentes
Entre as moedas emergentes, o real brasileiro esteve entre as mais pressionadas. O USD/BRL avançou de cerca de 5,51 para 5,66 reais, com as incertezas em torno das contas públicas e o fortalecimento do dólar a penalizarem a moeda, apesar da manutenção da taxa Selic nos 13,75%. O real cedeu cerca de 2,8% face ao dólar e de 1,8% face ao euro.
O rand sul-africano também perdeu terreno, com o USD/ZAR a aproximar-se dos 17,00 rands por dólar, atingindo máximos de sete meses. A valorização do dólar e a prudência dos investidores antes dos próximos indicadores de inflação e da decisão do banco central contribuíram para a pressão. O rand caiu 2,5% face ao dólar e 1,3% face ao euro.
Em sentido contrário, o peso mexicano revelou maior resistência, com o USD/MXN a terminar próximo de 18,50 pesos. O diferencial de taxas de juro continuou a oferecer algum suporte à moeda, apesar do contexto internacional desfavorável. O peso ganhou 1,6% face ao euro e 0,5% face ao dólar.
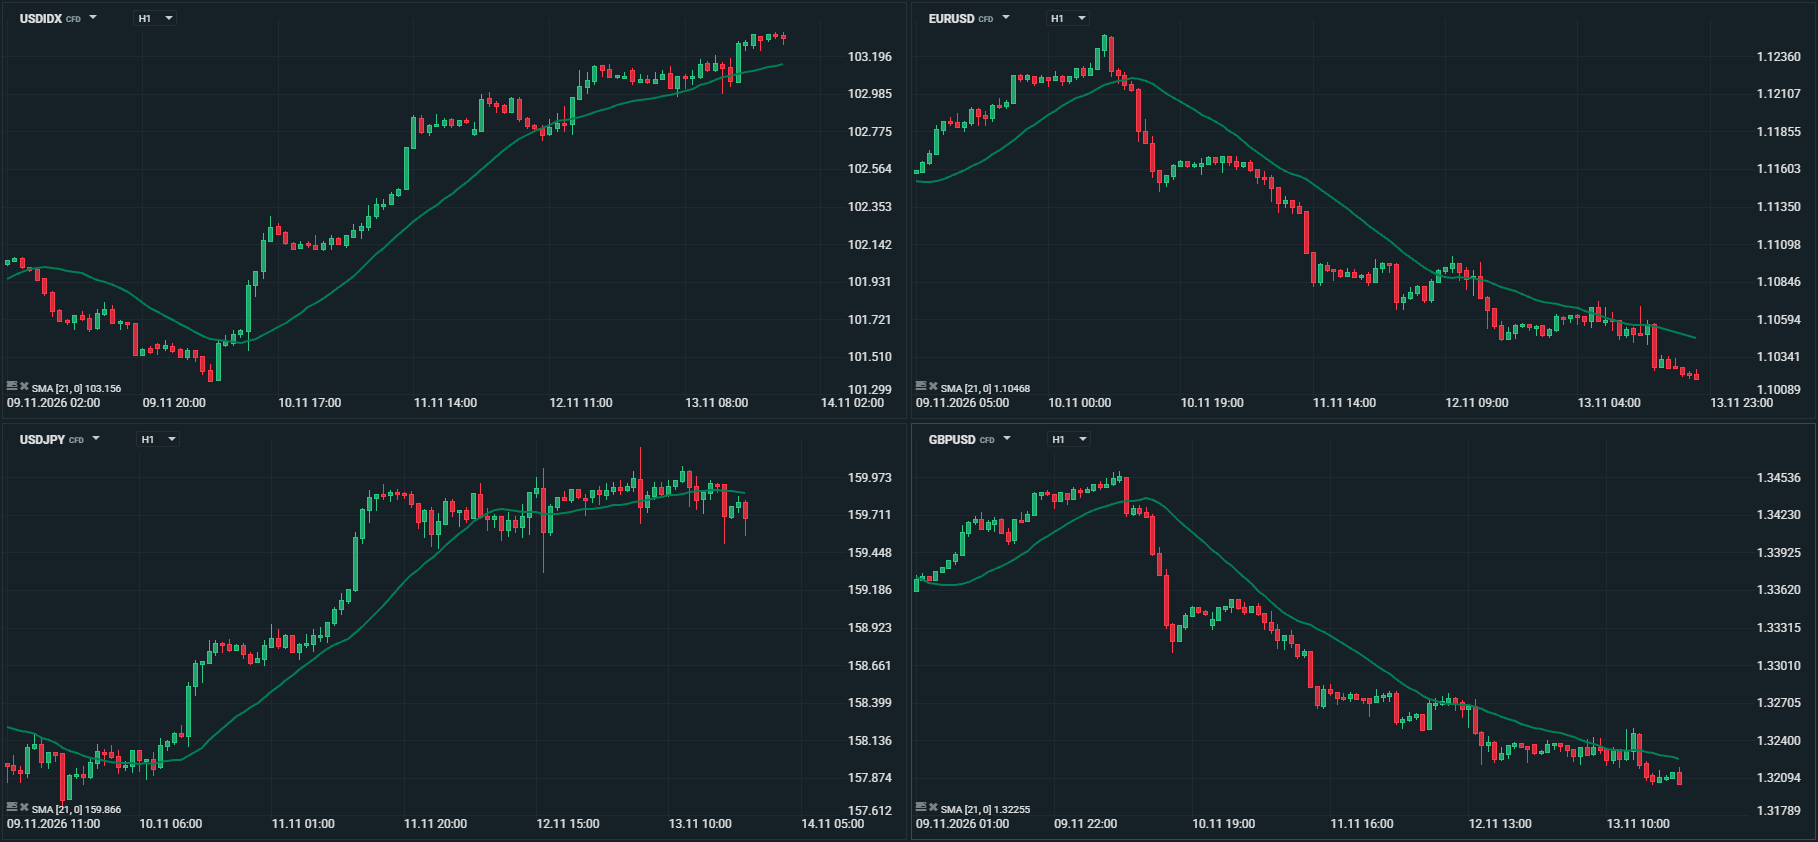 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
No mercado petrolífero, os preços mantiveram uma evolução volátil, mas fecharam com a segunda queda semanal consecutiva, próxima de 2,5%. O Brent negociava em torno dos 96 dólares por barril e o WTI perto dos 89 dólares. As expectativas de uma menor escalada militar entre os Estados Unidos e o Irão ajudaram a reduzir o prémio de risco geopolítico, depois de Donald Trump ter indicado que não considera indispensável alcançar um acordo com Teerão para pôr fim ao conflito, privilegiando a manutenção do bloqueio e das sanções. Contudo, os ataques dos Houthis a infra-estruturas petrolíferas sauditas e os incidentes envolvendo petroleiros no estreito de Ormuz continuaram a representar riscos para o abastecimento. Na sexta-feira, a Agência Internacional de Energia reviu a perspectiva para o mercado mundial, antecipando um excedente de oferta de 1,7 milhões de barris por dia no quarto trimestre, à medida que as exportações do Golfo recuperam mais rapidamente do que a procura. A agência estimou que a produção da OPEC+ aumentou em Outubro para 41,23 milhões de barris por dia, aproximando-se dos níveis anteriores ao conflito. Esta perspectiva de maior disponibilidade de crude, conjugada com sinais de procura mais fraca nos Estados Unidos, limitou a recuperação dos preços.
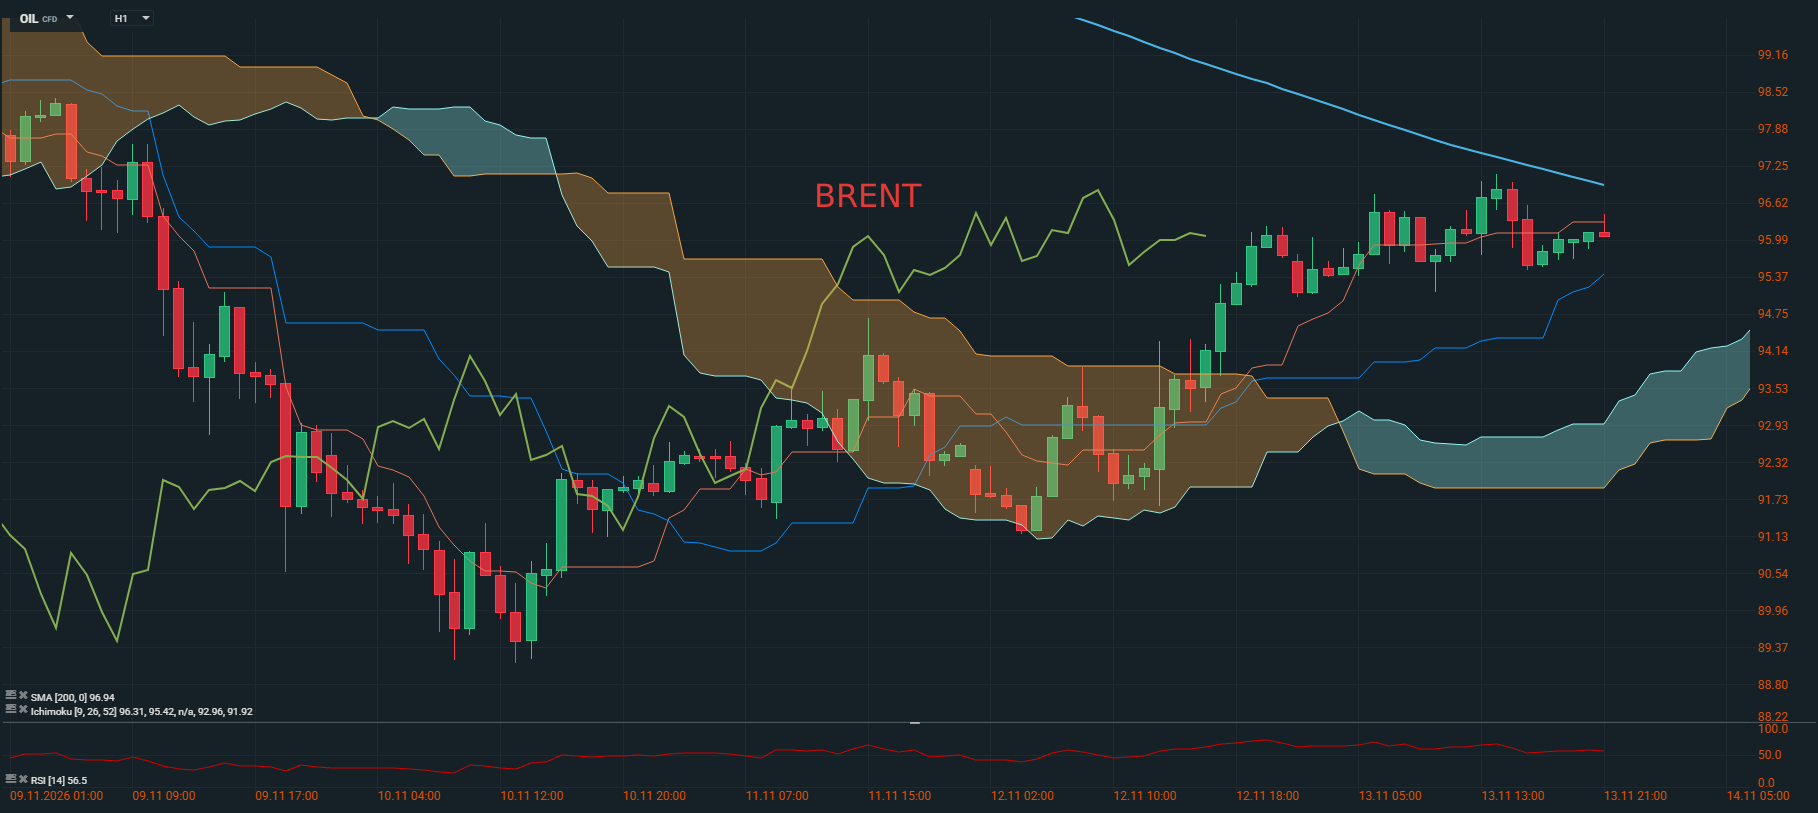 Gráfico Fonte XTB xStation 5
Ouro
O ouro manteve-se sob pressão, depois de ter recuado para um mínimo de mais de um ano na quinta-feira a 3.852,50 dólares por onça, reflectindo sobretudo a subida do dólar e das yields norte-americanas e a revisão das expectativas para a política monetária da Fed. O metal precioso ainda ensaiou uma recuperação parcial na sexta-feira, beneficiando de alguma procura após as fortes perdas, mas voltou a ceder e não conseguiu evitar uma desvalorização semanal superior a 4,5%. A subida do petróleo, associada à persistência dos riscos no Médio Oriente, também reacendeu preocupações com a inflação e com a possibilidade de juros elevados durante mais tempo, limitando o interesse pelo ouro, que não oferece rendimento. Após os ganhos registados na semana passada, o metal amarelo volta a negociar em perdas e a terminar a semana em torno de mínimos de mais de um ano, com a onça de ouro a transacionar a 3.885 dólares.
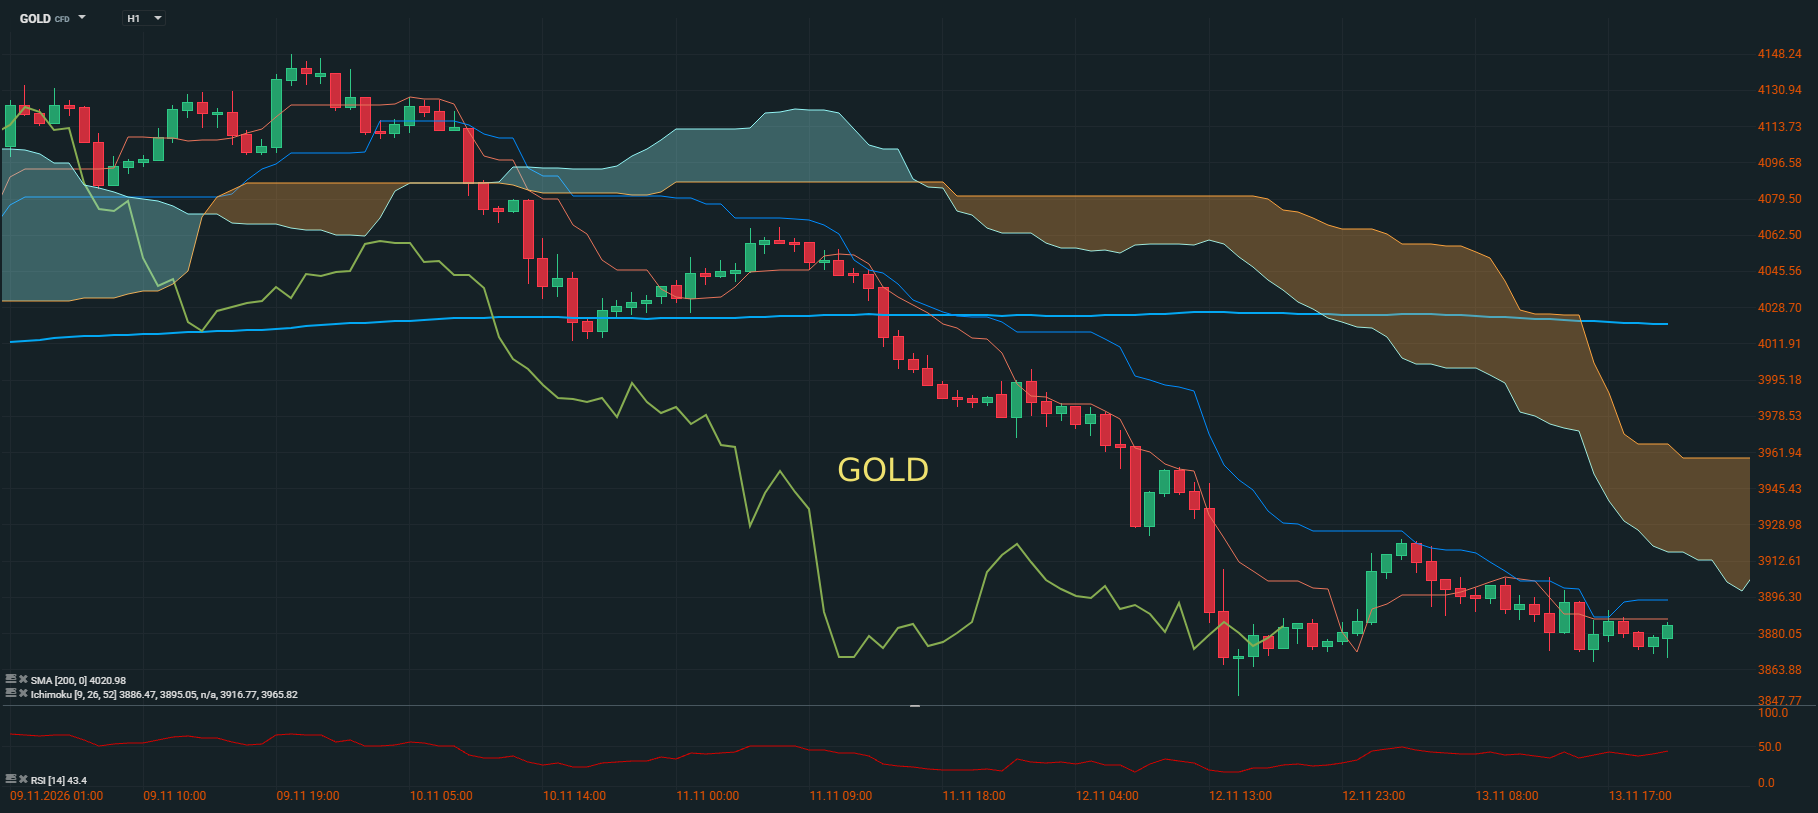 Gráfico Fonte XTB xStation 5