


Semana Revista
Mercados sob pressão da IA
As preocupações com a rentabilidade do investimento em inteligência artificial provocaram uma correcção generalizada nas bolsas. A subida das yields, a força do dólar e a queda do petróleo completaram uma semana de maior aversão ao risco.
A semana ficou dominada pela crescente desconfiança em torno da sustentabilidade do ciclo de investimento em inteligência artificial, num momento em que as avaliações das empresas tecnológicas se encontravam particularmente exigentes. Os resultados da Nvidia e a estreia histórica da Anthropic não foram suficientes para inverter esta percepção, com os investidores a privilegiarem a redução de risco e a questionarem a capacidade de transformar os elevados investimentos em retornos proporcionais.
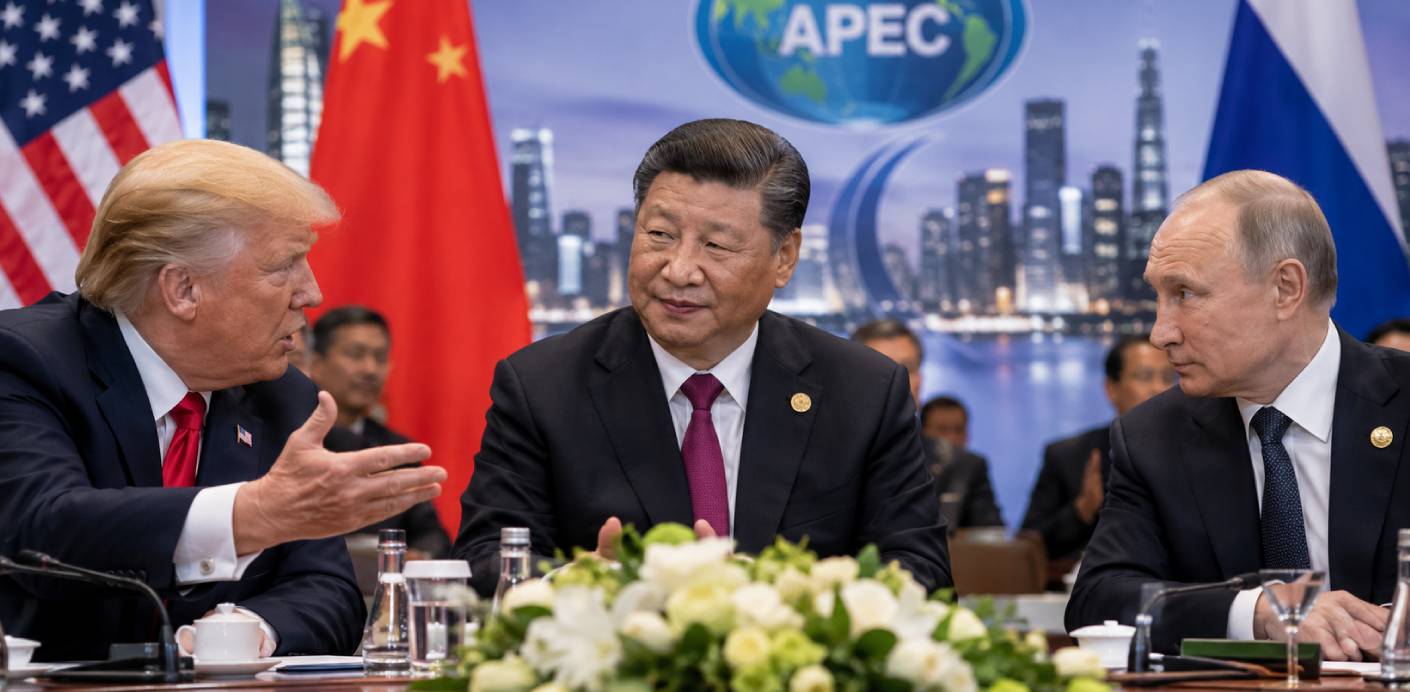
No plano geopolítico, a cimeira da APEC, realizada em Shenzhen, na China, ganhou particular relevância com o primeiro encontro trilateral entre Donald Trump, Xi Jinping e Vladimir Putin. A reunião, de carácter histórico, terminou com uma declaração conjunta que prevê maior diálogo sobre riscos nucleares, cooperação energética e reforma das Nações Unidas, mas sem compromissos concretos ou um calendário de implementação. O encontro reforçou o protagonismo diplomático de Pequim e evidenciou a crescente importância das relações entre as três maiores potências, embora permaneçam profundas divergências sobre conflitos internacionais e segurança. A própria cimeira da APEC voltou a colocar em evidência as tensões entre a defesa do comércio livre, a rivalidade tecnológica e as políticas proteccionistas.
Nos mercados, a pressão sobre as tecnológicas propagou-se à Ásia, Europa e Estados Unidos, enquanto a subida das expectativas de juros pela Fed contribuiu para manter o dólar valorizado. A procura de segurança favoreceu as obrigações soberanas e levou as respectivas yields para níveis mais baixos, ao mesmo tempo que o ouro foi penalizado por vendas e liquidações de posições. No mercado energético, a perspectiva de recuperação da oferta e os riscos geopolíticos continuaram a influenciar as cotações. O resultado foi uma semana de acentuada aversão ao risco, em que os receios relacionados com a inteligência artificial, a política monetária e as incertezas geopolíticas acabaram por se sobrepor aos resultados empresariais, em muitos casos bastante positivos, e à resiliência demonstrada por alguns indicadores económicos.
A inteligência artificial continuou a ser o principal foco de instabilidade. A entrada em bolsa da Anthropic constituiu um acontecimento de dimensão histórica, com a empresa a captar 81,3 mil milhões de dólares, naquela que foi a maior operação de estreia em bolsa até à data. As acções foram colocadas a 83 dólares, abriram a 111,50 dólares e chegaram a conferir à empresa uma avaliação próxima dos dois biliões de dólares. Contudo, terminaram a sessão nos 97,17 dólares, com uma valorização de 17% face ao preço da oferta. A operação não conseguiu, porém, inverter a tendência negativa das restantes empresas tecnológicas. Pelo contrário, a evolução da cotação ao longo da sessão reforçou a ideia de que os investidores estão mais selectivos e menos dispostos a atribuir avaliações muito elevadas às empresas ligadas à inteligência artificial.
Anteriormente, a Nvidia tinha apresentado resultados trimestrais bastante robustos, com receitas de 115,8 mil milhões de dólares, um crescimento homólogo de 103%, e receitas do negócio de centro de dados de 107,6 mil milhões, mais 110% do que no período homólogo. O resultado por acção ajustado foi de 2,68 dólares. Para o trimestre seguinte, a empresa antecipou receitas de aproximadamente 130 mil milhões de dólares, com uma margem de variação de 3%, acima das expectativas médias dos analistas. A administração também confirmou que as previsões não incluem receitas de vendas de processadores para centros de dados na China.
Apesar dos números e das perspectivas favoráveis, a reacção dos investidores foi condicionada pelas preocupações em torno da sucessão de Jensen Huang, que abandonou a liderança da empresa na semana anterior, e pelas dúvidas sobre a sustentabilidade do crescimento do investimento em inteligência artificial. Colette Kress continua a exercer funções de presidente executiva interina, enquanto decorre a procura de um sucessor. A Nvidia anunciou ainda a criação de uma comissão do conselho de administração dedicada às questões de segurança nacional e aos controlos de exportação.
Os resultados das empresas de distribuição norte-americanas também estiveram em destaque. A Home Depot apresentou receitas de 43,4 mil milhões de dólares no terceiro trimestre fiscal, mais 4,9% em termos homólogos, com as vendas comparáveis a crescerem 2,2%. A Target registou um aumento de 7,1% nas receitas e de 5,6% nas vendas comparáveis, revendo em alta as suas perspectivas anuais. Contudo, parte da melhoria dos resultados beneficiou de reembolsos de tarifas aduaneiras, um factor que importa ter presente na avaliação da evolução operacional. A Walmart, por sua vez, anunciou um crescimento de 5,2% das receitas, de 16% do resultado operacional e de 17% das vendas globais de comércio electrónico, elevando igualmente as previsões para o exercício fiscal. Os resultados demonstraram alguma resiliência do consumo, embora não tenham sido suficientes para contrariar a deterioração do sentimento nos mercados accionistas.

Na política monetária, a atenção esteve sobretudo concentrada na Reserva Federal. A publicação das actas da reunião de 27 e 28 de Outubro revelou uma preocupação generalizada entre os responsáveis com a persistência da inflação. Quase todos consideraram apropriado voltar a aumentar as taxas de juro em Dezembro, enquanto alguns defenderam que um movimento de 50 pontos base deveria permanecer entre as possibilidades. As actas também destacaram os riscos para a estabilidade financeira associados ao rápido crescimento do endividamento ligado ao investimento em inteligência artificial, incluindo compromissos de financiamento fora dos balanços e estruturas de financiamento cruzado entre empresas do sector.
Dados Económicos
Nos Estados Unidos tivemos esta semana uma agenda económica bem mais tranquila.
O destaque esteve nos números das vendas a retalho de Outubro, que superaram as estimativas do mercado. As vendas mostraram um crescimento de 0,2%, em linha com o esperado, desacelerando dos 0,8% apresentados no mês de Setembro. Se excluídas as vendas automóveis, as vendas cresceram 0,6%, superando as estimativas que apontavam para 0,4%.
No mercado de trabalho, os números semanais da ADP mostraram um crescimento de 23,8 mil empregos, enquanto os números semanais de novos pedidos de subsídio de desemprego aumentaram ligeiramente dos 202 mil (revistos em alta) apresentados na semana passada, para 203 mil.
No mercado imobiliário, o índice NAHB caiu inesperadamente de 29 para 25, os números das vendas de imóveis pendentes caíram 4,7%, bem mais do que os 2,3% estimados, tal como os números das licenças de construção de Outubro que caíram 7,4%, face a 2,7% esperados, enquanto o início de construção de imóveis cresceu inesperadamente 9,9%, face a uma redução estimada de 1,7%.
Os inventários empresariais subiram 0,5%, em linha com o esperado.
Tivemos também o índice manufactureiro da Fed de Filadélfia que afundou inesperadamente dos 20,9 para 6,3, face a 19,2 estimados.
Por fim, na sexta-feira, os dados finais da Universidade de Michigan do índice de confiança do consumidor foram revistos em alta para 52,9, enquanto as expectativas de inflação foram revistas em baixo. No curto prazo caíram de 4,3% para 3,7% e no prazo mais longo de 3,4% para 3,3%.
Na Zona do Euro foi mais uma semana ligeira de dados económicos.
Começou com a divulgação dos números da produção industrial de Setembro que mostraram um crescimento de 0,2% ficando abaixo das estimativas de 0,3%.
Seguiu-se a divulgação do índice alemão de confiança económica ZEW que superou as estimativas do mercado. Na Zona Euro mostrou uma subida dos 18,5 para 26,5, bem acima dos 18,3 esperados, enquanto na Alemanha subiu de 28,1 para 35,6, também bastante acima dos 28,3 apontados pelo consenso.
Tivemos os números finais da inflação que confirmaram os 4% da leitura preliminar, mas com os da inflação subjacente a serem revistos em alta, subindo dos 2,5% preliminares, para 2,6%.
Os números da conta-corrente de Setembro apresentaram um saldo positivo de 12,5 mil milhões de euros, abaixo dos cerca de 16,6 mil milhões estimados, mas com os números do mês anterior a serem revistos em alta de 8,7 mil milhões para 11,6 mil milhões de euros.
Finalmente, o índice da confiança do consumidor do Eurostat subiu de -17,9 para -16,9.
No Reino Unido foi uma semana bem preenchida de dados económicos de primeira linha.
A semana começou com os dados do emprego, onde a taxa de desemprego caiu de 4,7% para 4,6%, devido principalmente a uma alteração na amostra. Os ganhos médios incluindo bónus mostraram uma desaceleração de 3,8% (revistos em alta) para 3,6%, ligeiramente acima do estimado. O número de pedidos de subsídio de desemprego foi de 33,2 mil, ficando acima dos 28.100 estimados, com o número do mês anterior a ser revisto em baixo de 30.300 para 9.800.
Seguiram-se os dados da inflação que saíram relativamente em linha com as previsões de mercado. Os preços em Outubro mostraram um aumento mensal de 0,5%, acima dos 0,4% do mês anterior e do estimado, com a inflação em termos homólogos a manter-se subir de 3,5% para 3,6%. Sem alimentos nem energia, os preços subiram em termos mensais 0,3%, em linha com o esperado, com a medida anual a manter-se nos 2,8%.
O índice de expectativas de encomendas industriais CBI superou as expectativas de uma subida para -29, disparando para -12.
A semana terminou com os números das vendas a retalho de Outubro que mostraram um aumento mensal de 0,7%, superando largamente os 0,1% previstos. O índice de confiança do consumidor GfK subiu de -24 para -22, tal como esperado pelos mercados. Tivemos ainda os números dos empréstimos líquidos ao sector público, que caíram dos 22,9 mil milhões de libras (revistos em baixo) do mês anterior, para os 17 mil milhões em Outubro.
No Canadá, a inflação foi o destaque da semana. Os preços em Outubro apresentaram uma subida mensal de 0,2%, acelerando dos 0,1% mostrados em Setembro, mas abaixo das estimativas de 0,3%, onde em termos homólogos a inflação se manteve nos de 3,1%, face a uma subida estimada para 3,2%. A inflação subjacente, sem alimentos nem energia, caiu de 2,2% inesperadamente para 2%, contra previsões de uma manutenção nos 2,2%. O CPI trimmed-mean, a medida observada mais de perto pelo Banco do Canadá, caiu dos 1,9% revistos em alta no mês de Setembro, para 1,8%, face a estimativas de 1,9%.
O número de início de construção de imóveis mostrou um recuo dos 250 mil para 245 mil e o índice de preço de novos imóveis mostrou uma queda mensal de 0,2%, face a uma subida estimada de 0,1%.
A Semana irá terminar com os números das vendas a retalho mostraram um aumento de 0,8%, desacelerando dos 1,4% registados no mês anterior.
Na China, tivemos um conjunto interessante de dados económicos logo nas primeiras horas da semana, que ficaram na sua grande maioria abaixo do esperado pelos mercados.
O índice de preço das casas continuou a cair em Outubro, 2,4%, mas menos do que o apontado pelas estimativas de mercado de 3%
As vendas a retalho subiram modestamente 0,4%, face a estimativas de 0,8% e desacelerando dos 1,1% registados no mês anterior.
A produção industrial desacelerou dos 5,5% de crescimento em termos homólogos de Setembro, para 4,8%, ficando bem abaixo dos 5,3% previstos.
O investimento em activos fixos caiu 8,1%, uma queda superior à esperada de 7% e da de 7,2% em Setembro.
Já a taxa de desemprego caiu dos 5,2% para 5,1%.
No Japão, a semana começou com as atenções voltadas para os números do crescimento económico. O PIB do terceiro trimestre, em termos trimestrais mostrou uma inesperada estagnação, tal como uma contracção de 0,1% no número anualizado, abaixo das estimativas e dos números do segundo trimestre.
Mais tarde tivemos os números da balança comercial de Outubro que apresentaram um défice de 0,77 triliões de ienes, melhor que os 0,88 triliões estimados.
Os números das encomendas de maquinaria, excluindo de navios e centrais de energia do mês de Setembro, mostraram uma queda inesperada de 0,3%, face a um aumento estimado de 1,4%.
Por fim, os dados da inflação do mês de Outubro mostraram uma aceleração dos 2,1% em Setembro, para 2,3%. Este é o valor de inflação mais elevado desde Novembro de 2025. A inflação subjacente, que exclui alimentos frescos, subiu para 2,2% (contra 2,3% estimados), superando a meta de 2% do Banco do Japão pelo segundo mês, mas ligeiramente abaixo do consenso. Os preços em termos mensais mostraram um aumento de 0,5%, bem acima dos 0,2% estimados.
Na Nova Zelândia a semana começou com a divulgação do índice de serviços BusinessNZ que superou o apontado pelo consenso de mercado, ao subir de 50,9 para 51,7, face a 50,7 esperado, e ainda o índice composto que subiu dos 53,3 para 53,4, face aos 52,9.
Mais tarde, as expectativas de inflação empresarial para o trimestre de Outubro a Dezembro, mostraram uma ligeira subida de 2,34% para 2,36%, ficando aquém dos 2,4% estimados.
Tivemos ainda os números da balança comercial de Outubro que mostraram um défice de 2.772 milhões de dólares neozelandeses, face às estimativas que apontavam para um défice de cerca de 1.400 milhões.
Na Austrália foram os dados do mercado de trabalho que estiveram em destaque.
Começamos com os dados dos ganhos salariais, com a divulgação do índice de preços salariais do terceiro trimestre que mostraram um aumento trimestral de 1,1%, acelerando os 0,7%, revistos em baixo, registados no segundo trimestre, ficando acima dos 1% estimados pelo mercado.
A semana terminou com os dados do emprego que saíram abaixo da estimativas do mercado. A taxa de desemprego subiu inesperadamente dos 4,7% para 4,9%, agravado ainda com uma taxa de participação que caiu dos 66,8% para 66,6%. O número de postos de trabalho em Outubro reduziu em 43.500, contra as previsões que apontavam para um aumento de 34 mil empregos, com uma redução de 40.600 empregos em part time e 2.900 a tempo inteiro.
Mercados accionistas - Sob pressão da IA
A semana ficou marcada por uma deterioração significativa do sentimento dos investidores, com as acções tecnológicas novamente no centro das preocupações. As dúvidas em torno da sustentabilidade do investimento em inteligência artificial, mesmo depois de novos resultados empresariais positivos, desencadearam uma vaga de vendas que se estendeu aos principais mercados internacionais. A pressão foi particularmente visível na Ásia, onde o Nikkei e o Kospi registaram perdas acentuadas, e na Europa, onde o sector tecnológico voltou a condicionar o desempenho dos índices. Nos Estados Unidos, Wall Street também enfrentou uma semana difícil, com os investidores a reduzirem exposição aos activos de maior risco.
O movimento reflectiu uma alteração do posicionamento dos investidores: deixou de ser suficiente apresentar perspectivas de crescimento elevadas no negócio da inteligência artificial. A atenção passou a centrar-se cada vez mais nos custos de financiamento, nas necessidades de investimento em infra-estruturas e no tempo necessário para transformar essas despesas em receitas e lucros sustentáveis. O relatório do Fundo Monetário Internacional sobre os mercados financeiros identificou precisamente o agravamento do pessimismo em torno das perspectivas económicas e do investimento em inteligência artificial como elementos centrais da correcção.
Na Ásia, as perdas foram particularmente expressivas, com os investidores a reduzirem a exposição às empresas tecnológicas e aos fabricantes de semicondutores. O Nikkei 225 terminou a semana com uma queda de 7,70%, depois de ter perdido 5,06% apenas na sessão de sexta-feira. Foi a pior semana desde Abril de 2025. O Kospi sul-coreano recuou 7,95%, depois de uma queda diária de 5,21%, que levou à activação de mecanismos de suspensão temporária das ordens de venda. A Samsung Electronics e a SK Hynix estiveram entre os títulos mais penalizados.
Na China, o Shanghai Composite perdeu 2,77%, enquanto em Hong Kong, o Hang Seng afundou 5,19%. Na Austrália, o ASX 200 perdeu 5,39%. A pressão sobre os fabricantes de semicondutores e as preocupações com eventuais restrições norte-americanas às exportações de tecnologia para a China agravaram a correcção. A região Ásia-Pacífico, excluindo o Japão, registou uma queda semanal de 8,5%, a mais acentuada desde Março de 2020.
Na Europa, a pressão vendedora intensificou-se à medida que a correcção tecnológica se alargou aos mercados internacionais. O Euro Stoxx 50 terminou com uma perda semanal de 7,05%, enquanto o DAX alemão recuou 7,14%. O CAC 40 francês perdeu 5,27% e o FTSE 100 britânico caiu 5,10%. Em Lisboa, o PSI acumulou uma desvalorização de 4,31%.
O sector tecnológico foi particularmente penalizado, com a ASML, a ASM International e a STMicroelectronics entre os títulos mais pressionados. O índice tecnológico europeu acumulou uma perda semanal de 8,4%, enquanto as acções mais defensivas, nomeadamente nos sectores dos bens de consumo essenciais, conseguiram apresentar um comportamento relativamente mais resiliente. O Stoxx 600 registou a pior semana desde Março de 2025, apesar de continuar a apresentar uma valorização positiva desde o início do ano.
Nos Estados Unidos, as bolsas norte-americanas registaram um final de semana com fortes perdas, com a pressão vendedora a intensificar-se sobretudo no sector tecnológico, num movimento associado às crescentes dúvidas sobre a rentabilidade futura dos investimentos em inteligência artificial. O S&P 500 recuou 3,7%, entrando em território de correcção, ao acumular uma queda superior a 10% face ao máximo histórico de Outubro. O Nasdaq perdeu 5,3%, passando igualmente a acumular perdas desde o início do ano, enquanto o Dow Jones cedeu 1,9%. No conjunto da semana, as perdas atingiram 8,6% no S&P 500, 10% no Nasdaq e 8% no Dow Jones. A forte penalização das empresas ligadas à inteligência artificial, num contexto de crescente selectividade dos investidores e de redução da exposição ao risco, acabou por dominar o sentimento de mercado, apesar dos resultados empresariais favoráveis apresentados por várias empresas.
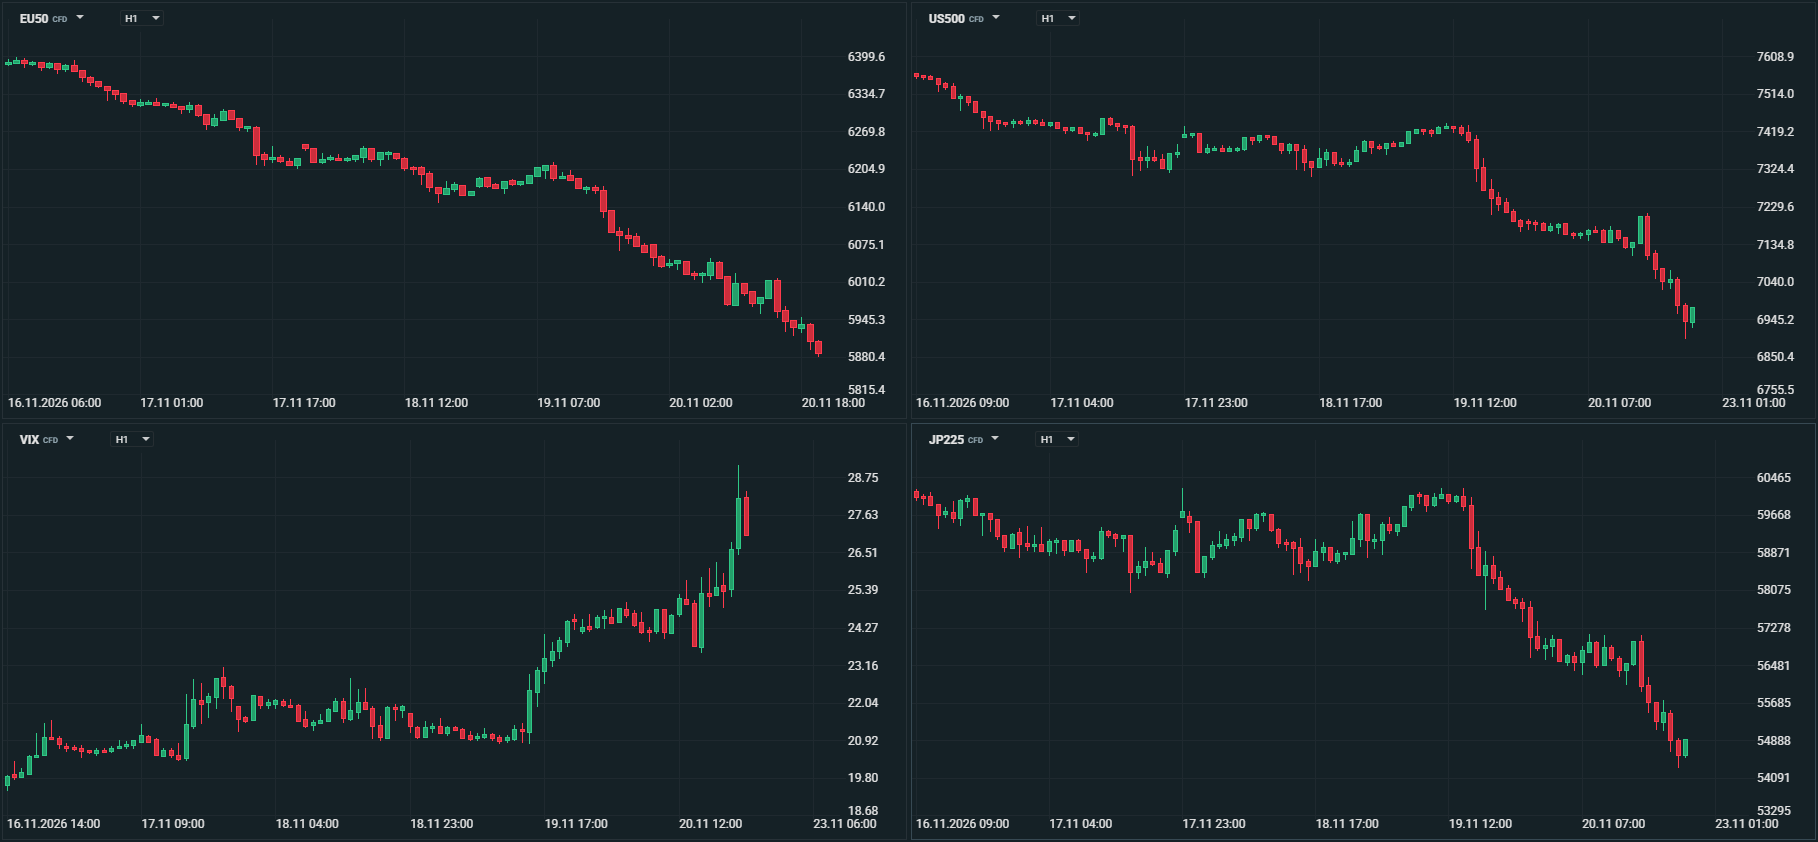 Gráfico Fonte XTB xStation 5
Mercado cambial
O mercado cambial foi marcado, ao longo da semana, pela divergência das expectativas de política monetária entre os principais bancos centrais e por uma deterioração significativa do sentimento de risco, que ganhou particular intensidade nas últimas sessões. O dólar manteve-se relativamente forte, beneficiando das expectativas de uma Reserva Federal mais restritiva, enquanto o iene e o franco suíço recuperaram terreno na sequência da correcção dos mercados accionistas e da procura por activos de refúgio. Na Europa, o euro permaneceu condicionado pela força do dólar, apesar das crescentes expectativas de uma subida das taxas de juro pelo BCE, enquanto a libra encontrou algum suporte na persistência das pressões inflacionistas no Reino Unido.
Dólar norte-americano (USD)
O dólar manteve-se próximo dos máximos dos últimos 19 meses, sustentado pela revisão em alta das expectativas de taxas de juro da Reserva Federal. As actas da reunião de Outubro da Fed e as declarações de vários responsáveis reforçaram a possibilidade de uma nova subida dos juros em Dezembro, num contexto em que a inflação continua a revelar alguma resistência à descida. O mercado passou a atribuir uma probabilidade próxima de 95% a uma subida de 25 pontos base. Ainda assim, a moeda norte-americana perdeu algum terreno na sessão de sexta-feira, acompanhando a descida das yields dos Treasuries e a deterioração do sentimento de risco. O DXY caiu de um máximo de 103,90, recuando para a região dos 103,75 pontos, tendo permanecido próximo dos níveis mais elevados desde Abril de 2025. A evolução da semana reflectiu, assim, o equilíbrio entre o suporte proporcionado pelas expectativas de uma Fed mais restritiva e a procura por outras moedas de refúgio.
Euro (EUR)
O euro registou uma evolução desfavorável face ao dólar, com o EUR/USD a recuar de aproximadamente 1,1015 para 1,0970. A moeda única continuou condicionada pela maior atractividade relativa dos activos norte-americanos e pela expectativa de uma política monetária mais restritiva por parte da Fed. Do lado europeu, as expectativas de uma subida de 25 pontos base pelo BCE na reunião de Dezembro ganharam consistência, com o mercado a atribuir uma probabilidade próxima de 93% a esse cenário. As declarações de Joachim Nagel, presidente do Bundesbank, reforçaram esta perspectiva, ao defender a necessidade de uma intervenção monetária perante a persistência da inflação acima do objectivo de 2%. Contudo, a expectativa de subida dos juros encontrava-se já amplamente incorporada nos preços, não tendo sido suficiente para proporcionar um suporte significativo ao euro. Face à libra, o EUR/GBP avançou para aproximadamente 0,8375, enquanto perante o iene e o franco suíço a moeda única perdeu terreno, reflectindo a recuperação da procura por activos defensivos.
Iene japonês (JPY)
O iene recuperou terreno na segunda metade da semana, beneficiando sobretudo da deterioração do sentimento de risco e da procura por activos de refúgio. O USD/JPY recuou de aproximadamente 159,6 para 158,5, enquanto o EUR/JPY desceu de 176 para a região dos 173,8. A recuperação do iene esteve mais associada à redução da exposição ao risco e ao encerramento de posições de carry trade do que a uma revisão substancial das expectativas de política monetária. A descida das yields norte-americanas contribuiu igualmente para reduzir a desvantagem relativa da moeda japonesa. A proximidade do USD/JPY a níveis historicamente associados a intervenções das autoridades continua, por outro lado, a justificar alguma cautela por parte dos mercados.
Libra esterlina (GBP)
A libra apresentou uma evolução relativamente mais resiliente face ao euro, mas continuou pressionada perante o dólar, com o GBP/USD a recuar de aproximadamente 1,3200 para 1,3080. A persistência das pressões inflacionistas no Reino Unido, com a inflação a acelerar para 3,6% em Outubro, reforçou as expectativas de manutenção de uma política monetária restritiva pelo Banco de Inglaterra. O mercado passou a atribuir uma probabilidade próxima de 75% a uma subida de 25 pontos base em Dezembro, enquanto as declarações do governador Andrew Bailey apontaram para alguma estabilização do mercado de trabalho. As vendas a retalho também proporcionaram um elemento positivo, com um crescimento de 0,7% em Outubro, acima das expectativas. Este enquadramento contribuiu para sustentar a libra face à moeda única, embora não tenha sido suficiente para contrariar a valorização relativa do dólar.
Franco suíço (CHF)
O franco suíço voltou a beneficiar da sua condição de moeda de refúgio, num contexto de crescente aversão ao risco e de correcção dos mercados accionistas internacionais. A procura pela moeda helvética intensificou-se particularmente na última sessão da semana, com o USD/CHF a registar uma descida para 0,8400, enquanto o EUR/CHF recuou para aproximadamente 0,9215.
Moedas de mercados emergentes
Entre as moedas emergentes, o peso mexicano, o real brasileiro e o rand sul-africano estiveram entre os mais pressionados, num contexto de fortalecimento do dólar e redução da apetência por activos de maior risco. O peso mexicano recuou perante a divergência entre as expectativas de política monetária da Fed e do Banco do México, com a perspectiva de novos aumentos dos juros norte-americanos a reduzir a atractividade relativa das operações de carry trade. O real brasileiro também registou uma desvalorização expressiva, penalizado pelas preocupações em torno das perspectivas orçamentais do país e pela deterioração do sentimento internacional. No caso do rand sul-africano, a manutenção da taxa directora em 7,25% pelo banco central, numa decisão que revelou uma divisão entre os membros do comité relativamente à necessidade de novo aperto monetário, não foi suficiente para contrariar a pressão externa. A lira turca manteve, por sua vez, a tendência de depreciação gradual face ao dólar, sem que se tenha identificado um novo catalisador específico que justificasse uma alteração significativa da sua trajectória.
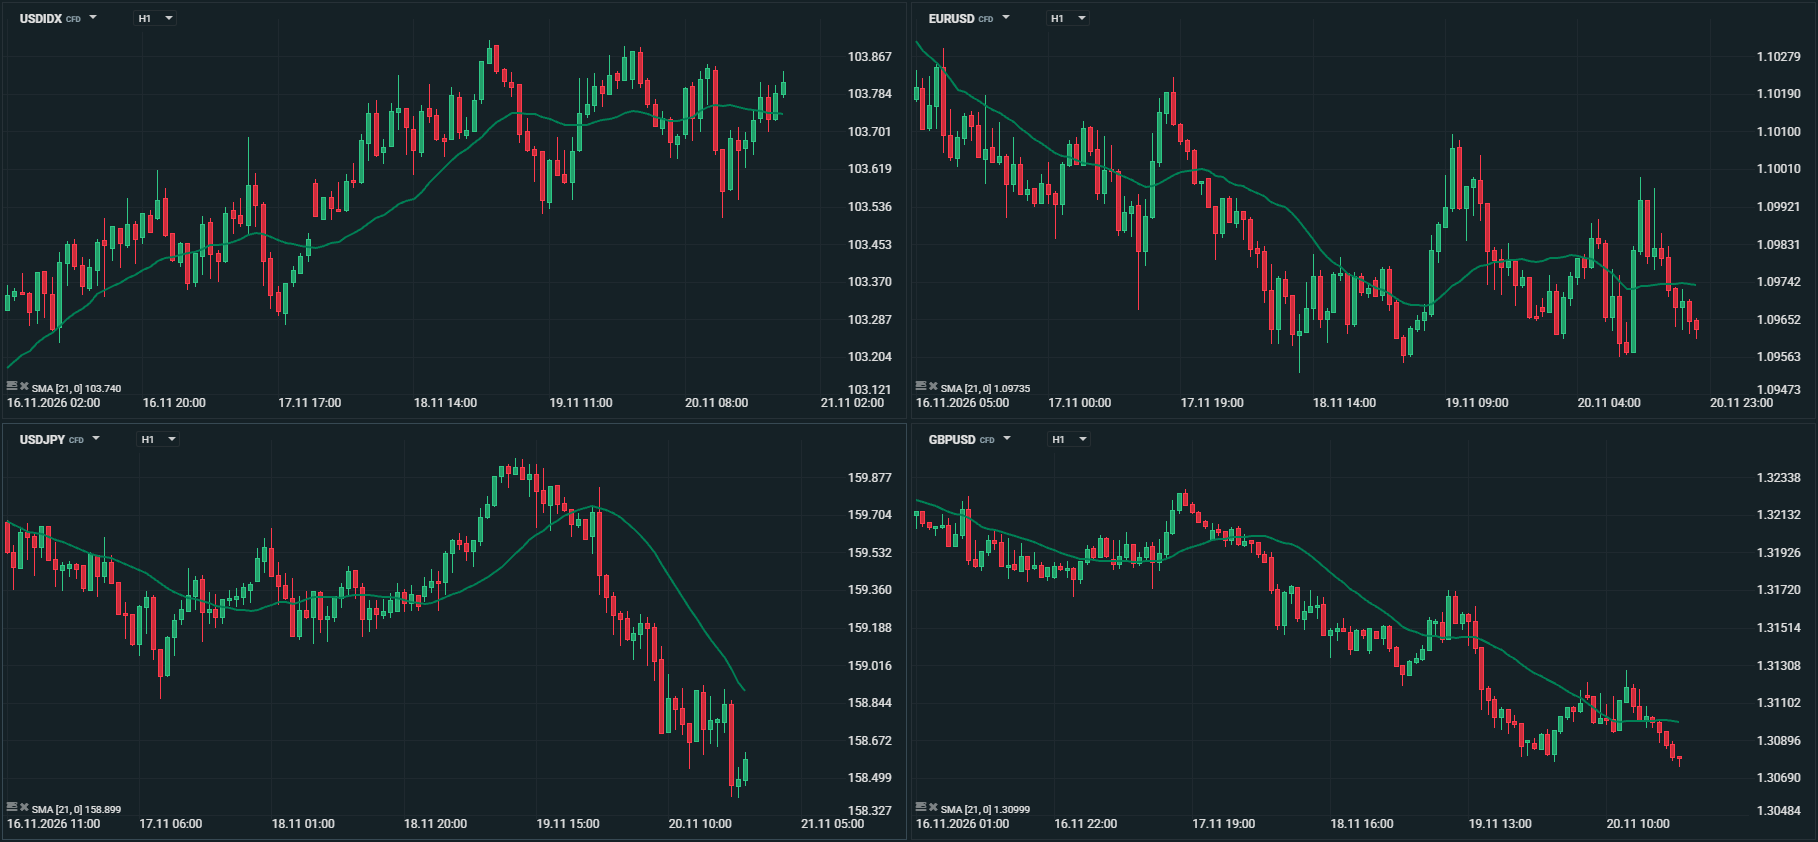 Gráfico Fonte XTB xStation 5
Commodities
Petróleo
No mercado petrolífero, o Brent e o WTI registaram a terceira semana consecutiva de perdas. O Brent recuou aproximadamente 3,5% na semana, para perto dos 92,50 dólares por barril, enquanto o contrato de Dezembro do WTI perdeu cerca de 4,3%, negociando próximo dos 83,50 dólares. A principal explicação para esta evolução foi a recuperação dos fluxos de exportação do Médio Oriente, com os carregamentos de crude através do estreito de Ormuz a regressarem a níveis próximos dos registados antes do conflito. As expectativas de um excedente de oferta no mercado mundial continuaram, assim, a sobrepor-se aos riscos geopolíticos.
Ainda assim, a situação no Médio Oriente permaneceu particularmente delicada. Os ataques dos Houthis contra Riade e as notícias de perturbações no tráfego marítimo, incluindo relatos de navios-tanque atingidos por minas no estreito de Ormuz, voltaram a colocar em evidência a vulnerabilidade das rotas de transporte energético.
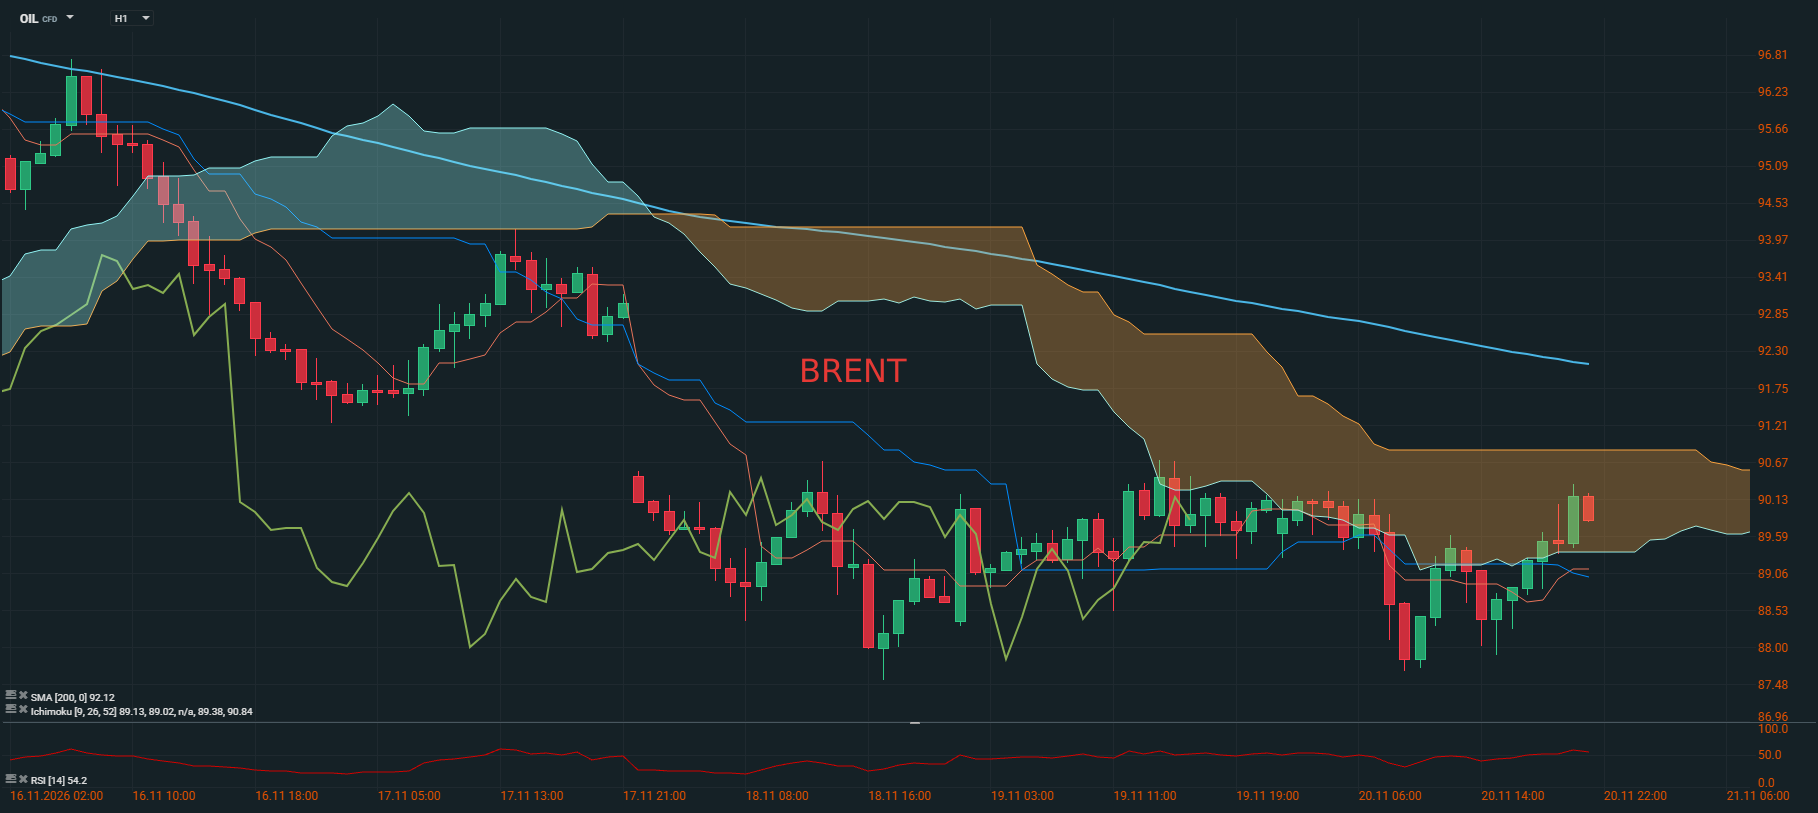 Gráfico Fonte XTB xStation 5
Ouro
O ouro registou uma das piores semanas dos últimos meses, com uma desvalorização acima dos 9%, registando a maior queda semanal desde Março de 2020. O metal precioso chegou a negociar nos 3.503 dólares por onça, um mínimo de 14 meses, pressionado pela valorização do dólar e pelas expectativas de novas subidas das taxas de juro norte-americanas. A subida dos custos de oportunidade de deter um activo que não proporciona rendimento foi particularmente penalizadora. A correcção das bolsas também contribuiu para a pressão vendedora, uma vez que alguns investidores terão recorrido à liquidação de posições em ouro para cobrir perdas noutros activos. Este comportamento voltou a demonstrar que, em períodos de forte tensão nos mercados, a procura de liquidez pode sobrepor-se temporariamente à tradicional função de refúgio do metal precioso.
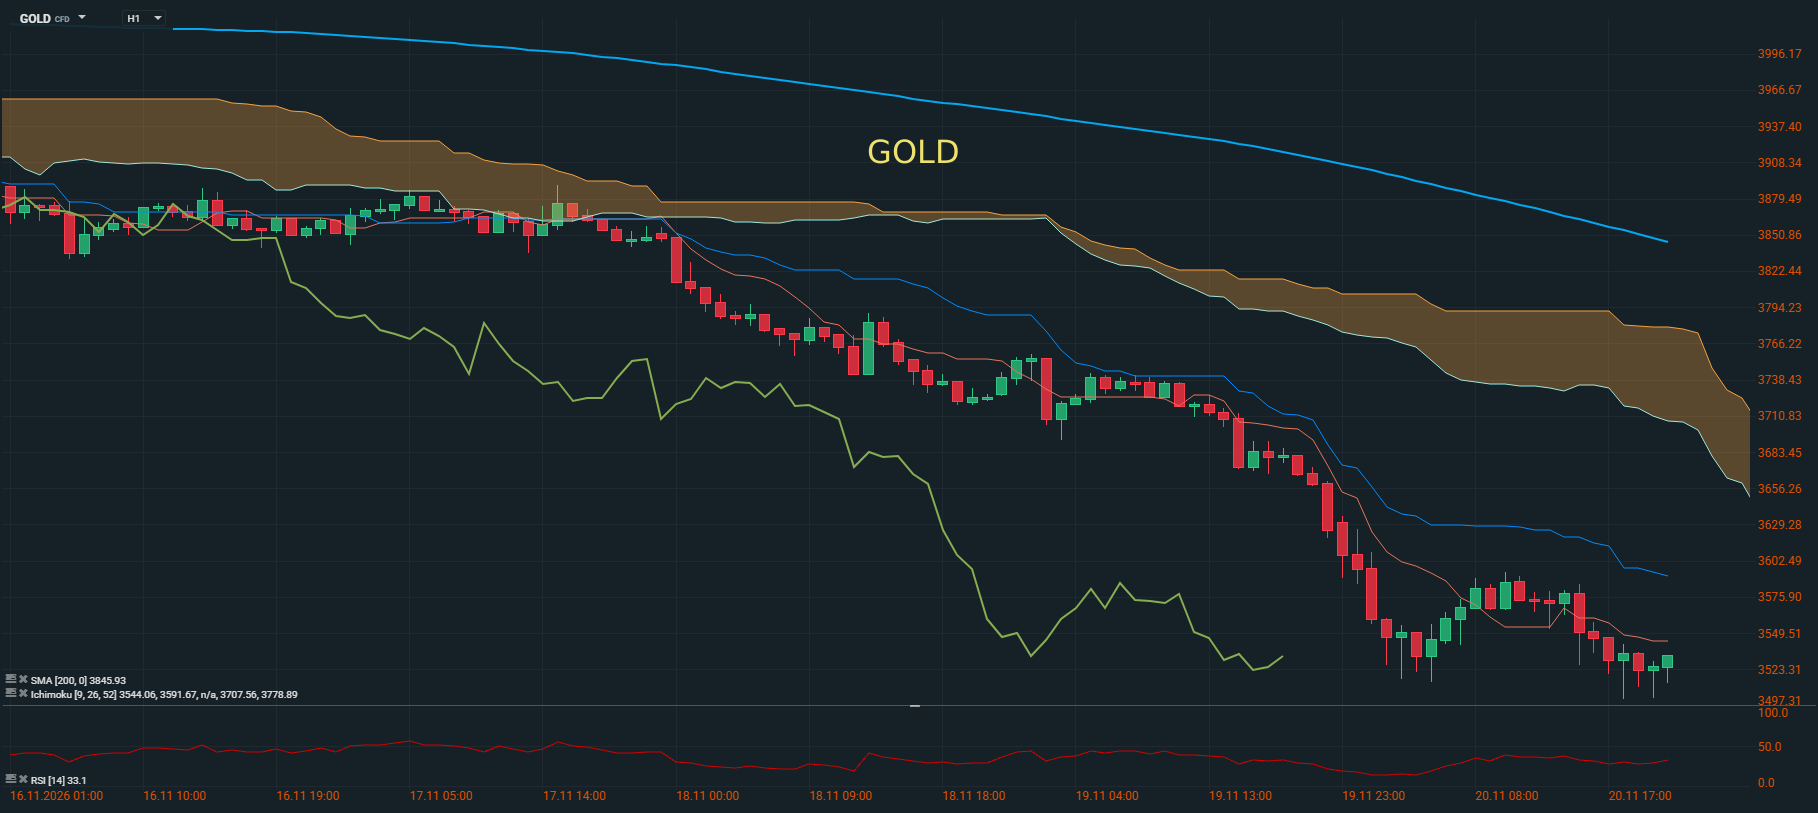 Gráfico Fonte XTB xStation 5